J'ai dépassé le seuil de franchise : que se passe-t-il maintenant ?
Vous venez de voir que votre chiffre d'affaires a dépassé les 41 250 € en cours d'année. C'est une excellente nouvelle pour votre activité. Cela veut dire aussi que votre situation change du côté des impôts. Pas de panique : c'est normal, c'est prévu par la loi, et Prestavance vous guide à chaque étape.
En résumé
Si votre chiffre d'affaires dépasse 41 250 € cette année (le seuil majoré, autrement dit le plafond haut pour les prestations de services), vous quittez la franchise. Vous facturez la TVA à partir du jour du dépassement.
Vos factures d'avant restent sans TVA : elles sont valables telles quelles, vous n'avez rien à corriger. Il vous reste trois choses à faire : prévenir votre SIE (le Service des Impôts des Entreprises), demander votre numéro de TVA, puis facturer la TVA. L'assistant de bascule de Prestavance vous accompagne.
La franchise s'arrête le jour du dépassement
C'est le point important, et c'est une bonne nouvelle : la loi ne revient pas en arrière jusqu'au début du mois.
Comment ça marche
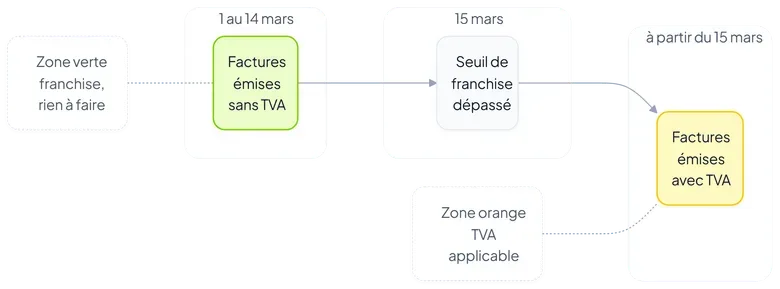
L'article 293 B II du Code général des impôts le dit noir sur blanc : « la franchise cesse de s'appliquer pour les opérations intervenant à compter de la date du dépassement ». En clair : vous facturez la TVA à partir du jour du dépassement, et pas avant.
À compter du 1er janvier 2027, cet article change de numéro. Les règles de TVA sont rangées dans un nouveau recueil de lois, le Code des impositions sur les biens et services (en abrégé : CIBS). Les seuils de la franchise s'y trouvent à l'article L. 223-9. Aucune règle n'est modifiée au passage : les montants, le jour à partir duquel vous facturez la TVA et ce que vous devez faire restent exactement les mêmes. Seul le numéro d'article cité change.
Exemple concret :
- Vous ne facturez pas la TVA pendant tout le mois de mars
- Le 15 mars, votre chiffre d'affaires cumulé atteint 42 000 €
- Résultat : vous facturez la TVA sur vos prestations réalisées à partir du 15 mars
- Les factures envoyées entre le 1er et le 14 mars restent sans TVA : rien à corriger
Autrement dit, vous ne perdez pas la franchise pour un ménage ou une taille de haie déjà faits à un moment où vous y aviez droit. Seules les prestations réalisées après le dépassement sont concernées.
Le vrai risque : continuer à facturer sans TVA après le dépassement
Le piège n'est pas derrière vous, il est devant. Si vous ne voyez pas le dépassement et que vous continuez à envoyer des factures sans TVA pendant des semaines, ce sont ces factures-là qu'il faudra corriger. D'où l'intérêt d'un suivi de seuil qui vous prévient à temps.
Ce que vous devez faire concrètement
Bonne nouvelle : dans le cas le plus courant, vous n'avez aucune facture à corriger.
Si vous repérez le dépassement tout de suite
Vos factures d'avant gardent leur mention « TVA non applicable, art. 293 B du CGI » (la version CIBS, art. L. 233-3, le sera aussi à compter du 1er janvier 2027). Elles restent bonnes telles quelles. Vous avez seulement trois choses à faire :
- Prévenir votre SIE (le Service des Impôts des Entreprises) de votre changement de régime.
- Demander votre numéro de TVA intracommunautaire : comptez environ 48 heures, depuis votre espace professionnel sur impots.gouv.fr.
- Facturer la TVA sur toutes vos prestations réalisées à partir du jour du dépassement.
Si vous avez continué à facturer sans TVA après le dépassement
C'est là qu'il faut corriger, et seulement pour les factures envoyées après la date du dépassement.
Étape 1 : Faire un avoir
Pour chaque facture concernée, faites un avoir, c'est-à-dire un document qui annule la facture de départ.
Exemple :
- Facture originale du 20 mars (dépassement le 15 mars) : 500 € HT sans TVA
- Avoir : - 500 € HT (annule la première)
Étape 2 : Refaire la facture avec la TVA
Vous refaites une facture avec les mêmes lignes, cette fois avec la TVA (au taux qui s'applique, en général 20 % pour les prestations de services).
Nouvelle facture :
- 500 € HT + 100 € de TVA 20 % = 600 € TTC
Étape 3 : Garder les documents
Conservez l'avoir et la nouvelle facture. Ces deux documents prouvent à l'administration fiscale que vous avez corrigé dès que vous vous en êtes rendu compte.
Important : numéros et dates
Les avoirs et les factures corrigées suivent votre numérotation habituelle, sans trou, et portent leur vraie date du jour. N'inscrivez jamais une date passée sur un avoir.
Quel régime de TVA choisir : simplifié ou normal ?
Une fois le seuil dépassé, vous ne pouvez plus rester en franchise. Vous devez choisir entre deux régimes, appelés régimes réels.
Régime réel simplifié
Pour qui : les indépendants dont l'activité grandit doucement, et qui doivent moins de 15 000 € de TVA par an.
Comment ça marche :
- Une seule déclaration de TVA par an (formulaire 3517-S, aussi appelé CA12)
- Deux acomptes de TVA à verser, l'un en juillet, l'autre en décembre
- Vous déclarez votre chiffre d'affaires total et la TVA que vous devez ; les impôts vous envoient ensuite votre avis
Avantage : c'est plus léger à gérer. Vous faites le point une fois par an, pas tous les mois.
Pour en savoir plus : Régime réel simplifié
Régime réel normal
Pour qui : les indépendants avec un chiffre d'affaires plus important, ou ceux qui préfèrent faire le point chaque mois ou tous les trois mois.
Comment ça marche :
- Une déclaration chaque mois ou tous les trois mois (formulaire CA3)
- À chaque fois, vous déclarez votre chiffre d'affaires, la TVA que vous récupérez sur vos achats et celle que vous devez
- Plus de paperasse, mais vous suivez votre TVA de plus près
Avantage : si votre activité est plus compliquée, ou si vous avez beaucoup d'achats professionnels sur lesquels récupérer la TVA, ce régime est plus souple.
Pour en savoir plus : Régime réel normal
Notre conseil : pour la plupart des prestataires qui passent les 41 250 € pour la première fois, le régime simplifié suffit largement et demande moins de travail. Vous pourrez toujours passer au régime normal l'année suivante si votre activité grossit.
Vos démarches auprès de l'administration
Vous devez prévenir votre SIE (le Service des Impôts des Entreprises) de votre changement de régime.
Les deux démarches à faire
- Signaler que vous quittez la franchise à votre SIE, sans attendre.
- Demander votre numéro de TVA intracommunautaire, depuis votre espace professionnel sur impots.gouv.fr. Comptez environ 48 heures. Ce numéro devra figurer sur vos factures.
Vos déclarations ensuite
Le formulaire dépend du régime que vous avez choisi :
- Régime simplifié : une déclaration par an (CA12 / 3517-S), plus deux acomptes en juillet et en décembre
- Régime normal : une déclaration chaque mois ou tous les trois mois (CA3)
Vous déposez ces déclarations sur impots.gouv.fr. Si vous avez un doute sur votre première date limite, appelez votre SIE ou votre comptable : c'est vous qui restez responsable de la déclaration.
Comment Prestavance simplifie la bascule
Tout cela paraît compliqué sur le papier. Dans Prestavance, cela tient en quelques écrans.
1. Le bandeau de seuil
Avant même que vous atteigniez le seuil, un bandeau sur votre tableau de bord vous montre où vous en êtes. Vous y voyez :
- Votre CA encaissé à ce jour, comparé au seuil majoré (41 250 €)
- Votre CA émis, s'il est plus élevé : les factures pas encore payées, qui compteront bientôt dans le seuil
Le bandeau apparaît dès 75 % du seuil, puis change de message à 85 %, à 95 % et au dépassement. Vous êtes prévenu bien à l'avance, ce qui vous laisse le temps de vous organiser.
2. L'assistant de bascule pas à pas
Prestavance vous accompagne en cinq étapes :
- Date de départ : vous choisissez le mois à partir duquel vous facturez la TVA
- Numéro de TVA : vous le saisissez, ou vous passez cette étape et y revenez plus tard
- Choix du régime réel : simplifié ou normal, chacun expliqué
- Choix de votre option de TVA : sur les encaissements ou sur les débits
- Confirmation : un récapitulatif complet avant de valider
Vous pouvez vous arrêter en cours de route : votre progression est enregistrée.
Pour la procédure détaillée : Utiliser l'assistant de bascule
3. Vos factures s'adaptent automatiquement
À partir de la date que vous avez choisie, quand vous créez une nouvelle facture dans Prestavance :
- La TVA est calculée au taux que vous indiquez sur chaque ligne
- La mention « TVA non applicable, art. 293 B du CGI » disparaît
- Les montants HT et TTC s'affichent
Vos factures déjà scellées ne bougent pas : leur régime est figé au moment du scellage. Vous n'avez aucun réglage à refaire.
Peut-on revenir en franchise après ça ?
Non, pas tout de suite.
Une fois au régime réel, vous y restez jusqu'au 31 décembre. À partir du 1er janvier de l'année suivante, vous pouvez peut-être revenir en franchise, mais seulement si votre chiffre d'affaires de l'année précédente est resté en dessous de 37 500 € (le seuil de base, autrement dit le plafond bas).
Exemple :
- Vous dépassez 41 250 € en mars 2026 : vous facturez la TVA au régime réel pour toute l'année 2026
- En 2027, si votre CA 2026 dépasse 37 500 €, vous restez au régime réel
- Vous ne revenez à la franchise que si votre CA 2026 est inférieur à 37 500 €
C'est logique : si vous avez déjà dépassé le plafond haut, il y a peu de chances que votre CA redescende autant. Mais c'est possible.
FAQ
Que faire si j'ai dépassé le seuil il y a plusieurs semaines et que j'ai déjà émis des factures sans TVA depuis ?
Il n'est jamais trop tard pour vous mettre en règle. Les factures envoyées sans TVA après la date du dépassement doivent être corrigées : pour chacune, faites un avoir puis une nouvelle facture avec la TVA. Cela montre à l'administration fiscale que vous avez corrigé dès que possible. Faites-vous aider par votre comptable pour la déclaration qui va avec.
Et si je dépasse le seuil juste légèrement, par exemple à 41 260 €, est-ce qu'il faut vraiment basculer ?
Oui. La loi ne prévoit aucune exception pour un « petit » dépassement. Dès 41 250,01 €, vous changez de régime. Aucune dérogation n'est possible.
Puis-je demander une dérogation au SIE pour rester en franchise ?
Non. Le changement de régime est automatique, c'est la loi. Il n'existe aucune « demande de tolérance » à faire au SIE. Si vous pensez être dans une situation vraiment particulière (une erreur dans vos comptes, par exemple), vous pouvez en parler à votre SIE, mais le changement de régime reste la règle.
Et si je me suis trompé dans mes calculs et que mon CA n'était en fait pas au-dessus du seuil ?
Si vous vous apercevez que vous aviez compté trop large, vous pouvez corriger vos comptes et annuler les factures que vous aviez refaites, avec des avoirs. Parlez-en à votre comptable ou à votre SIE pour vous remettre en règle. Prestavance vous aide à recalculer votre situation exacte.
Faut-il prévenir le SIE avant d'envoyer les factures corrigées ?
Non. Vous pouvez faire les avoirs et les nouvelles factures tout de suite. Prévenez en revanche votre SIE de votre changement de régime sans tarder, et demandez votre numéro de TVA intracommunautaire : il vous faudra ce numéro pour facturer correctement.
Et la TVA que je n'ai pas facturée pendant la franchise ?
Posez la question à votre comptable ou à votre SIE. En règle générale, vous ne rattrapez pas la TVA que vous n'avez pas facturée pendant la franchise : c'est la contrepartie de ce régime. En revanche, dès que vous quittez la franchise, vous pouvez récupérer la TVA que vous payez sur vos achats professionnels (aspirateur, produits d'entretien, carburant, outillage). C'est le bon côté du régime réel. Il existe aussi un « crédit de départ » sur certains stocks et sur le matériel que vous possédez déjà : demandez à votre comptable si vous y avez droit.
Ressources et liens
- Guide complet de la gestion TVA : Gérez votre TVA en toute sérénité
- Lire les seuils en détail : Seuils de TVA 2026 : 37 500 € et 41 250 €
- Comprendre la franchise : Franchise en base de TVA
- Procédure détaillée : Utiliser l'assistant de bascule
- Glossaire, bascule : Bascule de régime de TVA
- Glossaire, régime simplifié : Régime réel simplifié
- Glossaire, régime normal : Régime réel normal
Commencez votre bascule
Si vous avez dépassé le plafond haut de 41 250 €, ne tardez pas. L'assistant de bascule de Prestavance vous guide en cinq étapes et ajoute la TVA à vos factures suivantes.
Utiliser l'assistant de bascule · Suivre vos seuils de TVA · Consulter les tarifs
Sources officielles
- Quand on quitte la franchise : BOFiP RES-TVA-000198
- Franchise en base TVA : Service-Public.gouv.fr F21746
- Cadre légal, article 293 B du Code général des impôts : Légifrance
- Le changement de numéro d'article : l'ordonnance n° 2025-1247 du 17 décembre 2025 range l'article 293 B du CGI dans le Code des impositions sur les biens et services (CIBS) au 1er janvier 2027. Cette entrée en vigueur, initialement fixée au 1er septembre 2026, a été reportée au 1er janvier 2027 par l'ordonnance n° 2026-671 du 27 juillet 2026, art. 17, qui a aussi porté au 30 juin 2028 la date jusqu'à laquelle les renvois au CGI restent valables. La franchise y est décrite à l'article L. 233-3 et ses seuils à l'article L. 223-9. Aucune règle n'a été modifiée au passage : les seuils, les conditions et vos obligations sont exactement les mêmes qu'avant. Citer l'ancien article du CGI reste accepté jusqu'au 30 juin 2028. Le rescrit BOI-RES-TVA-000253 annonçait fin 2027 : il est antérieur à l'ordonnance de juillet 2026 qui a repoussé cette échéance.
À jour au 2026-07-08.