Suivre vos seuils de TVA depuis le tableau de bord
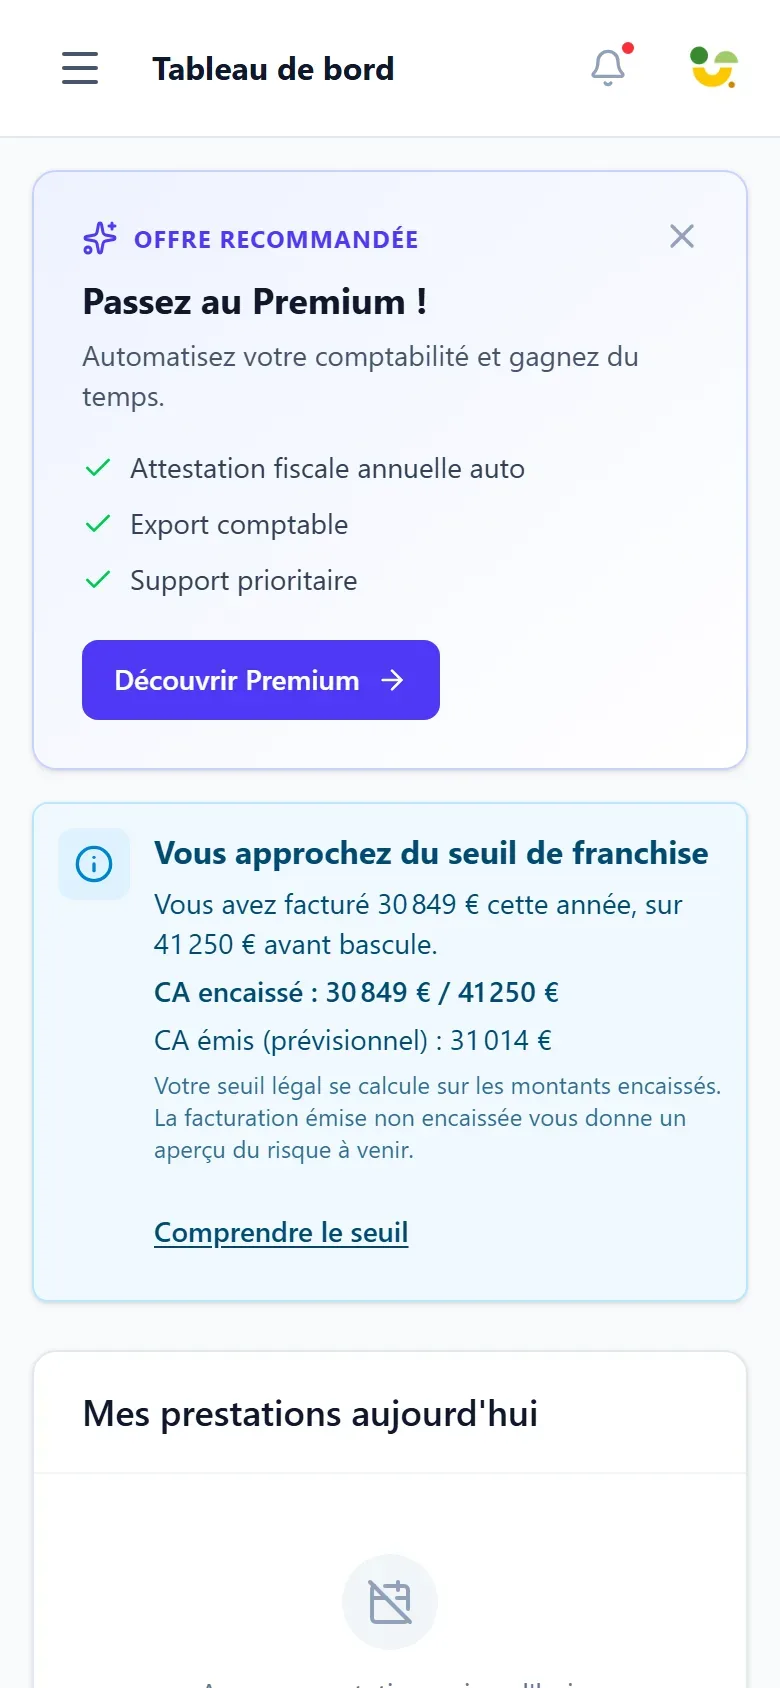
Prestavance affiche sur votre tableau de bord un bandeau de seuil. Il vous montre votre chiffre d'affaires encaissé, l'argent que vos clients vous ont vraiment versé : c'est ce chiffre qui compte pour la loi. Il peut aussi afficher votre chiffre d'affaires émis, ce que vous avez facturé, pour vous…
Résumé pour vous
Prestavance affiche sur votre tableau de bord un bandeau de seuil. Il vous montre votre chiffre d'affaires encaissé, l'argent que vos clients vous ont vraiment versé : c'est ce chiffre qui compte pour la loi. Il peut aussi afficher votre chiffre d'affaires émis, ce que vous avez facturé, pour vous donner une idée de ce qui arrive. Les deux sont comparés au seuil majoré de 41 250 €, autrement dit le plafond haut. Ce guide vous explique comment lire ces chiffres et comment réagir avant de dépasser.
Où trouver le bandeau de seuil
Connectez-vous à Prestavance : le bandeau s'affiche directement sur votre tableau de bord.
Bon à savoir : ce bandeau n'apparaît que si vous êtes en franchise en base, et seulement à partir de 75 % du seuil. En dessous, aucun bandeau ne s'affiche : c'est normal, cela signifie que vous êtes loin du seuil.
Quand il s'affiche, il montre :
- Votre chiffre d'affaires encaissé à ce jour, comparé au seuil majoré (« CA encaissé : 32 000 € / 41 250 € »)
- Votre chiffre d'affaires émis (prévisionnel), affiché seulement s'il est plus élevé que l'encaissé
- Un titre et un conseil, qui changent selon le palier où vous en êtes
- Un bouton adapté à ce palier
Les deux seuils à comprendre
Seuil de base : 37 500 €
C'est le seuil de base, autrement dit le premier palier. On le regarde sur votre chiffre d'affaires de l'année précédente.
Ce que ça veut dire :
- Si votre CA 2025 reste sous 37 500 €, vous êtes en franchise en 2026, sans rien avoir à demander. Aucune TVA à facturer, aucune démarche.
- Si votre CA 2025 dépasse 37 500 € (mais reste sous 41 250 €), vous facturez la TVA à partir du 1er janvier 2026. Vous êtes resté en franchise jusqu'au 31 décembre 2025.
Un exemple : nous sommes en 2026. Votre CA 2025 était de 36 000 €. Vous êtes en franchise pour toute l'année 2026. Si votre CA 2026 passe au-dessus de 37 500 € sans atteindre 41 250 €, vous restez en franchise jusqu'au 31 décembre 2026, et vous facturez la TVA à partir du 1er janvier 2027.
Besoin de détails ? Consultez « Seuils de TVA 2026 : 37 500 € et 41 250 € », ou la définition du seuil de franchise de TVA au glossaire.
Seuil majoré : 41 250 €
C'est le seuil majoré, autrement dit le plafond haut. C'est la limite à ne pas dépasser en cours d'année. Si vous la dépassez, vous sortez de la franchise, sans avoir le choix.
Ce que ça veut dire :
- Si votre CA 2026 passe au-dessus de 41 250 € à n'importe quel moment de l'année, vous n'êtes plus en franchise.
- Vous facturez la TVA sur toutes les prestations à partir du jour du dépassement (art. 293 B II du CGI). Tout ce que vous avez fait avant reste en franchise.
Un exemple : nous sommes le 20 avril 2026. Votre chiffre d'affaires depuis janvier atteint 42 000 €. Vous venez de dépasser le seuil majoré.
- Vous facturez la TVA sur tout ce que vous faites à partir du 20 avril.
- Les factures envoyées du 1er au 19 avril restent en franchise : vous n'avez pas à les corriger.
- À partir du 20 avril, chaque nouvelle facture porte la TVA.
Ce que vous devez faire : prévenez votre Service des Impôts des Entreprises que vous changez de régime, et demandez-lui votre numéro de TVA intracommunautaire. Avant d'atteindre ce seuil, l'assistant de bascule de Prestavance vous permet de passer au régime réel. Voir « Utiliser l'assistant de bascule ».
Vous voulez comprendre en détail à partir de quand la TVA s'applique ? Consultez « Bascule de régime TVA ».
Les deux signaux : CA encaissé et CA émis
Le bandeau affiche deux chiffres. Il est important de savoir lequel compte vraiment.
Signal 1 : CA encaissé (la mesure légale)
C'est le total de ce que vos clients vous ont vraiment versé depuis le 1er janvier, moins les avoirs que vous avez remboursés.
Comment le lire :
- C'est le seul chiffre qui vous fait sortir de la franchise. La loi regarde l'argent réellement reçu sur l'année.
- Ce que vous voyez à l'écran : « CA encaissé : 22 500 € / 41 250 € ».
- Tant que ce chiffre reste sous 41 250 €, vous êtes en franchise.
Signal 2 : CA émis (prévisionnel)
C'est le total de ce que vous avez facturé cette année, que le client ait payé ou non.
Comment le lire :
- Il sert d'alerte à l'avance : si vous avez facturé bien plus que ce que vous avez reçu, une partie du plafond est déjà consommée et arrivera avec les paiements.
- Il ne s'affiche que s'il est plus élevé que le CA encaissé. Si vos clients paient vite, les deux chiffres se rejoignent et vous ne voyez qu'une seule ligne.
- Le bandeau vous le rappelle : « Votre seuil légal se calcule sur les montants encaissés. La facturation émise non encaissée vous donne un aperçu du risque à venir. »
À savoir : le CA émis n'est pas une prévision de fin d'année. Prestavance ne calcule pas de tendance à partir de votre rythme. Ce sont deux totaux réels : l'un sur l'argent reçu, l'autre sur les factures envoyées.
Les quatre paliers du bandeau
Le bandeau apparaît par paliers. Prestavance retient le plus élevé de vos deux chiffres (encaissé ou émis) et le compare au seuil majoré. Voici ce que vous verrez à chaque étape.
Sous 75 % du seuil : aucun bandeau
En dessous d'environ 31 000 € (75 % de 41 250 €), rien ne s'affiche. Vous avez de la marge, et Prestavance ne vous embête pas avec une alerte inutile.
75 % : « Vous approchez du seuil de franchise »
Message : « Vous avez facturé X € cette année, sur 41 250 € avant bascule. »
Ce que ça veut dire : c'est une simple information. Rien à faire, mais vous savez où vous en êtes.
Bouton : « Comprendre le seuil ».
85 % : « Vous approchez de 85 % du seuil de franchise »
Message : « Si vous le dépassez, vous devrez facturer la TVA - nous vous guiderons si ça arrive. »
Ce que ça veut dire : il faut commencer à surveiller. Aucune démarche n'est obligatoire, mais c'est le bon moment pour en parler à votre comptable.
Bouton : « Lire le guide ».
95 % : « Vous êtes à 95 % du seuil »
Message : « Si vous voulez rester en franchise, ralentissez les prestations facturées ce mois-ci. Sinon, vous pouvez préparer la bascule dès maintenant. »
Ce que ça veut dire : c'est le dernier palier avant le dépassement. Vous avez un vrai choix à faire : lever le pied sur vos factures d'ici la fin de l'année, ou préparer votre passage au régime réel.
Bouton : « Préparer la bascule », qui ouvre l'assistant.
Seuil dépassé : « Vous avez dépassé le seuil »
Une fenêtre s'ouvre une fois pour vous prévenir, avec les boutons « Démarrer la bascule » et « Plus tard ». Le bandeau, lui, reste affiché ensuite.
Ce que ça veut dire : l'un de vos deux chiffres a atteint 41 250 €. Si c'est votre CA encaissé qui dépasse ce montant, vous sortez de la franchise et facturez la TVA à partir du jour du dépassement. Si seul le CA émis l'a atteint, vous restez en franchise pour l'instant, mais le dépassement est proche.
À noter : Prestavance ne bloque pas vos factures après le dépassement. Mais une facture envoyée sans TVA après cette date vous fait risquer un redressement : le fisc pourrait considérer que votre prix incluait déjà la TVA, et vous la réclamer sur le prix des factures émises après le dépassement (calcul « en dedans »). Mettez votre situation en règle sans tarder.
Que faire sans tarder :
- Demandez votre numéro de TVA intracommunautaire au SIE (comptez environ 48 h).
- Prévenez votre SIE que vous changez de régime.
- Écrivez-nous à contact@prestavance.fr : une fois le seuil dépassé, vous ne pouvez pas encore changer de régime vous-même dans Prestavance.
Bon à savoir : le bouton « Démarrer la bascule » ouvre pour l'instant une page qui annonce cet accompagnement pour bientôt. L'assistant de bascule ne fonctionne que tant que le seuil n'est pas atteint.
Quand le palier 95 % s'affiche : que faire ?
Le bandeau vous annonce que vous êtes à 95 % du seuil. Pas de panique : il est justement là pour vous prévenir à temps.
Comprendre ce qui se passe
Vous approchez du seuil majoré (41 250 €), mais vous ne l'avez pas encore dépassé.
À retenir : vous n'avez encore aucune démarche à faire. Vous restez en franchise tant que votre CA encaissé n'a pas dépassé 41 250 €.
Les étapes à suivre
1. Vérifiez que vos chiffres sont à jour
Le bandeau se recalcule à chaque paiement enregistré, et au moins une fois par jour. Si un chiffre vous étonne, vérifiez que vos factures et leurs paiements sont bien saisis dans Prestavance.
2. Parlez-en à votre comptable
Faites le point sur votre situation. Devoir passer à la TVA, c'est le signe que votre activité grandit. Un comptable peut vous dire :
- Quel régime réel prendre (simplifié ou normal). Voir HELP-007.
- Quelle option de TVA choisir (encaissements ou débits).
- Quelles démarches faire auprès du SIE.
3. Préparez-vous avec l'assistant Prestavance
Quand vous vous sentez prêt, ouvrez l'assistant de bascule avec le bouton « Préparer la bascule ». Il vous guide en cinq étapes : comprendre la bascule, obtenir votre numéro de TVA, choisir votre régime réel, choisir votre option de TVA, puis confirmer.
Voir « Utiliser l'assistant de bascule ».
4. Agissez le jour où vous dépassez vraiment 41 250 €
Ce jour-là, vous facturez la TVA sur toutes vos prestations à partir de cette date. Prestavance repère le dépassement et vous prévient.
Comprendre l'impact sur votre année fiscale
À partir de quand vous facturez la TVA
La règle : vous facturez la TVA sur toutes vos prestations à partir du jour où vous dépassez 41 250 €. Ce n'est pas rétroactif au début du mois : les jours d'avant ne sont pas concernés.
Cette règle vient de l'article 293 B II du CGI. À compter du 1er janvier 2027, elle portera un nouveau numéro : article L. 223-9 du CIBS. C'est un simple changement de numéro, aucune règle n'a été modifiée : ni les montants, ni la date à partir de laquelle vous facturez la TVA.
Un exemple :
- Du 1er au 20 avril 2026 : vous avez encaissé 40 500 € depuis janvier (franchise, aucune TVA facturée)
- 25 avril 2026 : vous avez encaissé 42 000 € (vous dépassez)
- Résultat : vous facturez la TVA sur tout ce que vous faites à partir du 25 avril
- Les factures d'avant restent en franchise, vous n'avez pas à les corriger
- À partir du 25 avril, chaque nouvelle facture porte la TVA
Ce qu'il faut faire
Les factures envoyées avant le dépassement :
- Rien à faire. Elles restent en franchise, avec leur mention « TVA non applicable, art. 293 B du CGI » (ou sa version CIBS, art. L. 233-3, valable elle aussi à compter du 1er janvier 2027).
Les factures envoyées après le dépassement :
- Elles portent toutes la TVA, au taux qui vous concerne.
- Exemple : 1 000 € hors taxe deviennent 1 200 € à payer, avec 20 % de TVA.
Vos démarches auprès des impôts :
- Prévenez votre SIE que vous changez de régime.
- Demandez votre numéro de TVA intracommunautaire.
- Votre comptable peut s'occuper de tout cela pour vous.
Pour plus de détails : « Utiliser l'assistant de bascule ».
Ensuite : préparer la bascule
Si le bandeau est en jaune ou en rouge, préparez dès maintenant votre passage au régime réel.
Relisez les bases
- « Seuils de TVA 2026 : 37 500 € et 41 250 € » : à partir de quand vous facturez la TVA, avec des cas concrets.
- « Configurer votre régime de TVA » : choisir entre le régime simplifié et le normal, et mettre Prestavance à jour.
Utilisez l'assistant de bascule
Tant que le seuil n'est pas atteint, l'assistant de Prestavance vous fait passer au régime réel pas à pas : il vous demande la date de passage (le 1er d'un mois), votre numéro de TVA si vous l'avez déjà, le régime réel et l'option de TVA choisis, puis vous fait confirmer. Vos factures suivantes portent alors la TVA.
Une fois le seuil dépassé, l'assistant n'est pas encore disponible : écrivez-nous à contact@prestavance.fr.
Voir « Utiliser l'assistant de bascule ».
Rassurez-vous
Passer à la TVA, c'est une étape banale, et elle est encadrée. Des millions de petites entreprises l'ont fait avant vous. Prestavance s'occupe des parties compliquées, vous n'avez qu'à suivre les étapes.
FAQ
Q1. Que dois-je faire si un chiffre du bandeau me surprend ?
Réponse : vérifiez vos données. Le CA encaissé additionne les factures que vos clients ont vraiment payées, moins les avoirs remboursés. Le CA émis, lui, additionne toutes les factures finalisées.
Si un chiffre vous semble faux :
- Vérifiez que toutes vos factures sont bien enregistrées dans Prestavance.
- Vérifiez que vous avez bien marqué les paiements reçus (une facture non pointée comme payée n'entre pas dans le CA encaissé).
- Vérifiez les dates et les montants.
Un conseil : un gros écart entre le CA émis et le CA encaissé veut souvent dire que des clients ne vous ont pas encore payé. C'est bon à surveiller pour votre trésorerie autant que pour votre seuil.
Q2. Que se passe-t-il si j'ignore le bandeau et que je dépasse quand même le seuil ?
Réponse : le bandeau était un avertissement, pas une autorisation. Si votre CA encaissé dépasse 41 250 €, vous sortez de la franchise, que vous ayez lu le bandeau ou non.
Vous devrez alors :
- Facturer la TVA sur toutes vos prestations à partir du jour du dépassement.
- Reverser la TVA que vous n'avez pas facturée, si vous avez continué à facturer sans elle.
- Remettre votre situation en règle auprès du SIE.
En clair : vous n'avez rien à gagner à ignorer le bandeau. Mieux vaut vous préparer à 85 % que de courir après le retard une fois le seuil dépassé.
Q3. Le bandeau peut-il se tromper ?
Réponse : le bandeau affiche ce qui est enregistré dans Prestavance. Il ne se trompe que si vos données sont incomplètes.
Les cas les plus fréquents :
- Un paiement reçu mais pas marqué comme tel dans Prestavance : votre CA encaissé est trop bas.
- Une facture faite en dehors de Prestavance : elle n'est comptée nulle part.
- Un encaissement qui vient d'une autre activité, et qui ne compte pas pour ce seuil.
Ce que vous pouvez faire : tenez vos paiements à jour. C'est la seule condition pour que le chiffre affiché soit juste.
Q4. Si je dépasse le seuil de base (37 500 €) mais pas le majoré (41 250 €), que se passe-t-il ?
Réponse : vous restez en franchise jusqu'au 31 décembre de l'année en cours, et vous facturez la TVA à partir du 1er janvier suivant.
Exemple : votre CA 2026 atteint 39 000 € au 31 décembre, sans jamais atteindre 41 250 €. Vous avez facturé toute l'année 2026 en franchise, et c'était correct. Le 1er janvier 2027, vous passez au régime réel et vos factures portent la TVA.
C'est tout l'intérêt du seuil majoré : il vous laisse finir votre année tranquillement, au lieu de vous faire changer de régime en plein milieu.
Q5. Puis-je « revenir » en franchise après être passé au régime réel ?
Réponse : non, pas la même année. Une fois au régime réel, vous y restez jusqu'au 31 décembre.
À partir du 1er janvier de l'année suivante, vous pouvez retrouver la franchise si votre chiffre d'affaires de l'année d'avant est repassé sous les 37 500 € (le seuil de base).
Exemple :
- 2026 : vous dépassez 41 250 € en juin. Votre CA 2026 finit à 45 000 €.
- 2027 : vous restez au régime réel (votre CA 2026 dépasse 37 500 €).
- 2028 : si votre CA 2027 est resté sous 37 500 €, vous pouvez retrouver la franchise.
Q6. Quel est l'intérêt de passer en régime réel si j'y suis forcée ?
Réponse : oui, il y a plus de paperasse. Mais vous y gagnez une chose importante : vous récupérez la TVA sur vos achats.
En franchise :
- Vous ne facturez pas la TVA à vos clients.
- Vous ne récupérez pas la TVA sur vos achats (produits d'entretien, carburant, matériel).
- Exemple : vous achetez du matériel 1 000 € tout compris, dont 167 € de TVA. Ces 167 €, vous les payez pour de bon.
En régime réel :
- Vous facturez la TVA à vos clients.
- Vous récupérez la TVA sur vos achats professionnels.
- Exemple : vous achetez du matériel 1 000 € hors taxe, plus 200 € de TVA. Ces 200 €, les impôts vous les rendent.
- Au final : à chiffre d'affaires égal, le régime réel vous revient moins cher si vous achetez beaucoup.
C'est pour cela que certains choisissent le régime réel de leur plein gré, même sans y être obligés.
Q7. Faut-il que je fasse quelque chose avec le SIE ou puis-je attendre que Prestavance le fasse ?
Réponse : Prestavance ne contacte pas le SIE à votre place. C'est à vous de le prévenir que vous changez de régime.
Ce que vous devez faire :
- Prévenir votre SIE que vous sortez de la franchise.
- Demander votre numéro de TVA intracommunautaire (comptez environ 48 h sur impots.gouv.fr).
- Ensuite, faire vos déclarations de TVA selon le régime réel que vous aurez choisi.
Ce que Prestavance fait pour vous :
- Suivre votre CA encaissé et vous prévenir quand vous approchez du seuil, puis quand vous l'atteignez.
- Tant que le seuil n'est pas atteint, vous faire passer au régime réel avec l'assistant de bascule, en choisissant votre régime et votre option de TVA.
- Une fois votre régime réel en place, ajouter la TVA toute seule sur vos factures suivantes.
C'est vous, ou votre comptable, qui terminez auprès du SIE. C'est normal : chacun doit faire sa déclaration lui-même.
À retenir
✅ Le bandeau affiche deux chiffres : votre CA encaissé (celui qui compte pour la loi) et votre CA émis (une alerte à l'avance, affichée seulement s'il est plus élevé).
✅ Deux seuils : 37 500 € (le seuil de base, sur l'année précédente) et 41 250 € (le seuil majoré, sur l'année en cours).
✅ Le bandeau apparaît par paliers : 75 %, 85 %, 95 %, puis dépassement. En dessous de 75 %, il ne s'affiche pas.
✅ Seul le CA encaissé vous fait sortir de la franchise.
✅ Vous facturez la TVA à partir du jour du dépassement : les factures d'avant restent valables telles quelles.
✅ Après un dépassement, mettez votre régime à jour sans tarder : Prestavance ne bloque pas vos factures.
✅ Avant le dépassement, l'assistant de bascule vous fait passer au régime réel en quelques étapes.
Prochaines étapes
Vous avez une alerte jaune ou rouge ?
👉 Utiliser l'assistant de bascule
Vous voulez vérifier votre situation TVA ?
👉 Suis-je concerné par la TVA ?
Vous débutez en franchise ?
👉 Configurer votre régime de TVA
Vous cherchez une explication complète des seuils ?
👉 Seuils de TVA 2026 : 37 500 € et 41 250 €
Ressources officielles
- Service-Public.gouv.fr, franchise en base TVA : définition officielle et seuils
- BOFiP BOI-TVA-DECLA-40-10-10 : les barèmes officiels des impôts (DGFiP)
- Art. 293 B du CGI : le texte de loi complet sur la franchise
- Changement de numéro d'article : à compter du 1er janvier 2027, les règles de la franchise sont rangées dans un nouveau recueil de lois, le code des impositions sur les biens et services (CIBS). Le texte qui organise ce changement est l'ordonnance n° 2025-1247 du 17 décembre 2025. L'article 293 B du CGI y est repris : la franchise est décrite à l'article L. 233-3 et ses seuils à l'article L. 223-9. Aucune règle n'a été modifiée au passage : mêmes seuils, mêmes conditions, mêmes obligations. Cette entrée en vigueur, initialement fixée au 1er septembre 2026, a été reportée au 1er janvier 2027 par l'ordonnance n° 2026-671 du 27 juillet 2026, art. 17, qui a aussi porté au 30 juin 2028 la date jusqu'à laquelle les renvois au CGI restent valables. Sur vos factures, l'ancien renvoi au CGI reste donc accepté jusqu'au 30 juin 2028. Le rescrit BOI-RES-TVA-000253 annonçait fin 2027 : il est antérieur à cette ordonnance.