Mentions obligatoires d'une facture en 2026 : la check-list complète
L'essentiel
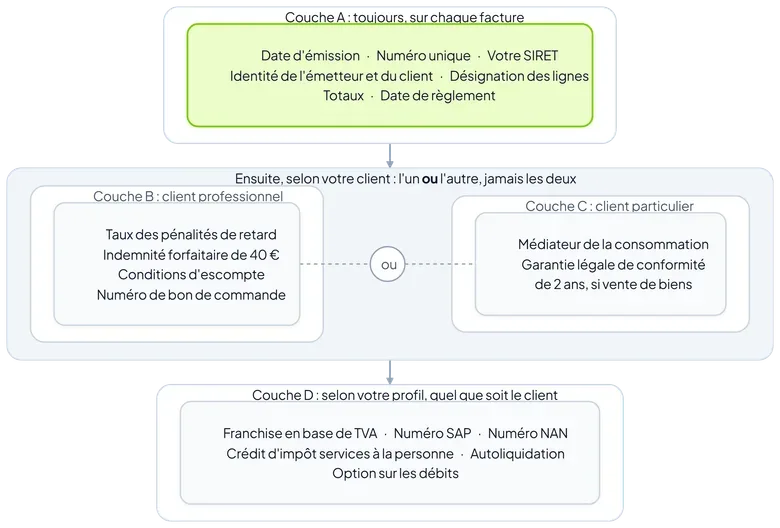
Les mentions obligatoires d'une facture en 2026 se rangent en quatre couches : celles dues sur toute facture (votre identité, celle du client, la date, un numéro unique, le détail des lignes, les totaux, la date de règlement), celles réservées aux clients professionnels, celles réservées aux clients particuliers, et celles qui dépendent de votre profil ou de la nature de l'opération.
Le piège le plus fréquent : recopier un modèle de facture entre professionnels pour facturer un particulier. Les pénalités de retard, l'indemnité forfaitaire de 40 € et les conditions d'escompte n'ont aucune place sur une facture à un particulier.
Cette check-list reprend chaque ligne, avec son texte de référence. Sources officielles consultées en août 2026.
Pourquoi une simple liste ne suffit pas
Vous avez sûrement déjà cherché « mentions obligatoires facture » et trouvé une liste à puces de vingt lignes. Le problème n'est pas qu'elle soit fausse. Le problème est qu'elle mélange des choses qui ne s'appliquent pas au même moment.
Un prestataire de services à la personne (SAP) cumule plusieurs situations à la fois. Vous êtes peut-être entrepreneur individuel, en franchise en base de TVA, déclaré SAP. Vous facturez lundi une particulière, mardi une copropriété. Ces deux factures ne portent pas les mêmes mentions.
D'où le découpage en quatre couches que nous utilisons ici. C'est le découpage juridiquement correct, et il vous évite d'imprimer sur une facture des lignes qui n'y ont rien à faire.
| Couche | Ce qu'elle contient | Elle dépend de |
|---|---|---|
| A. Toujours | identité de l'émetteur et du client, date, numéro, lignes, totaux, date de règlement | rien, c'est dû sur chaque facture |
| B. Client professionnel | pénalités de retard, indemnité forfaitaire de 40 €, conditions d'escompte, bon de commande | du type de client |
| C. Client particulier | médiateur de la consommation, garantie légale de conformité si vente de biens | du type de client |
| D. Votre profil | franchise en base de TVA, numéro SAP, crédit d'impôt, autoliquidation, option sur les débits, numéro NAN | de votre situation et de l'opération |
Si le vocabulaire vous manque, notre définition des mentions obligatoires pose les bases en quelques lignes.
Couche A : les mentions dues sur toute facture
Celles-ci ne dépendent de rien. Elles sont exigées que votre client soit une voisine ou une entreprise du CAC 40.
A1. Votre identité d'émetteur
- Votre dénomination. Pour une société, la dénomination sociale. Pour un entrepreneur individuel, vos nom et prénom, immédiatement précédés ou suivis de la mention « EI » ou « Entrepreneur individuel ».
- Votre adresse professionnelle.
- Votre numéro SIRET (14 chiffres). C'est la mention canonique côté émetteur.
- Votre forme juridique et votre capital social, pour les sociétés seulement (« au capital de 1 500 € »).
- La mention « RCS [ville du greffe] », uniquement si vous êtes immatriculé au registre du commerce et des sociétés (art. R. 123-237 du Code de commerce). Beaucoup de prestataires de services à la personne ne le sont pas : dans ce cas, vous n'avez aucune mention de registre à faire figurer.
- Vous êtes artisan ? Ne cherchez pas de mention « RM ». Le répertoire des métiers a disparu le 1er janvier 2023, absorbé par le registre national des entreprises (RNE) (ordonnance n° 2021-1189 du 15 septembre 2021, art. 47). Et aucun texte n'impose d'imprimer une mention « RNE » sur vos factures : ni l'article R. 123-237, ni les articles qui organisent le RNE. Votre numéro SIREN suffit.
- Votre numéro de TVA intracommunautaire, si vous en avez un.
- Votre nom commercial, facultatif. S'il existe, il vient en plus de votre dénomination légale, jamais à la place.
La mention « EI » n'est pas une mention de pied de page. L'article L. 526-22 du Code de commerce impose qu'elle soit accolée « immédiatement » à votre nom. Elle doit donc apparaître partout où votre nom figure, à commencer par l'en-tête du document. La reléguer au bas de la page ne satisfait pas le texte. Elle vise tous les entrepreneurs individuels, micro comme réel, depuis le 15 mai 2022 (décret 2022-725). Nous détaillons ce point souvent mal compris dans notre article sur la mention « EI » en détail.
A2. L'identité de votre client
- Client particulier : nom complet et adresse. Une tolérance administrative, sans texte de référence, permet d'omettre l'adresse si le particulier s'y oppose formellement.
- Client professionnel : dénomination, forme juridique, adresse, et numéro de TVA intracommunautaire. Ajoutez son adresse de facturation si elle diffère de son siège.
A3. La traçabilité du document
- La date d'émission de la facture.
- Un numéro unique, fondé sur une séquence chronologique et continue (art. 242 nonies A de l'annexe II du Code général des impôts).
Les deux mots comptent. Chronologique : les numéros suivent l'ordre des dates. Continue : aucun numéro ne manque. Une rupture dans la suite est précisément ce qu'un contrôle cherche, parce qu'elle suggère qu'une facture a été supprimée.
Vous avez le droit d'utiliser des séries distinctes si votre activité le justifie, par exemple une série pour les factures et une autre pour les avoirs, chacune restant chronologique et continue. Notre définition de la numérotation séquentielle précise ce point.
- Le numéro du bon de commande, si votre client vous en a émis un.
- Le type de prestation : livraisons de biens, prestations de services, ou les deux. Cette mention vient de la réforme de la facturation électronique (décret 2022-1299) : elle ne s'imposera à vous qu'en septembre 2027, mais Prestavance l'inscrit déjà.
A4. Le détail de chaque ligne
Pour chaque prestation ou produit facturé :
- La date de la vente ou de la prestation, ou la période concernée.
- La désignation précise : description du service rendu, ou description, référence et marque du bien vendu.
- Le prix unitaire hors taxes, ou le taux horaire hors taxes pour une prestation SAP.
- La quantité.
- Le taux de TVA applicable, ou la mention d'exonération.
- Le total hors taxes de la ligne.
- L'adresse complète où la prestation s'est déroulée, si elle diffère de l'adresse de facturation de votre client. C'est fréquent en services à la personne : votre cliente vous règle depuis son domicile principal mais vous intervenez chez sa mère. Cette mention relève elle aussi de la réforme de 2027.
A5. Les totaux
- Total hors taxes.
- Les réductions de prix acquises à la date de la vente. En cas de remise, indiquez le pourcentage et le total hors taxes après remise.
- Total de la TVA.
- Total toutes taxes comprises.
- Le détail de la TVA par taux : pour chaque taux appliqué, la base de calcul hors taxes et le montant de TVA correspondant.
A6. La date de règlement
La date ou le délai de règlement doit figurer sur toute facture. Entre professionnels, l'article L. 441-10 du Code de commerce fixe un délai par défaut de 30 jours, avec un maximum de 60 jours, ou 45 jours fin de mois si les parties en conviennent.
Couche B : les mentions réservées aux clients professionnels
Voici la couche la plus mal utilisée, et celle qui produit le plus de factures bancales.
Ces quatre mentions découlent de l'article L. 441-9 du Code de commerce, qui régit les relations entre professionnels. Elles n'ont aucune place sur une facture à un particulier.
B1. Le taux des pénalités de retard
Vous devez indiquer le taux des pénalités exigibles dès le lendemain de la date de règlement.
La règle par défaut : le taux de refinancement de la Banque centrale européenne majoré de 10 points de pourcentage (art. L. 441-10). Vous pouvez négocier un taux différent, à condition qu'il ne descende pas sous trois fois le taux d'intérêt légal.
Ne gravez aucun chiffre dans votre modèle de facture. Le taux par défaut suit le taux directeur de la Banque centrale européenne, qui change quand elle le décide. Un article ou un modèle qui affiche un pourcentage est périmé six mois plus tard. Consultez la fiche F23211 de service-public.fr, qui publie le taux en vigueur, révisé chaque semestre.
B2. L'indemnité forfaitaire de 40 €
L'article D. 441-5 du Code de commerce est laconique et sans ambiguïté : « Le montant de l'indemnité forfaitaire pour frais de recouvrement prévue au II de l'article L. 441-10 est fixé à 40 euros. »
Elle est due de plein droit dès le premier jour de retard, sans mise en demeure. Et service-public.fr le précise noir sur blanc : elle ne peut être réclamée qu'à un client professionnel (fiche F23208, vérifiée le 7 août 2026).
B3. Les conditions d'escompte
Celle-ci surprend presque tout le monde. Une croyance tenace veut que la mention d'escompte ait disparu en 2019. C'est faux.
L'article L. 441-9, dans sa rédaction en vigueur depuis le 26 avril 2019, impose toujours de préciser « les conditions d'escompte applicables en cas de paiement à une date antérieure à celle résultant de l'application des conditions générales de vente ».
Autrement dit : même si vous n'accordez aucun escompte, vous devez le dire. D'où la formulation usuelle « Escompte pour paiement anticipé : néant. » L'escompte, c'est la réduction que vous consentiriez à un client qui paie avant l'échéance.
B4. Le numéro de bon de commande
Si votre client professionnel vous a transmis un bon de commande avant la prestation, son numéro doit figurer sur la facture.
À retenir. Ces quatre mentions concernent le B2B. Sur une facture à un particulier, elles sont au mieux inutiles, au pire trompeuses : elles laissent croire à votre cliente qu'elle vous doit 40 € de frais si elle règle avec trois jours de retard, ce qui est faux. Nous consacrons un article entier à les mentions réservées aux clients professionnels.
Couche C : les mentions réservées aux clients particuliers
Vous facturez majoritairement des particuliers ? Cette couche est la vôtre. Elle ne contient que deux entrées, mais la première est très souvent oubliée.
C1. Le médiateur de la consommation
Dès que vous vendez à des particuliers, vous devez adhérer à un dispositif de médiation de la consommation et en communiquer les coordonnées sur votre facture, au même titre que sur vos devis, vos conditions générales de vente et votre site web (art. L. 616-1 et R. 616-1 du Code de la consommation).
Trois éléments sont attendus : le nom du médiateur, son adresse postale et l'adresse de son site internet.
Le manquement est sanctionné par une amende administrative pouvant atteindre 3 000 € pour une personne physique et 15 000 € pour une personne morale (art. L. 641-1 du Code de la consommation).
C2. La garantie légale de conformité de 2 ans
Cette mention ne concerne que les ventes de biens à un particulier (art. L. 217-15 du Code de la consommation). Elle est obligatoire depuis le 1er juillet 2021.
Si votre jardinier vend les plants qu'il installe, ou si votre bricoleur refacture le matériel posé, la facture doit porter la mention. Une facture de pure prestation de services en est exempte : nettoyer un logement ou garder un enfant n'est pas une vente de bien.
Là encore, la même logique de sanction administrative s'applique en matière d'information du consommateur.
Couche D : les mentions qui dépendent de votre profil
Cette dernière couche est celle qui varie le plus d'un prestataire à l'autre. Repérez les lignes qui vous concernent, les autres ne s'appliquent pas.
| Mention | Elle s'ajoute si |
|---|---|
| « TVA non applicable, art. 293 B du CGI » | vous êtes en franchise en base de TVA |
| Numéro SAP et mode d'intervention (Prestataire ou Mandataire) | vous êtes déclaré ou agréé au titre des services à la personne |
| Clause de crédit d'impôt de 50 % | vous êtes déclaré SAP, votre client est un particulier, et au moins une ligne est éligible |
| Formulation restrictive de cette clause, avec le montant éligible chiffré | la facture est mixte : main-d'œuvre et matériel |
| Numéro NAN (Numéro d'Affiliation National) | vous êtes affilié au CR-CESU et acceptez les CESU préfinancés |
| « Autoliquidation - TVA due par le preneur assujetti (art. 283-2 CGI) » | l'opération relève de l'autoliquidation |
| « Option pour le paiement de la taxe d'après les débits » | vous avez exercé cette option |
| Coordonnées de votre assurance professionnelle obligatoire (loi Pinel) | votre activité artisanale est réglementée |
La mention de TVA en franchise en base
Si vous êtes en franchise en base de TVA, la formule attendue est exacte, et il ne faut pas la reformuler : « TVA non applicable, art. 293 B du CGI ». Notre fiche sur la mention TVA non applicable explique pourquoi le verbatim compte.
Cette check-list vaut pour 2026. À compter du 1er janvier 2027, une seconde rédaction devient valable elle aussi, qui cite l'article L. 233-3 du CIBS : la mention CGI ci-dessus reste correcte jusqu'au 30 juin 2028, et rien d'autre ne change. Nous avons daté tout cela dans ce qui change au 1er janvier 2027.
La clause de crédit d'impôt services à la personne
Si vous êtes déclaré SAP et que vous facturez un particulier, la facture doit indiquer clairement si les prestations ouvrent droit à l'avantage fiscal (art. D. 7233-1 du Code du travail). Le crédit d'impôt de 50 % est prévu à l'article 199 sexdecies du Code général des impôts.
Attention au cas de la facture mixte, celle qui porte à la fois de la main-d'œuvre et du matériel. Annoncer 50 % sur la totalité serait faux : seule la part de prestations de services éligibles ouvre droit au crédit d'impôt, et elle doit être chiffrée en euros sur la facture. Nous traitons ce cas, ainsi que les règles de langue, dans notre article sur facture mixte et langue de la facture.
L'assurance professionnelle des artisans réglementés
Si vous exercez une activité artisanale soumise à une obligation d'assurance professionnelle, vos coordonnées d'assureur, votre numéro de police et la couverture géographique du contrat doivent figurer sur la facture (article 22-2 de la loi n° 96-603 du 5 juillet 1996, dite loi Pinel). Cela ne concerne qu'une minorité des prestataires de services à la personne, mais l'obligation est réelle. Si vous êtes dans ce cas, rapprochez-vous de votre assureur pour obtenir la formulation exacte à imprimer.
Et la langue de la facture ?
La loi Toubon (loi 94-665, article 2) impose que la facture destinée à un client français soit rédigée en français.
Ce n'est pas une interdiction des autres langues. Une version bilingue est admise dès lors que le français est présent : la loi exige la présence du français, pas l'exclusion de l'anglais.
Ce qui change avec la facturation électronique, et quand
Vous avez probablement entendu parler de septembre 2026. Voici ce qui vous concerne vraiment.
La réforme ajoute quatre nouvelles mentions : le numéro SIREN du client en relation entre professionnels, l'adresse de livraison du bien si elle diffère de l'adresse de facturation, la catégorie de l'opération (livraison de biens, prestation de services, ou les deux), et la mention de l'option de paiement de la TVA d'après les débits le cas échéant (décret 2022-1299).
Le calendrier d'émission est en deux temps :
| Vous êtes | Vous devez recevoir des factures électroniques | Vous devez en émettre |
|---|---|---|
| Grande entreprise ou entreprise de taille intermédiaire | 1er septembre 2026 | 1er septembre 2026 |
| Micro-entreprise, TPE ou PME | 1er septembre 2026 | 1er septembre 2027 |
Autrement dit : si vous êtes micro-entrepreneur ou une petite structure, vous n'avez pas à porter le SIREN de votre client sur vos factures en septembre 2026. Cette première échéance ne vise que les grandes entreprises et les entreprises de taille intermédiaire. La vôtre est septembre 2027. En revanche, vous devez être en capacité de recevoir des factures électroniques dès septembre 2026.
Que risque-t-on vraiment si une mention manque ?
Autant le dire calmement : le risque existe, mais il est très mal décrit sur internet. Deux régimes coexistent, et beaucoup d'articles les mélangent.
Le régime fiscal, celui de l'administration des impôts
L'article 1737-II du Code général des impôts prévoit 15 € par mention manquante ou inexacte, avec un plafond de 25 % du montant total de la facture.
Le texte prévoit surtout une soupape que peu de gens connaissent : aucune amende n'est due en cas de première infraction commise au cours de l'année civile en cours et des trois années précédentes, dès lors que l'erreur est réparée spontanément ou dans les 30 jours suivant une première demande de l'administration.
Le régime administratif, celui de la répression des fraudes
C'est un régime distinct, appliqué par la DGCCRF. Deux articles, deux objets :
| Ce qui est sanctionné | Article | Plafonds |
|---|---|---|
| Manquement aux mentions de facture entre professionnels | art. L. 441-9 C. com. | 75 000 € personne physique, 375 000 € personne morale, doublés en cas de réitération dans les 2 ans |
| Non-respect des délais de paiement | art. L. 441-16 C. com. | 75 000 € personne physique, 2 millions d'euros personne morale, portés à 150 000 € et 4 millions d'euros en récidive |
Il existe enfin une sanction propre à l'absence de mention « EI » : une contravention de 4e classe, jusqu'à 750 € (décret n° 2022-725, art. 2).
Gardez la mesure. Ces montants sont des plafonds, applicables à des manquements caractérisés et répétés. Ce ne sont pas des amendes automatiques, et le risque réel pour un prestataire isolé de bonne foi est faible. L'objectif d'une facture conforme n'est pas d'éviter une amende improbable : c'est d'éviter qu'un client conteste, qu'un comptable refuse la pièce, ou qu'une attestation fiscale soit rejetée.
La check-list en dix lignes, à garder sous la main
Avant d'envoyer une facture, vérifiez :
- Ma dénomination est complète, avec « EI » si je suis entrepreneur individuel, dès l'en-tête.
- Mon SIRET, mon adresse et, si je suis immatriculé au registre du commerce, ma mention « RCS [ville] » figurent bien.
- L'identité de mon client est complète et correcte.
- La date d'émission et le numéro unique sont présents, la séquence est chronologique et continue.
- Chaque ligne porte sa désignation précise, sa quantité, son prix unitaire hors taxes et son taux de TVA.
- Les totaux hors taxes, TVA et toutes taxes comprises sont là, avec le détail de la TVA par taux.
- La date de règlement est indiquée.
- Si mon client est un professionnel : pénalités de retard, indemnité de 40 €, conditions d'escompte, bon de commande.
- Si mon client est un particulier : médiateur de la consommation, et garantie légale de conformité si je vends un bien.
- Mes mentions de profil sont là : franchise en base de TVA, numéro SAP et mode d'intervention, clause de crédit d'impôt, numéro NAN, autoliquidation.
La bonne nouvelle : vous n'avez pas à tenir cette liste de tête
Relisez la check-list ci-dessus et comptez le nombre de conditions à évaluer sur chaque facture. C'est exactement le genre de travail qu'un logiciel fait mieux qu'un humain fatigué un vendredi soir.
Prestavance regarde trois choses au moment où vous créez le document : votre profil, votre client et le contenu des lignes. Puis il compose le bloc de mentions correspondant, et l'écrit sur le devis, la facture et l'avoir.
Concrètement, cela veut dire que les pénalités de retard et les 40 € apparaissent quand vous facturez une entreprise, et disparaissent quand vous facturez une particulière, comme ils ne s'impriment pas sur un avoir, qui rembourse votre client au lieu de lui réclamer un paiement. Que la clause de crédit d'impôt change de formulation et chiffre la part éligible dès que votre facture mélange main-d'œuvre et matériel. Que « TVA non applicable, art. 293 B du CGI » s'écrit au verbatim si vous êtes en franchise en base.
Vous voyez le résultat en direct dans l'éditeur, et c'est exactement ce que recevra votre client. Deux détails qui comptent : le moteur fonctionne sur toutes les offres, y compris l'offre gratuite, et les mentions sont figées au moment de l'envoi, si bien qu'un document parti ne change jamais, même si vous modifiez vos paramètres ensuite.
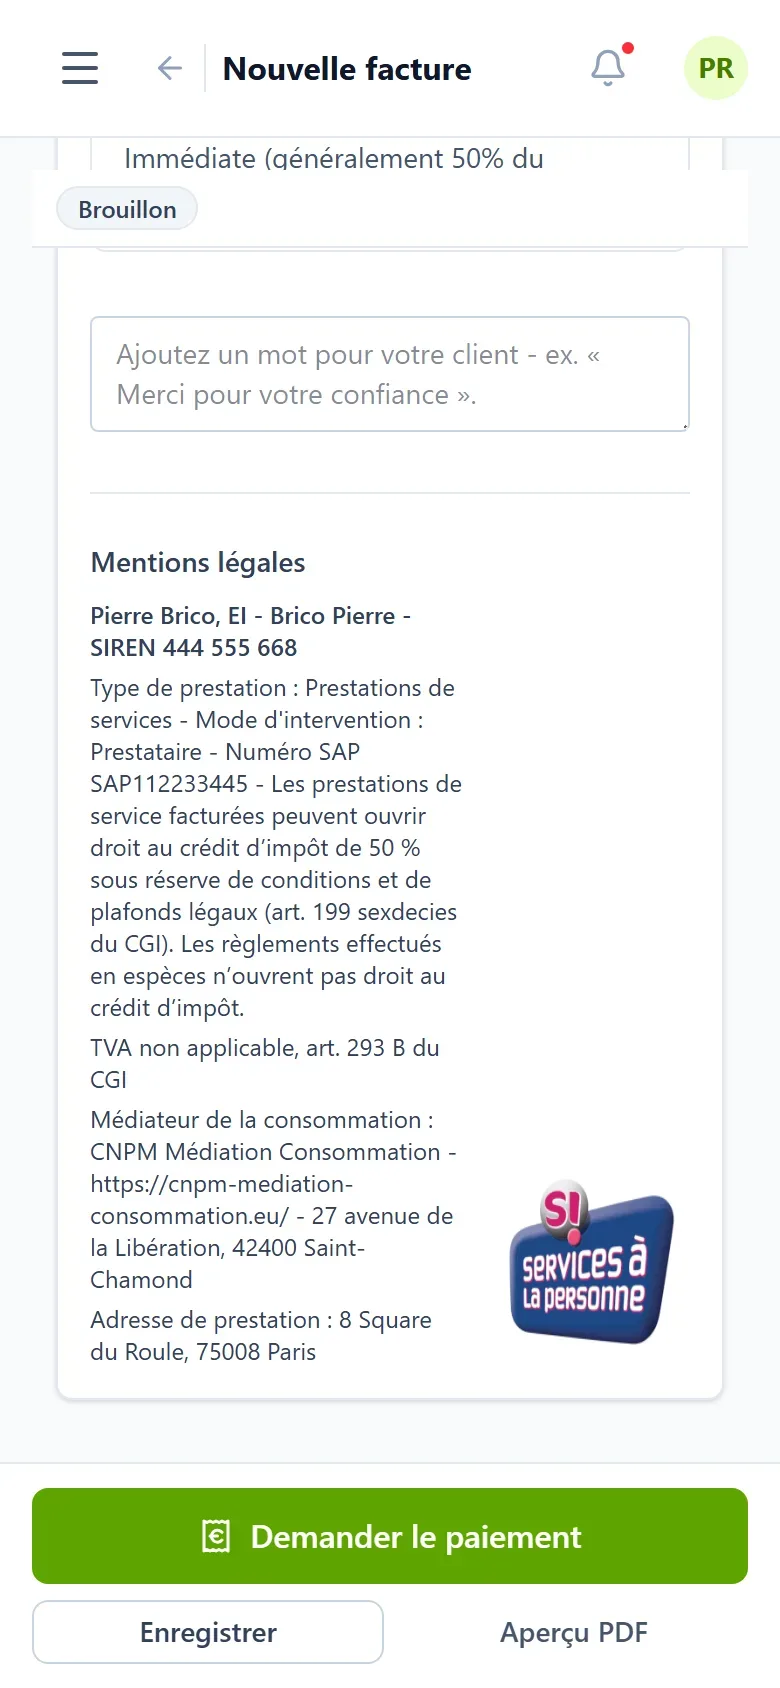
Pour renseigner ce qu'il faut, tout se passe dans vos paramètres : l'onglet « Informations légales » pour votre identité, votre SIRET et votre « Numéro SAP », et l'onglet « Mon activité » pour votre « Médiateur de la consommation ». Le fonctionnement complet du moteur est expliqué pas à pas dans notre guide pour comprendre les mentions injectées.
Questions fréquentes
Quelles sont les mentions obligatoires sur une facture en 2026 ?
Elles se rangent en quatre couches. Les mentions communes à toute facture, celles réservées aux clients professionnels, celles réservées aux clients particuliers, et celles qui dépendent de votre profil ou de l'opération. La liste officielle complète figure sur service-public.fr, fiche F31808.
Faut-il mettre l'indemnité de 40 € sur une facture à un particulier ?
Non. L'indemnité forfaitaire de 40 €, les pénalités de retard et les conditions d'escompte relèvent des relations entre professionnels. Service-public.fr précise que cette indemnité ne peut être réclamée qu'à un client professionnel.
Quel taux de pénalités de retard faut-il indiquer sur une facture ?
Le taux de refinancement de la Banque centrale européenne majoré de 10 points de pourcentage, ou un taux négocié qui ne descend pas sous trois fois le taux d'intérêt légal. Ne gravez pas de chiffre dans votre modèle : consultez la fiche F23211 de service-public.fr pour le taux en vigueur.
Que risque-t-on si une mention manque sur une facture ?
Le régime fiscal prévoit 15 € par mention manquante, plafonnés à 25 % du montant de la facture, avec une exonération de première infraction si l'erreur est réparée spontanément ou dans les 30 jours. Le régime administratif de la DGCCRF prévoit des plafonds bien plus élevés, mais ce sont des plafonds et non des amendes automatiques.
Mon numéro de facture doit-il se suivre sans trou ?
Oui. La loi impose une séquence chronologique et continue. Des séries distinctes sont admises si votre activité le justifie, chacune restant elle-même chronologique et continue.
Dois-je déjà indiquer le numéro SIREN de mon client sur mes factures ?
Pas encore si vous êtes micro-entrepreneur, TPE ou PME. L'obligation d'émettre des factures électroniques, et les mentions qui vont avec, s'ouvre au 1er septembre 2026 pour les grandes entreprises et les entreprises de taille intermédiaire, puis au 1er septembre 2027 pour les micro-entreprises et les PME.
Pour aller plus loin
Chaque couche de cette check-list a son article dédié :
- la mention « EI » en détail, pour comprendre pourquoi elle appartient à l'en-tête et pas au pied de page.
- les mentions réservées aux clients professionnels, pour les pénalités, les 40 € et l'escompte.
- facture mixte et langue de la facture, pour les factures qui mélangent main-d'œuvre et matériel.
Et si vous préférez que tout cela s'écrive tout seul, découvrez comment Prestavance produit des factures conformes sans effort. Vous pouvez aussi parcourir nos fonctionnalités de facturation et de devis, comparer nos tarifs ou consulter notre centre d'aide.
Informations vérifiées sur les sources officielles en août 2026. Cet article a une vocation d'information et ne remplace pas l'avis de votre expert-comptable.
Sources
- Service-public.fr, Mentions obligatoires sur une facture
- Service-public.fr, Délais de paiement entre entreprises et pénalités de retard (taux en vigueur, vérifié le 7 août 2026)
- Service-public.fr, Retard de paiement entre professionnels (indemnité de 40 € réservée au client professionnel, vérifié le 7 août 2026)
- Service-public.fr, Facturation électronique : soyez prêt au 1er septembre 2026 (calendrier d'émission 2026 et 2027)
- Légifrance, Article L. 441-9 du Code de commerce (mentions entre professionnels, conditions d'escompte, amende de 75 000 € et 375 000 €)
- Légifrance, Article L. 441-10 du Code de commerce (délais de paiement, taux des pénalités)
- Légifrance, Article D. 441-5 du Code de commerce (indemnité forfaitaire de 40 €)
- Légifrance, Article L. 441-16 du Code de commerce (sanction des délais de paiement)
- Légifrance, Article 242 nonies A de l'annexe II au Code général des impôts (mentions fiscales et numérotation)
- Légifrance, Article R. 123-237 du Code de commerce (mentions d'identité sur les documents commerciaux, contravention de 4e classe)
- Légifrance, Ordonnance n° 2021-1189 du 15 septembre 2021 (création du registre national des entreprises, en vigueur au 1er janvier 2023)
- Légifrance, Article 1737 du Code général des impôts (amende de 15 € par mention, plafond de 25 %, exonération de première infraction)
- Légifrance, Décret n° 2022-725 du 28 avril 2022 (mention « EI », en vigueur le 15 mai 2022)
- Légifrance, Article 199 sexdecies du Code général des impôts (crédit d'impôt services à la personne)
- Légifrance, Article D. 7233-1 du Code du travail (mentions des factures de services à la personne)
- Légifrance, Loi Toubon n° 94-665, article 2 (langue française sur les factures)
- BOFiP, BOI-CF-INF-10-40-40 (sanctions applicables aux infractions aux règles de facturation)
- URSSAF Auto-entrepreneur, La mention obligatoire « EI »