Facture mixte main-d'œuvre et matériel, facture en plusieurs langues : les règles
L'essentiel. Sur une facture mixte, celle qui porte à la fois de la main-d'œuvre et du matériel, le crédit d'impôt de 50 % ne s'applique qu'à la part de prestations de services. Le matériel, les fournitures et les marchandises en sont exclus. Vous devez donc isoler cette part et écrire son montant en euros sur la facture.
Deuxième sujet de cet article, plus discret mais tout aussi réel : la loi Toubon impose que votre facture soit rédigée en français. Elle n'interdit pas pour autant d'y ajouter une traduction.
Ce que vous ne pouvez pas facturer comme éligible
Prenons le cas le plus courant. Vous êtes jardinier déclaré services à la personne (SAP). Vous passez une matinée chez une cliente, et vous en profitez pour lui fournir les plants qu'elle vous avait demandés.
Votre facture porte deux choses de nature différente :
- votre main-d'œuvre, c'est-à-dire la prestation de petit jardinage elle-même ;
- des marchandises, les plants, qui n'ont rien d'une prestation de service.
La tentation est d'annoncer « 50 % de crédit d'impôt » sur le total. C'est faux, et la doctrine fiscale ne laisse aucune marge d'interprétation. Lorsque le service est rendu par une entreprise ou un organisme déclaré, la base de l'avantage fiscal est constituée par le total des sommes facturées au titre de la prestation de services, « à l'exclusion de toute fourniture de marchandises » (BOI-IR-RICI-150-20).
Autrement dit : ce que vous avez fait de vos mains ouvre droit au crédit d'impôt, ce que vous avez revendu n'y ouvre pas droit.
Pour le détail du dispositif lui-même, ses conditions et ses plafonds annuels, lisez notre article dédié sur le crédit d'impôt services à la personne. Le présent article ne traite que de ce qui doit être écrit sur la facture.
Pourquoi le montant doit être chiffré
La facture d'un organisme SAP destinée à un particulier n'est pas une facture ordinaire. Elle sert de justificatif fiscal à votre client.
L'article D. 7233-1 du Code du travail encadre spécifiquement les factures délivrées aux personnes physiques par les organismes de services à la personne : nature exacte des services fournis, taux horaires de main-d'œuvre ou prix forfaitaire, temps passé, prix des différentes prestations. Et la facture doit indiquer clairement si les prestations ouvrent droit à l'avantage fiscal (art. D. 7233-4 du Code du travail), l'attestation annuelle prévue au même article venant ensuite récapituler l'année.
Une mention vague du type « une partie de cette facture ouvre droit au crédit d'impôt » ne remplit pas cet office. Votre cliente se retrouve devant sa déclaration de revenus sans savoir quel montant reporter. Elle vous rappellera, ou pire, elle déclarera le total et devra rectifier.
La règle pratique tient en une phrase : sur une facture mixte, écrivez le montant éligible en euros.
Un exemple chiffré, de bout en bout
Reprenons notre jardinier. Il est déclaré SAP, en franchise en base de TVA, et intervient chez une particulière.
| Ligne | Nature | Montant |
|---|---|---|
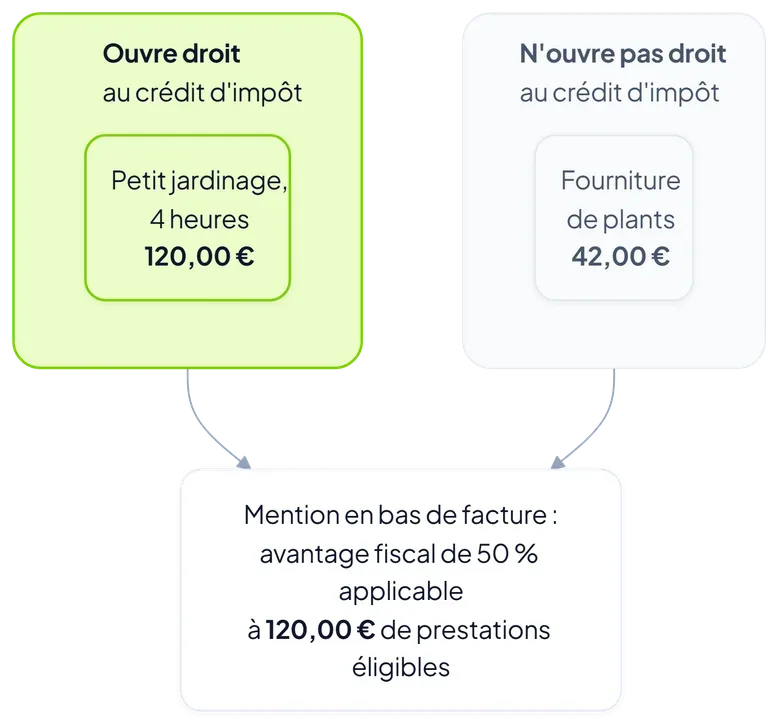
| Petit jardinage, 4 heures à 30 € | prestation de service SAP | 120,00 € |
| Fourniture de 6 plants de lavande | marchandise | 42,00 € |
| Total de la facture | 162,00 € |
La part éligible n'est pas 162,00 €. Elle est de 120,00 €, la seule main-d'œuvre.
Le crédit d'impôt de la cliente sur cette facture porte donc sur 120,00 €, et non sur le total. Les 42,00 € de plants sont à sa charge pleine et entière, exactement comme si elle les avait achetés en jardinerie.
C'est très précisément ce que la facture doit dire. Et c'est la formulation que Prestavance écrit tout seul dans le bloc de mentions légales :
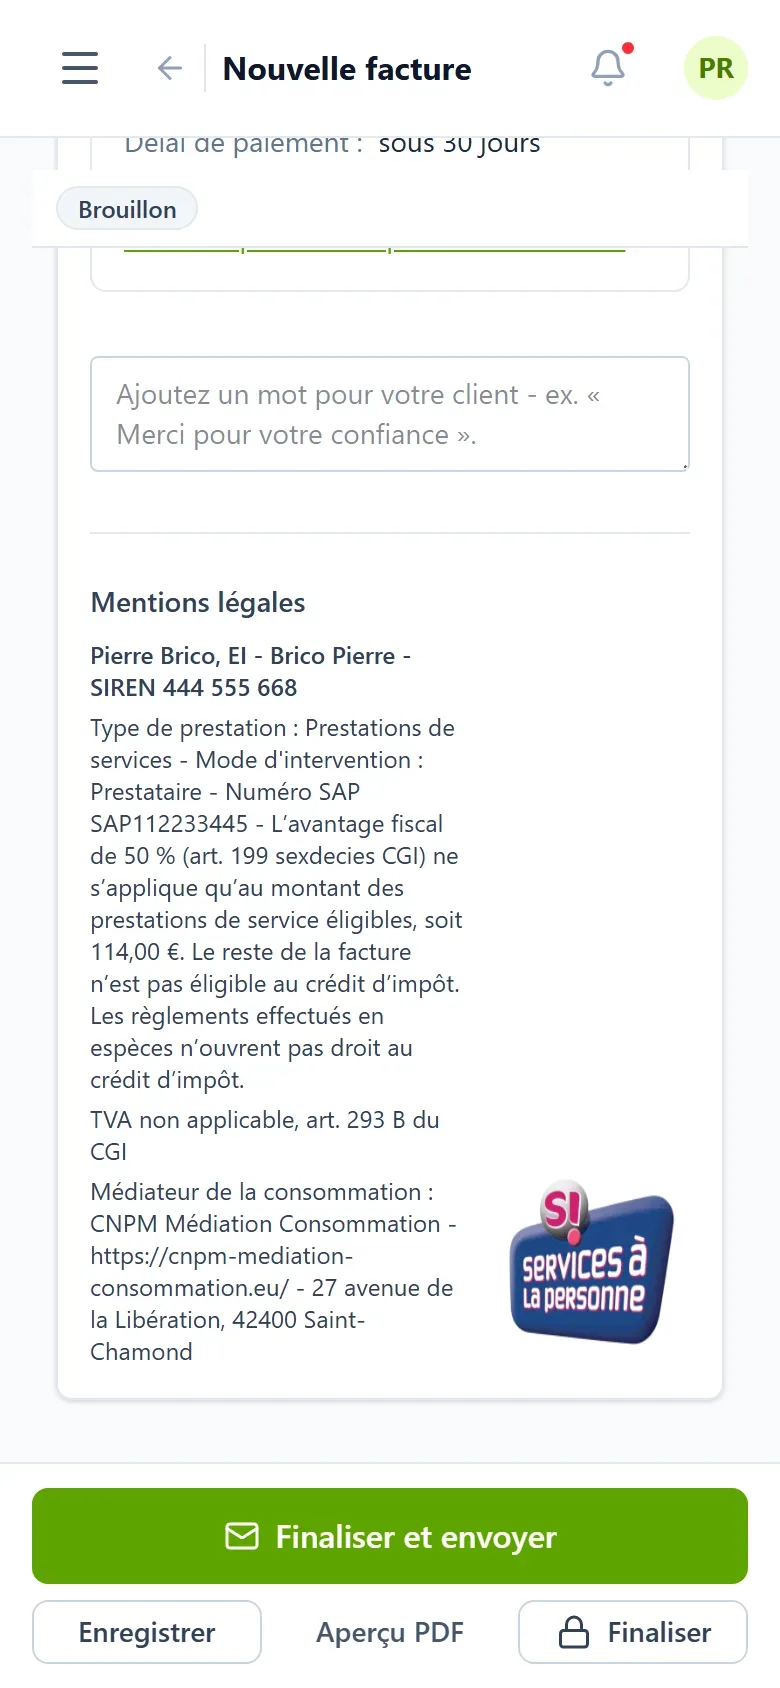
L'avantage fiscal de 50 % (art. 199 sexdecies CGI) ne s'applique qu'au montant des prestations de service éligibles, soit 120,00 €. Le reste de la facture n'est pas éligible au crédit d'impôt. Les règlements effectués en espèces n'ouvrent pas droit au crédit d'impôt.
Le montant repris dans cette mention est le total hors taxes des lignes éligibles.
Rien à calculer, rien à recopier : le montant est repris des lignes de votre facture.
Et quand tout est éligible ?
Si votre facture ne comporte que de la main-d'œuvre, il n'y a plus de part à isoler et la mention change d'elle-même. Elle devient :
Les prestations de service facturées peuvent ouvrir droit au crédit d'impôt de 50 % sous réserve de conditions et de plafonds légaux (art. 199 sexdecies du CGI). Les règlements effectués en espèces n'ouvrent pas droit au crédit d'impôt.
Notez la prudence de la formule : « peuvent ouvrir droit », « sous réserve de conditions et de plafonds ». C'est volontaire. Le crédit d'impôt dépend de la situation fiscale de votre client, pas de la vôtre. Promettre un avantage fiscal comme s'il était acquis d'avance est un discours commercial risqué, et il n'appartient pas à une facture de le tenir.
Le cas du paiement en espèces
Vous avez remarqué la dernière phrase des deux mentions. Elle n'est pas décorative.
Le dispositif de l'Avance Immédiate fonctionne exclusivement par prélèvement bancaire : l'URSSAF prélève les 50 % de reste à charge sur le compte de votre cliente. Un paiement en espèces contourne ce prélèvement, il n'y a aucun compte à débiter.
Conséquence très concrète : une prestation réglée en liquide ne bénéficie jamais de l'Avance Immédiate. Votre cliente n'est pas privée du crédit d'impôt pour autant : elle peut le faire valoir l'année suivante sur sa déclaration de revenus, à partir de l'attestation fiscale annuelle que vous lui remettez. Elle attend simplement un an au lieu d'être créditée tout de suite.
C'est un vrai sujet de terrain, parce que le règlement en espèces reste courant chez les particuliers âgés. Le dire au moment du devis évite une mauvaise surprise. C'est aussi la raison pour laquelle Prestavance ne propose pas « Espèces » parmi les moyens de paiement sélectionnables sur vos devis et factures.
Comment Prestavance décide qu'une ligne est éligible
Vous n'avez aucun tri à faire à la main. Prestavance calcule tout seul le montant éligible à partir des lignes de votre facture.
La logique est simple :
- Une ligne compte comme éligible lorsqu'il s'agit d'une prestation de service portant un type d'activité services à la personne.
- Toutes les autres lignes, les biens comme les services sans type d'activité, comptent comme non éligibles.
- Les montants des lignes éligibles sont additionnés, et ce total est écrit dans la mention.
- Dès qu'au moins une ligne non éligible est présente, la formulation bascule automatiquement sur la version restrictive, celle qui chiffre la part éligible.
Trois conditions doivent être réunies pour que la clause apparaisse : votre numéro SAP doit être renseigné dans votre profil, votre client doit être un particulier, et la facture doit comporter au moins une ligne éligible.
C'est le point sur lequel il vaut la peine d'être attentif : si vous oubliez de renseigner le type d'activité sur une ligne de prestation, elle sera comptée comme non éligible et le montant annoncé à votre client sera trop bas. Le bloc « Mentions légales » de l'éditeur vous montre le résultat en direct, avant l'envoi.
Une dernière chose, souvent oubliée : dès que votre facture porte une vente de biens à un particulier, une autre mention s'ajoute, celle de la garantie légale de conformité de 2 ans. Elle est détaillée dans la check-list des mentions obligatoires.
Deuxième sujet : en quelle langue rédiger votre facture ?
Passons à l'autre question de cet article. Elle se pose dès qu'un client ne parle pas français, ou réside à l'étranger tout en faisant appel à vous.
La règle : le français est obligatoire
L'article 2 de la loi Toubon (loi n° 94-665 du 4 août 1994) est direct. Il vise, entre autres documents :
« Dans la désignation, l'offre, la présentation, le mode d'emploi ou d'utilisation, la description de l'étendue et des conditions de garantie d'un bien, d'un produit ou d'un service, ainsi que dans les factures et quittances, l'emploi de la langue française est obligatoire. »
Les factures sont donc nommées explicitement dans le texte. Une facture rédigée uniquement en anglais, remise à un client en France, n'est pas conforme.
La nuance : le français doit être présent, pas exclusif
Voilà ce que beaucoup d'articles oublient de préciser, et c'est pourtant la partie utile.
La loi impose la présence du français. Elle n'impose pas l'exclusion des autres langues. La circulaire d'application du 19 mars 1996 le confirme : ces documents « peuvent comporter une traduction en une ou plusieurs langues étrangères ».
Concrètement, si vous intervenez chez une famille anglophone expatriée, vous avez le droit de lui remettre une facture bilingue. Le bon réflexe :
- rédigez la facture en français, complète, avec toutes ses mentions obligatoires ;
- ajoutez la traduction à côté, en colonne ou en dessous ;
- veillez à ce que la version française reste aussi lisible que la traduction, jamais reléguée en petits caractères.
Ce dernier point est l'esprit du texte : une version française présente mais illisible reviendrait à contourner l'obligation.
Ce que cet article ne couvre pas
Nous nous en tenons ici à ce que dit le texte pour une facture remise à un client en France. Les situations de facturation intracommunautaire ou d'exportation appellent d'autres règles, notamment de TVA, que cet article ne couvre pas. En cas de doute sur un client établi hors de France, rapprochez-vous de votre comptable.
Et rappelons-le, puisque cela revient souvent : la facture s'établit en euros, avec le symbole après le montant et la virgule comme séparateur décimal. « 162,00 € », jamais « EUR 162.00 ».
Ce qu'il faut retenir
| Question | Réponse courte |
|---|---|
| Le crédit d'impôt porte-t-il sur le total d'une facture mixte ? | Non. Uniquement sur la part de prestations de services. |
| Faut-il chiffrer la part éligible ? | Oui, en euros, sur la facture. |
| Faut-il faire deux factures séparées ? | Non, ce n'est pas obligatoire. |
| Le paiement en espèces ouvre-t-il droit au crédit d'impôt ? | Oui, mais pas en Avance Immédiate : le crédit se récupère l'année suivante, sur déclaration. |
| Une facture peut-elle être en anglais seulement ? | Non. Le français est obligatoire. |
| Une facture bilingue est-elle admise ? | Oui, si le français est présent et lisible. |
Questions fréquentes
Sur une facture mixte, le crédit d'impôt s'applique-t-il au total ?
Non, et c'est l'erreur la plus coûteuse. Le crédit d'impôt de 50 % ne porte que sur les prestations de services à la personne. La doctrine fiscale est explicite : la base de l'avantage fiscal est constituée par le total des sommes facturées au titre de la prestation de services, « à l'exclusion de toute fourniture de marchandises ». Les plantes, les produits d'entretien, les fournitures et le matériel refacturés en sont donc exclus.
Faut-il écrire le montant éligible en toutes lettres sur la facture ?
Il faut l'indiquer chiffré, en euros. Écrire « une partie de cette facture ouvre droit au crédit d'impôt » sans chiffre laisse votre client incapable de remplir sa déclaration. Prestavance calcule tout seul le montant éligible à partir des lignes de votre facture et l'écrit dans la mention.
Faut-il faire deux factures séparées pour la main-d'œuvre et le matériel ?
Ce n'est pas obligatoire. Une seule facture peut porter les deux, à condition que la part éligible soit isolée et chiffrée. Deux factures distinctes restent possibles, mais elles ne changent rien à la règle de fond : le matériel n'ouvre pas droit au crédit d'impôt, séparé ou non.
Un paiement en espèces ouvre-t-il droit au crédit d'impôt ?
Le règlement en espèces ferme la porte à l'Avance Immédiate, le versement en temps réel des 50 % par l'URSSAF, qui passe par un prélèvement bancaire. Votre cliente peut en revanche faire valoir le crédit d'impôt classique l'année suivante, sur sa déclaration de revenus, à partir de l'attestation fiscale annuelle.
Une facture peut-elle être rédigée en anglais ?
Pas à la place du français. L'article 2 de la loi Toubon rend l'emploi du français obligatoire « dans les factures et quittances ». En revanche, la circulaire du 19 mars 1996 admet que ces documents « peuvent comporter une traduction en une ou plusieurs langues étrangères ». Une facture bilingue est donc admise.
Comment Prestavance sait-il quelles lignes sont éligibles ?
Une ligne compte comme éligible lorsqu'il s'agit d'une prestation de service portant un type d'activité services à la personne. Prestavance additionne ces lignes, écrit le total dans la mention et bascule sur la formulation restrictive dès qu'une ligne non éligible est présente.
Laissez la mention s'écrire toute seule
Une facture mixte est exactement le genre de document sur lequel une erreur de bonne foi coûte cher : un montant annoncé de travers, et c'est votre cliente qui déclare faux.
Prestavance lit les lignes de votre facture, identifie celles qui sont éligibles, additionne leur montant et écrit la mention correspondante, dans la bonne formulation. Vous voyez le résultat dans l'éditeur avant l'envoi, et il est identique à ce que recevra votre client.
Cela fonctionne sur toutes les offres. Découvrez des factures conformes automatiquement, ou parcourez la page /fonctionnalites/facturation-devis pour voir l'ensemble du module de facturation.
Pour aller plus loin :
- la check-list des mentions obligatoires, le panorama complet des mentions d'une facture ;
- les mentions obligatoires, la définition en une minute ;
- le crédit d'impôt services à la personne, pour le dispositif, ses conditions et ses plafonds.
Sources
Règles à jour au 1er mai 2026 pour la base de connaissance Prestavance, sources officielles consultées en août 2026.
- Légifrance, Article 199 sexdecies du Code général des impôts (crédit d'impôt services à la personne, taux de 50 %)
- BOFiP, BOI-IR-RICI-150-20 (base de l'avantage fiscal « à l'exclusion de toute fourniture de marchandises » ; modes de paiement retenus)
- Légifrance, Article D. 7233-1 du Code du travail (mentions des factures SAP délivrées aux personnes physiques)
- Légifrance, Article D. 7233-4 du Code du travail (attestation fiscale annuelle)
- Légifrance, Loi n° 94-665 du 4 août 1994, article 2 (loi Toubon, emploi du français dans les factures et quittances)
- Légifrance, Loi n° 94-665 du 4 août 1994, texte intégral
- Légifrance, Circulaire du 19 mars 1996 (application de la loi Toubon, traductions admises)
- Service-public.fr, Mentions obligatoires sur une facture, fiche F31808