Pénalités de retard et indemnité de 40 € : le bon taux à mettre sur vos factures B2B
L'essentiel. Vous cherchez le taux de pénalités de retard à écrire sur vos factures en 2026 ? La bonne réponse n'est pas un pourcentage, c'est une règle : le taux par défaut est celui de la Banque centrale européenne pour son opération de refinancement la plus récente, majoré de 10 points de pourcentage (article L. 441-10 du Code de commerce). Ce taux est révisé deux fois par an, au 1er janvier et au 1er juillet, et le seul endroit fiable pour lire celui du moment est la fiche F23211 de service-public.fr.
Deuxième chose à savoir, et elle compte encore plus pour vous : les pénalités de retard, l'indemnité forfaitaire de 40 € et la mention d'escompte s'adressent uniquement à vos clients professionnels. Sur une facture à un particulier, elles n'ont rien à faire.
Pourquoi cet article ne vous donnera pas de chiffre
Vous auriez pu tomber sur un article qui affiche fièrement un taux à deux décimales. Nous n'allons pas le faire, et pas par prudence excessive.
Le taux des pénalités dépend du taux de refinancement de la Banque centrale européenne, qui change au gré de la politique monétaire. Le taux applicable est révisé au 1er janvier et au 1er juillet de chaque année. Un chiffre publié en janvier est donc faux au mois de juillet suivant.
Le problème est réel : des pages encore bien positionnées peuvent servir des données périmées, sans bandeau d'avertissement. Un prestataire consciencieux qui « vérifie » son taux sur l'une de ces pages en ressort avec un chiffre dépassé, et la conviction d'avoir bien travaillé.
Le bon réflexe est donc l'inverse de celui qu'on croit. Ne mémorisez pas un taux : mémorisez où aller le lire.
Le réflexe à garder. Avant d'imprimer un taux chiffré sur une facture, ouvrez la fiche F23211 de service-public.fr, qui indique le taux en vigueur pour le semestre en cours et sa date de mise à jour. C'est la seule source publique tenue à jour semestre après semestre.
Avant tout : ces trois mentions sont réservées aux professionnels
C'est le point le plus important de cet article pour la plupart de nos lecteurs, alors nous le mettons tout de suite.
Si vous exercez dans les services à la personne (SAP), vous facturez très majoritairement des particuliers. Ménage, garde d'enfants, jardinage, aide aux personnes âgées, soutien scolaire : votre client est une personne, pas une entreprise.
Or, trois mentions dont tout le monde parle ne concernent que les factures entre professionnels :
| Mention | Texte de référence | Facture à un professionnel | Facture à un particulier |
|---|---|---|---|
| Taux des pénalités de retard | art. L. 441-9 et L. 441-10 C. com. | obligatoire | sans objet |
| Indemnité forfaitaire de 40 € pour frais de recouvrement | art. L. 441-9 et D. 441-5 C. com. | obligatoire | sans objet |
| Conditions d'escompte | art. L. 441-9 C. com. | obligatoire | sans objet |
Ces obligations relèvent du Code de commerce, dont l'article L. 441-9 vise les achats de produits et les prestations de service réalisés « pour une activité professionnelle ». Elles encadrent donc les relations entre professionnels. Service-public.fr rappelle d'ailleurs que l'indemnité forfaitaire de 40 € pour frais de recouvrement relève de ces mêmes rapports entre professionnels (fiche F23208, consultée en août 2026).
Écrire « une indemnité de 40 € vous sera réclamée » au bas d'une facture adressée à une cliente de 82 ans n'a donc aucun effet juridique. Cela dégrade seulement la lecture du document et le ton de la relation.
Que faire face à un particulier qui paie en retard ? Vous relevez du droit commun des contrats : un rappel amiable, puis une mise en demeure, puis un recouvrement judiciaire si la somme le justifie. Ce n'est pas le sujet de cet article, mais sachez que le levier existe et qu'il est différent.
Le taux de pénalités : la règle, en trois lignes
L'article L. 441-9 du Code de commerce impose que la facture entre professionnels indique « le taux des pénalités exigibles le jour suivant la date de règlement inscrite sur la facture ». C'est le taux qui doit figurer, pas une vague promesse de sanction.
L'article L. 441-10 dit ensuite comment ce taux se détermine.
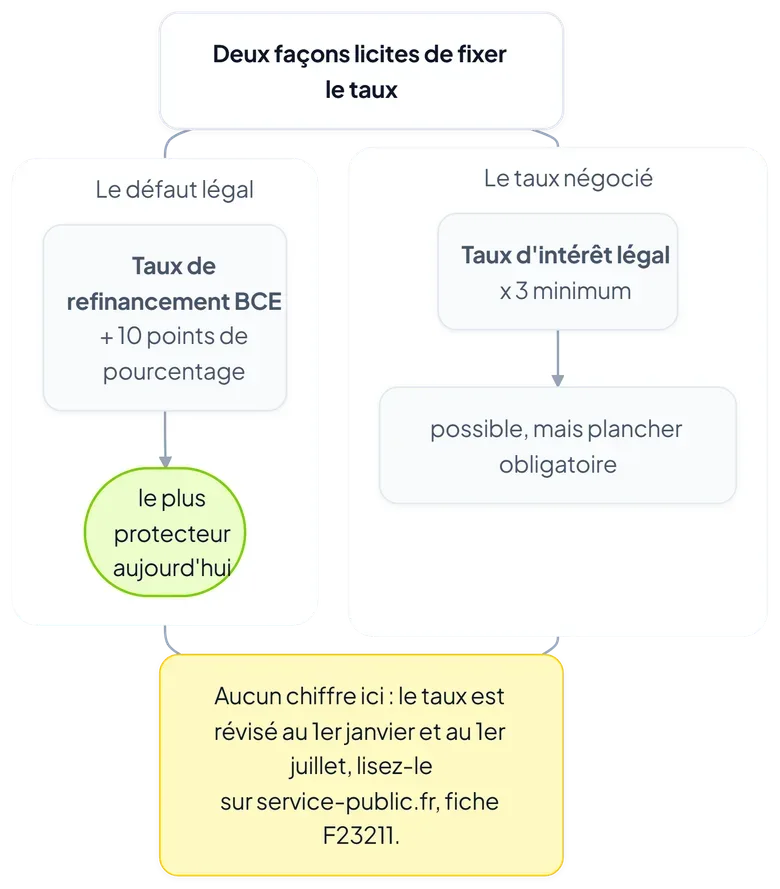
1. Le taux par défaut. Il est égal au taux d'intérêt appliqué par la Banque centrale européenne à son opération de refinancement la plus récente, majoré de 10 points de pourcentage. C'est le taux qui s'applique si votre contrat ou vos conditions générales ne disent rien.
2. Le taux négocié, avec un plancher. Vous pouvez convenir d'un autre taux avec votre client, à une condition : il ne peut pas descendre sous trois fois le taux d'intérêt légal. Le texte est clair : « Sauf disposition contraire qui ne peut toutefois fixer un taux inférieur à trois fois le taux d'intérêt légal ».
3. Elles sont dues de plein droit. Les pénalités de retard sont « exigibles sans qu'un rappel soit nécessaire ». Vous n'avez pas besoin d'envoyer une mise en demeure pour qu'elles courent.
Le conseil qui compte : ne négociez pas ce taux à la baisse
Voici un point que peu d'articles font remarquer, et qui a une vraie valeur pratique.
Le taux d'intérêt légal applicable aux créances des professionnels est très bas, bien plus bas que celui réservé aux particuliers. Même multiplié par trois, le plancher négocié reste, au semestre en cours, nettement inférieur au taux par défaut fondé sur le taux de la Banque centrale européenne majoré de 10 points. Ce rapport peut s'inverser à d'autres moments : les deux valeurs sont publiées côte à côte sur la fiche F23211.
Autrement dit : le régime légal par défaut est actuellement le plus protecteur des deux pour vous, le prestataire. Chaque fois qu'on vous propose d'inscrire dans un contrat un taux « équivalent à trois fois le taux d'intérêt légal », on vous propose en réalité de réduire votre protection.
Vous pouvez vérifier vous-même l'écart : la fiche F23211 de service-public.fr publie les deux valeurs côte à côte, le taux par défaut du semestre et le plancher correspondant.
L'indemnité forfaitaire de 40 € : simple, fixe, non négociable
Celle-là est reposante : c'est un montant fixe, et il n'a pas bougé depuis des années.
L'article D. 441-5 du Code de commerce est d'une brièveté rare : « Le montant de l'indemnité forfaitaire pour frais de recouvrement prévue au II de l'article L. 441-10 est fixé à 40 euros. »
Trois précisions utiles :
- Elle est due de plein droit dès qu'un client professionnel paie en retard, comme les pénalités.
- Elle s'applique par facture impayée, une seule fois, quelle que soit la durée du retard.
- Elle ne se négocie pas à la baisse, et son montant doit figurer sur la facture au titre de l'article L. 441-9.
Si vos frais de recouvrement réels dépassent ce forfait, l'article L. 441-10 vous permet de demander une indemnisation complémentaire, sur justification. En pratique, cela suppose de pouvoir prouver ces frais, ce qui reste rare pour une petite structure.
Notre définition détaillée des pénalités de retard et de l'indemnité de 40 € reprend ces règles en version courte, si vous voulez la garder sous la main.
La mention d'escompte : non, elle n'a pas disparu en 2019
Voici la partie contre-intuitive, et probablement la raison pour laquelle cet article existe.
Une croyance tenace circule depuis 2019 : « l'ordonnance 2019-359 a supprimé l'obligation de mentionner l'escompte ». Nous l'avons entendue en réunion, lue sur des forums, et même vue dans un modèle de facture proposé par un cabinet.
Elle est fausse. Et il suffit d'ouvrir le texte pour s'en convaincre.
L'article L. 441-9 du Code de commerce, dans sa rédaction issue de cette même ordonnance et en vigueur depuis le 26 avril 2019, impose que la facture mentionne « les conditions d'escompte applicables en cas de paiement à une date antérieure à celle résultant de l'application des conditions générales de vente ».
L'ordonnance a réécrit l'article, elle ne l'a pas vidé. L'exigence d'escompte figure noir sur blanc dans la version actuellement applicable, consultable librement sur Légifrance.
Concrètement, qu'écrire si vous n'accordez aucun escompte ?
C'est le cas de la quasi-totalité des prestataires de services à la personne : vous ne faites pas de remise à celui qui paie en avance.
La loi ne vous demande pas d'accorder un escompte. Elle vous demande d'indiquer les conditions applicables. Si ces conditions sont « aucune », vous devez l'écrire.
Les formulations couramment admises sont :
- « Escompte pour paiement anticipé : néant. »
- « Pas d'escompte pour paiement anticipé. »
- « Aucun escompte n'est accordé pour paiement anticipé. »
Une case laissée vide n'est pas une réponse. Le silence total sur ce point est une mention manquante.
Nous détaillons ce raccourci de métier dans notre fiche sur la mention « escompte néant ».
Ce que vous risquez vraiment, et pourquoi il ne faut pas paniquer
Les articles sur ce sujet aiment agiter des chiffres impressionnants. Remettons-les à leur place : ce sont des plafonds, pas des amendes automatiques, et deux régimes distincts coexistent. Ils sont souvent confondus, y compris par des sources sérieuses.
| Régime | Texte | Ce qu'il sanctionne | Montant maximal |
|---|---|---|---|
| Fiscal (administration fiscale) | art. 1737-II du Code général des impôts | une mention manquante ou inexacte sur la facture | 15 € par mention, dans la limite de 25 % du montant de la facture |
| Administratif, mentions (DGCCRF) | art. L. 441-9 du Code de commerce | l'absence des mentions obligatoires entre professionnels | 75 000 € personne physique, 375 000 € personne morale, doublés en cas de réitération sous deux ans |
| Administratif, délais (DGCCRF) | art. L. 441-16 du Code de commerce | le non-respect des délais de paiement, pas les mentions | 75 000 € personne physique, 2 millions d'euros personne morale |
Attention à une confusion fréquente. Beaucoup de sources attribuent l'amende pour mention manquante à l'article L. 441-16. C'est inexact : l'article L. 441-16 sanctionne les retards de paiement que vous infligeriez à vos propres fournisseurs. L'amende qui vise vos mentions de facture est portée par l'article L. 441-9 lui-même.
Sur le volet fiscal, il existe une protection que peu de gens connaissent : l'article 1737 du Code général des impôts prévoit que ces amendes ne sont pas applicables en cas de première infraction commise au cours de l'année civile en cours et des trois années précédentes, dès lors que l'infraction a été réparée spontanément ou dans les trente jours suivant une première demande de l'administration.
Autrement dit : un oubli de bonne foi, corrigé rapidement, ne vous coûte normalement rien. La règle mérite d'être respectée pour la solidité de vos documents, pas par peur du gendarme.
Ce que Prestavance écrit à votre place
Bonne nouvelle : ces trois mentions ne sont pas à retenir de mémoire, ni à recopier d'une facture à l'autre.
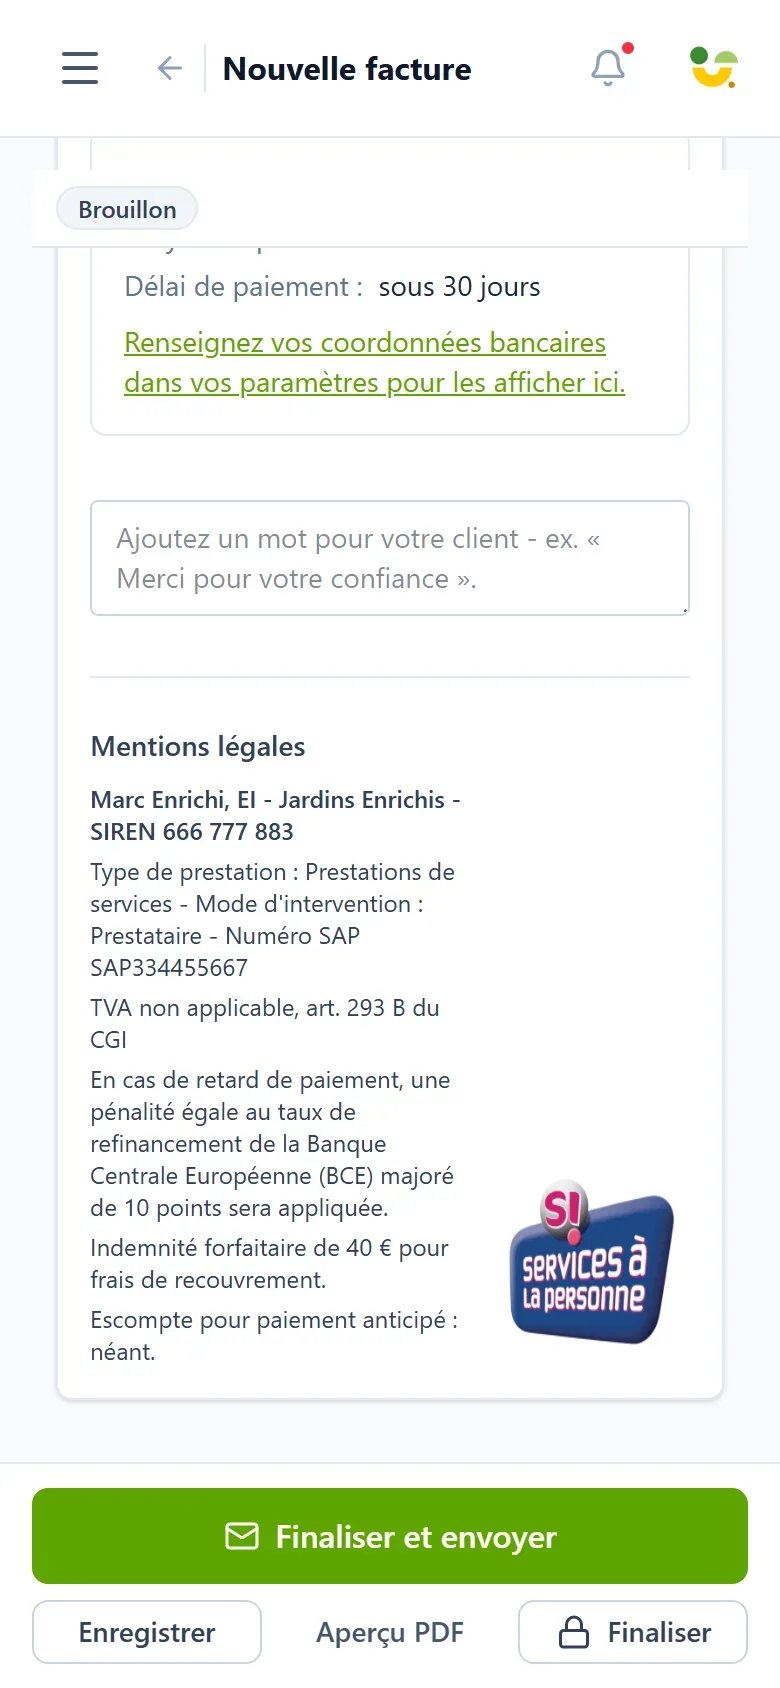
Quand vous sélectionnez un client de type professionnel dans l'éditeur, Prestavance ajoute automatiquement les trois lignes correspondantes en bas du document :
- « En cas de retard de paiement, une pénalité égale au taux de refinancement de la Banque Centrale Européenne (BCE) majoré de 10 points sera appliquée. »
- « Indemnité forfaitaire de 40 € pour frais de recouvrement. »
- « Escompte pour paiement anticipé : néant. »
Quand votre client est un particulier, ces trois lignes ne s'écrivent pas. C'est le type de client sélectionné qui commande, et vous n'avez rien à cocher.
Deux précisions honnêtes
Nous préférons annoncer les limites plutôt que de laisser une bonne surprise se transformer en mauvaise.
Prestavance retient le régime légal par défaut, celui qui vous protège le mieux. La ligne injectée est fondée sur le taux de refinancement de la Banque centrale européenne majoré de 10 points, c'est-à-dire le taux qui s'applique de plein droit quand votre contrat ne dit rien. En revanche, Prestavance n'imprime aucun pourcentage chiffré et ne calcule aucun montant de pénalité à votre place : la mention énonce la règle de calcul, pas le taux du semestre. C'est volontaire, car ce taux change deux fois par an alors qu'une facture envoyée, elle, ne change plus. Pour connaître le pourcentage en vigueur, consultez la fiche F23211 de service-public.fr ; pour faire figurer un taux négocié à la place, utilisez la note libre du bloc « Mentions légales ».
La mention d'escompte s'ajoute sur toutes vos factures professionnelles. Il n'existe pas aujourd'hui de réglage pour la retirer. C'est correct dans l'immense majorité des situations, puisque presque personne n'accorde d'escompte dans notre métier. Mais si vous en accordez réellement un, vous devrez en préciser les conditions par un autre moyen, par exemple la note libre.
Le fonctionnement complet du moteur est décrit dans notre guide pour comprendre les mentions injectées, et l'ensemble du dispositif sur notre page des mentions injectées selon votre client.
Récapitulatif : la facture professionnelle en cinq lignes
Si vous facturez une entreprise, une association ou une copropriété, vérifiez que votre document porte bien :
- La date ou le délai de règlement convenu : 30 jours à défaut d'accord ; au maximum 60 jours après émission, ou 45 jours fin de mois si vous l'avez expressément convenu.
- Le taux des pénalités de retard, selon la règle légale par défaut ou selon un taux négocié respectant le plancher.
- Le montant de l'indemnité forfaitaire de 40 € pour frais de recouvrement.
- Les conditions d'escompte, y compris quand elles se résument à « néant ».
- Le numéro de bon de commande de votre client, s'il vous en a transmis un.
Et bien sûr toutes les mentions communes à n'importe quelle facture, que nous avons reprises une par une dans la check-list complète des mentions.
Questions fréquentes
Quel taux de pénalités de retard faut-il indiquer sur une facture en 2026 ?
La loi ne fixe pas un chiffre gravé dans le marbre, elle fixe une règle : le taux par défaut est celui appliqué par la Banque centrale européenne à son opération de refinancement la plus récente, majoré de 10 points de pourcentage. Comme ce taux bouge, le taux applicable est révisé au 1er janvier et au 1er juillet. Ne recopiez jamais un pourcentage lu dans un article : lisez le taux en vigueur sur service-public.fr, fiche F23211, le jour où vous éditez votre facture.
Dois-je mettre les pénalités de retard et les 40 € sur une facture à un particulier ?
Non. Ces mentions, ainsi que celle d'escompte, concernent les relations entre professionnels. Service-public.fr précise que l'indemnité de 40 € ne peut être réclamée qu'à un client professionnel. Sur une facture adressée à un particulier, elles n'ont aucune place.
La mention d'escompte a-t-elle été supprimée par l'ordonnance de 2019 ?
Non, et c'est une confusion très répandue. L'article L. 441-9 du Code de commerce, dans sa rédaction issue de l'ordonnance 2019-359 et en vigueur depuis le 26 avril 2019, impose toujours que la facture précise les conditions d'escompte applicables en cas de paiement anticipé. Si vous n'en accordez aucun, vous devez l'écrire.
Puis-je négocier un taux de pénalités plus bas avec mon client professionnel ?
Oui, la loi l'autorise, mais avec un plancher : le taux convenu ne peut pas descendre sous trois fois le taux d'intérêt légal. En pratique, ce plancher est aujourd'hui nettement moins protecteur pour vous que le taux par défaut. Vous n'avez donc aucun intérêt à négocier ce point à la baisse.
Que risque-t-on si une de ces mentions manque sur une facture entre professionnels ?
Deux régimes existent, et ce sont des plafonds, pas des amendes automatiques. Côté fiscal, 15 € par mention manquante ou inexacte, plafonnés à 25 % du montant de la facture, avec une exonération de première infraction si vous régularisez spontanément ou dans les trente jours. Côté administratif, l'article L. 441-9 du Code de commerce porte lui-même une amende pouvant atteindre 75 000 € pour une personne physique et 375 000 € pour une personne morale.
Les pénalités de retard s'appliquent-elles automatiquement, sans relance ?
Oui. Elles sont exigibles sans qu'un rappel soit nécessaire, dès le jour suivant la date de règlement inscrite sur la facture. Cela ne vous oblige pas à les réclamer : c'est un droit, pas une obligation.
Arrêtez de vous demander ce qu'il faut écrire
Vous connaissez votre métier. Vous n'avez pas à surveiller le taux de refinancement de la Banque centrale européenne deux fois par an pour savoir quoi imprimer en bas d'une facture.
Découvrez comment Prestavance compose des mentions injectées selon votre client, explorez les fonctionnalités de facturation et de devis ou comparez nos tarifs. Vous trouverez d'autres sujets détaillés dans notre centre d'aide et sur notre blog.
Ce qu'il faut retenir
- Le taux de pénalités n'est pas un chiffre à mémoriser mais une règle : taux de refinancement de la Banque centrale européenne majoré de 10 points de pourcentage, révisé deux fois par an.
- Le taux en vigueur se lit sur service-public.fr, fiche F23211, jamais dans un article daté.
- Un taux négocié est licite, avec un plancher de trois fois le taux d'intérêt légal ; aujourd'hui, le défaut légal vous protège mieux.
- L'indemnité forfaitaire de 40 € est fixe, due de plein droit, non négociable, par facture impayée.
- La mention d'escompte reste obligatoire : l'ordonnance de 2019 ne l'a pas supprimée.
- Ces trois mentions sont réservées aux clients professionnels. Sur une facture à un particulier, elles n'ont rien à faire.
Informations vérifiées sur les sources officielles en août 2026. Cette page a une vocation d'information et ne remplace pas l'avis de votre expert-comptable.
Sources
- Service-public.fr, Délais de paiement entre entreprises et pénalités de retard (taux en vigueur, plancher, indemnité de 40 €, mise à jour du 7 août 2026)
- Service-public.fr, Retard de paiement entre professionnels (indemnité de 40 € réservée au client professionnel, mise à jour du 7 août 2026)
- Service-public.fr, Mentions obligatoires sur une facture entre professionnels
- Légifrance, Article L. 441-9 du Code de commerce (mentions entre professionnels, conditions d'escompte, amende de 75 000 € / 375 000 €, en vigueur depuis le 26 avril 2019)
- Légifrance, Article L. 441-10 du Code de commerce (délais de paiement, taux par défaut, plancher de trois fois le taux d'intérêt légal, exigibilité sans rappel)
- Légifrance, Article D. 441-5 du Code de commerce (montant de l'indemnité forfaitaire fixé à 40 €)
- Légifrance, Article L. 441-16 du Code de commerce (sanction du non-respect des délais de paiement)
- Légifrance, Article 1737 du Code général des impôts (amende de 15 € par mention, plafond de 25 %, exonération de première infraction)
- BOFiP, BOI-CF-INF-10-40-40 (infractions aux règles de facturation)