Préparer les attestations fiscales annuelles de vos clients
Chaque année, avant le 31 mars, vous devez remettre à chacun de vos clients particuliers une attestation récapitulant ce qu'il vous a versé l'année précédente. C'est ce document qui lui permet de faire valoir son crédit d'impôt.
Chaque année, avant le 31 mars, vous devez remettre à chacun de vos clients particuliers une attestation récapitulant ce qu'il vous a versé l'année précédente. C'est ce document qui lui permet de faire valoir son crédit d'impôt.
Ce guide vous montre comment la préparer dans Prestavance, et surtout ce que vous devez vérifier avant de l'envoyer. Une attestation juste vaut mieux qu'une attestation rapide : c'est votre client qui reportera ces chiffres sur sa déclaration de revenus.
Avant de commencer : ce dont vous avez besoin
- Avoir facturé des prestations de services à la personne à des clients particuliers sur l'année concernée, avec des factures qui ne sont plus à l'état de brouillon.
- Disposer du plan Premium, qui débloque la génération automatique dans Prestavance.
- Idéalement, avoir renseigné votre numéro SAP dans vos réglages : il s'imprime alors sur l'attestation, où il fait partie du contenu attendu.
L'obligation ne dépend pas de votre offre. Remettre l'attestation avant le 31 mars s'impose à vous quelle que soit votre formule, y compris gratuite. C'est l'automatisation qui est payante, jamais la conformité. Si vous n'êtes pas au plan Premium, reprenez simplement le modèle diffusé par service-public.fr et remplissez-le à la main : il est parfaitement valable.
Comment générer une attestation fiscale dans Prestavance ?
- Dans le menu latéral, ouvrez Déclarations, puis l'onglet Attestation Fiscale. Vous arrivez sur la page Attestation Fiscale Annuelle.
- En haut de la page, choisissez l'année concernée dans la liste déroulante. Vous préparez normalement l'année écoulée : en mars 2027, vous sélectionnez 2026.
- Vérifiez la pastille d'échéance affichée à droite. Elle indique « À envoyer avant le… » avec le nombre de jours restants, ou « En retard depuis le… » si la date est passée.
- Parcourez la liste de vos clients particuliers. Chaque ligne affiche quatre valeurs : Heures, Montant TTC, Avance Immédiate (uniquement si vous en avez utilisé pour ce client) et Ouvrant droit, qui est le montant qui figurera sur l'attestation.
- Contrôlez ces montants client par client, en particulier au regard des aides que vous avez pu percevoir directement. La section suivante détaille exactement ce que le calcul retranche et ce qu'il ne retranche pas.
- Sur la ligne du client, cliquez sur PDF pour télécharger l'attestation, ou sur Envoyer pour la lui adresser par e-mail avec le PDF en pièce jointe.
- Répétez l'opération pour chaque client. Il n'existe pas aujourd'hui de génération en une seule fois : la liste se traite ligne par ligne.
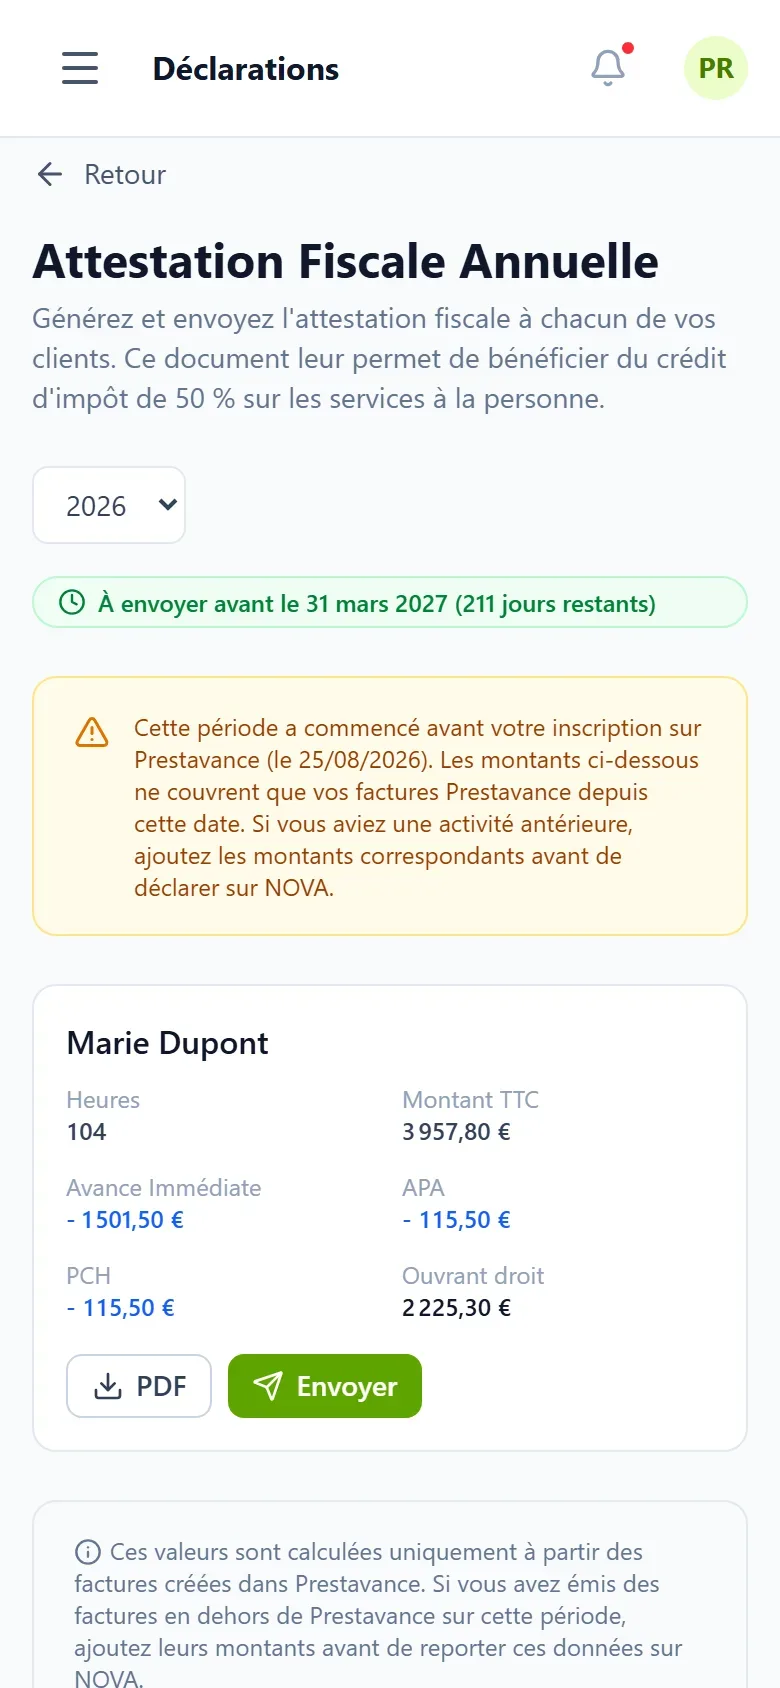
Si le bouton « Envoyer » est grisé, c'est que le client n'a pas d'adresse e-mail enregistrée dans sa fiche. Deux solutions : ajoutez son adresse depuis vos clients, ou téléchargez le PDF et transmettez-le vous-même, par courrier ou en main propre. L'application vous le rappelle d'ailleurs sous le bouton.
Ce que Prestavance retranche, et ce qui reste à votre charge
C'est le cœur de ce guide, et la seule partie que nous vous demandons de ne pas survoler.
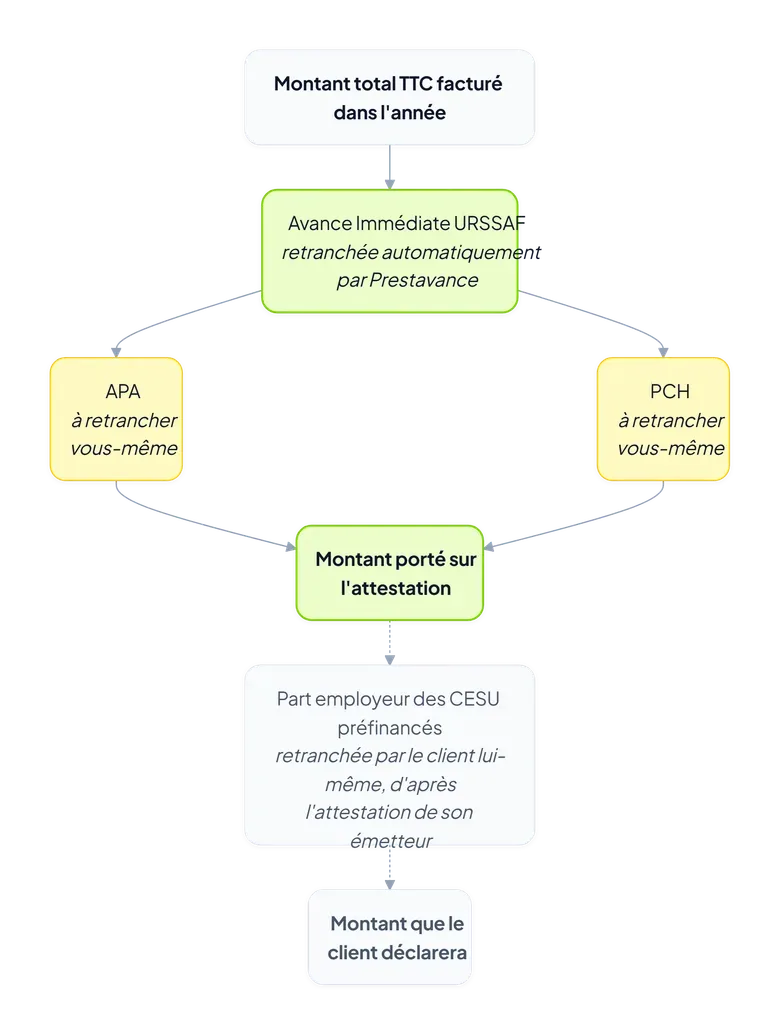
Le principe est simple : votre client ne peut faire valoir que ce qu'il a réellement payé de sa poche. Tout ce qu'un tiers a déjà réglé à sa place doit être retranché du montant de l'attestation, sans quoi il déclarerait deux fois la même dépense.
| Somme perçue | Retranchée automatiquement ? | Ce que vous devez faire |
|---|---|---|
| Avance Immédiate URSSAF | Oui, automatiquement | Rien. Le montant apparaît sur la ligne « Avance Immédiate » et est déjà déduit du montant ouvrant droit. |
| APA (Allocation Personnalisée d'Autonomie) versée directement par le conseil départemental | Non | Retranchez-la vous-même avant de remettre l'attestation. |
| PCH (Prestation de Compensation du Handicap) versée directement par le conseil départemental | Non | Retranchez-la vous-même avant de remettre l'attestation. |
| Part employeur des CESU préfinancés | Non, et c'est normal | Rien à faire. Vous ne pouvez pas la connaître. Une mention imprimée sur l'attestation avertit votre client qu'il doit l'identifier lui-même. |
| Part personnellement financée par le client (chèque, virement, part bénéficiaire des CESU) | Sans objet | Rien. Elle ouvre bien droit au crédit d'impôt : c'est une dépense que votre client a supportée. |
⚠ Le point à vérifier absolument : l'APA et la PCH. Prestavance calcule le montant ouvrant droit en retranchant uniquement l'Avance Immédiate. Si vous percevez de votre conseil départemental une APA ou une PCH pour le compte d'un client, ce montant reste inclus dans le total de l'attestation. Remise telle quelle, elle amènerait votre client à déclarer une dépense qu'il n'a pas supportée. Corrigez le montant avant de la lui transmettre, ou signalez-lui clairement la part concernée.
Si vous êtes dans ce cas, enregistrer un financement APA ou PCH reprend le parcours complet, de la convention avec le département jusqu'à la correction de l'attestation.
Sur la part employeur des CESU préfinancés, la situation est différente et l'attestation la traite correctement. Vous encaissez un titre CESU sans savoir quelle fraction a été financée par l'employeur de votre client et quelle fraction par le client lui-même. Vous ne pouvez donc pas la déduire. L'attestation porte pour cette raison une mention indiquant que « seul le montant personnellement financé par le bénéficiaire ouvre droit à l'avantage fiscal », à charge pour lui de l'identifier d'après l'attestation annuelle de son émetteur de titres. Notez que cette mention est imprimée sur toutes les attestations, y compris quand aucun CESU n'a été encaissé dans l'année : elle est là par prudence, pas parce qu'un encaissement a été détecté.
C'est le point qui suscite le plus de questions de la part des clients. Si l'un d'eux conteste le montant, la part employeur du CESU explique d'où vient cette règle et vous donne une réponse toute prête.
Pourquoi certains clients n'apparaissent-ils pas dans la liste ?
Deux filtres s'appliquent, et tous les deux sont volontaires.
Vos clients professionnels sont écartés. Une ligne grise vous indique combien de clients facturés dans l'année ne figurent pas dans la liste. Ce n'est pas un oubli : le crédit d'impôt de l'article 199 sexdecies du Code général des impôts n'est ouvert qu'aux personnes physiques. Une entreprise, une association ou une copropriété ne peut jamais en bénéficier, et lui remettre une attestation reviendrait à affirmer un droit qui ne peut pas exister. Prestavance refuse donc de la générer, y compris si vous tentiez de forcer.
Vos factures en brouillon ne sont pas comptées. Seules les factures effectivement émises entrent dans le calcul : celles que vous avez envoyées, celles qui sont payées, et celles en cours de traitement chez l'URSSAF. Si un montant vous semble manquant, vérifiez d'abord dans vos factures qu'aucune facture de l'année n'est restée au statut de brouillon.
Un dernier point à garder en tête : les chiffres sont calculés uniquement à partir des factures créées dans Prestavance. Si vous avez facturé une partie de l'année sur un autre outil ou sur papier, ces montants n'y figurent pas et vous devez les ajouter vous-même.
Que contient l'attestation générée ?
Le PDF reprend le modèle diffusé par service-public.fr et récapitule les montants de l'année. Il comporte :
- Votre identité de prestataire : dénomination, adresse, SIRET et numéro de déclaration SAP.
- Le nom de l'intervenant, avec la mention « Prestataire unique ».
- Le nom et l'adresse du bénéficiaire, repris de vos factures de l'année.
- Un récapitulatif mensuel : pour chaque mois facturé, le nombre d'heures et le montant TTC, suivis d'une ligne de total.
- Une synthèse financière : montant total TTC, Avance Immédiate URSSAF déduite le cas échéant, puis une dernière ligne libellée « Montant total payé par le client ». Attention à ce libellé : la valeur qu'il porte est le montant ouvrant droit, c'est-à-dire le total TTC diminué de l'Avance Immédiate. C'est bien ce chiffre que votre client reportera sur sa déclaration de revenus.
- La mention relative aux CESU préfinancés décrite plus haut.
- La date d'établissement et votre identité en signature, ainsi que le logo du secteur des services à la personne si votre numéro SAP est renseigné.
Une nuance de conformité à connaître. L'article D. 7233-4 du Code du travail attend « un récapitulatif des interventions faisant apparaître le nom et le code identifiant de l'intervenant, ainsi que la date et la durée de l'intervention ». L'attestation Prestavance présente une ventilation par mois, pas un détail intervention par intervention. Elle reprend le modèle diffusé par service-public.fr et récapitule fidèlement les montants de l'année, mais si un client ou son centre des impôts vous demande le détail des interventions, joignez-y vos factures ou votre planning d'interventions.
Quand faut-il l'envoyer, et que se passe-t-il si je suis en retard ?
L'échéance est le 31 mars de l'année suivante : les prestations de 2026 donnent lieu à une attestation à remettre avant le 31 mars 2027. Cette date est celle que rappelle la page officielle du modèle sur service-public.fr.
Elle n'est pas arbitraire. Votre client déclare ses revenus au printemps, et il a besoin de votre attestation pour renseigner la case correspondante. La lui envoyer en mai, c'est le mettre en difficulté au pire moment.
Aucune sanction financière spécifique n'est prévue pour un retard d'attestation. En revanche, le respect de vos obligations d'organisme déclaré, prises dans leur ensemble, conditionne le maintien de votre enregistrement et donc l'avantage fiscal de tous vos clients. Un retard isolé n'a rien de dramatique ; un oubli répété, si.
Prestavance vous affiche l'échéance directement sur la page, avec le nombre de jours restants. Notre conseil pratique : bloquez une heure la première semaine de mars, et traitez toute la liste d'un coup.
Pour aller plus loin
- L'attestation fiscale annuelle : la définition, la base légale et les délais en une page.
- Le crédit d'impôt services à la personne : ce à quoi votre client a droit, à quel taux et dans quelles limites.
- Le mythe du Cerfa 11434 : pourquoi ce numéro que l'on voit partout ne correspond à aucun document officiel.
- Le logiciel des services à la personne : l'ensemble de vos obligations de prestataire déclaré et ce que Prestavance calcule pour vous.
Sources
- Service-Public.fr : modèle d'attestation fiscale annuelle pour les services à la personne (R32522) : modèle officiel diffusé par la Direction de l'information légale et administrative, remise « avant le 31 mars de l'année N+1 », contenu attendu du document, absence de tout numéro Cerfa.
- Légifrance : article D. 7233-4 du Code du travail : contenu obligatoire de l'attestation, dont le nom, l'adresse et le numéro d'identification du prestataire, le numéro et la date d'enregistrement de la déclaration, le nom et l'adresse du bénéficiaire, le montant effectivement acquitté et le récapitulatif des interventions.
- Légifrance : article 199 sexdecies du Code général des impôts : crédit d'impôt réservé aux sommes versées par un contribuable personne physique domicilié en France.
- servicesalapersonne.gouv.fr : obligations réglementaires des organismes de services à la personne : attestation fiscale annuelle à communiquer avant le 31 mars de l'année N+1 à chacun des clients.
Règles, échéances et libellés d'interface à jour au 17 août 2026.