Le logiciel pensé pour les micro-entrepreneurs des services à la personne
Vous êtes micro-entrepreneur en services à la personne et vous redoutez la partie administrative. Bonne nouvelle : vos obligations comptables tiennent en une seule ligne, tenir un livre des recettes, et vos échéances de l'année se comptent sur les doigts d'une main. Prestavance est le logiciel de f…
L'essentiel
Vous êtes micro-entrepreneur en services à la personne et vous redoutez la partie administrative. Bonne nouvelle : vos obligations comptables tiennent en une seule ligne, tenir un livre des recettes, et vos échéances de l'année se comptent sur les doigts d'une main. Prestavance est le logiciel de facturation qui vous donne la matière fiable pour les tenir : des factures conformes, un suivi de votre chiffre d'affaires, et vos déclarations de services à la personne préparées à partir de vos factures.
Disons-le tout de suite, parce que cela vous évitera une déception : Prestavance est un outil de facturation, pas un logiciel comptable. Nous vous expliquons plus bas exactement où s'arrête notre périmètre, et pourquoi, dans votre situation, c'est très largement suffisant.
Vos obligations sont plus légères que vous ne le croyez
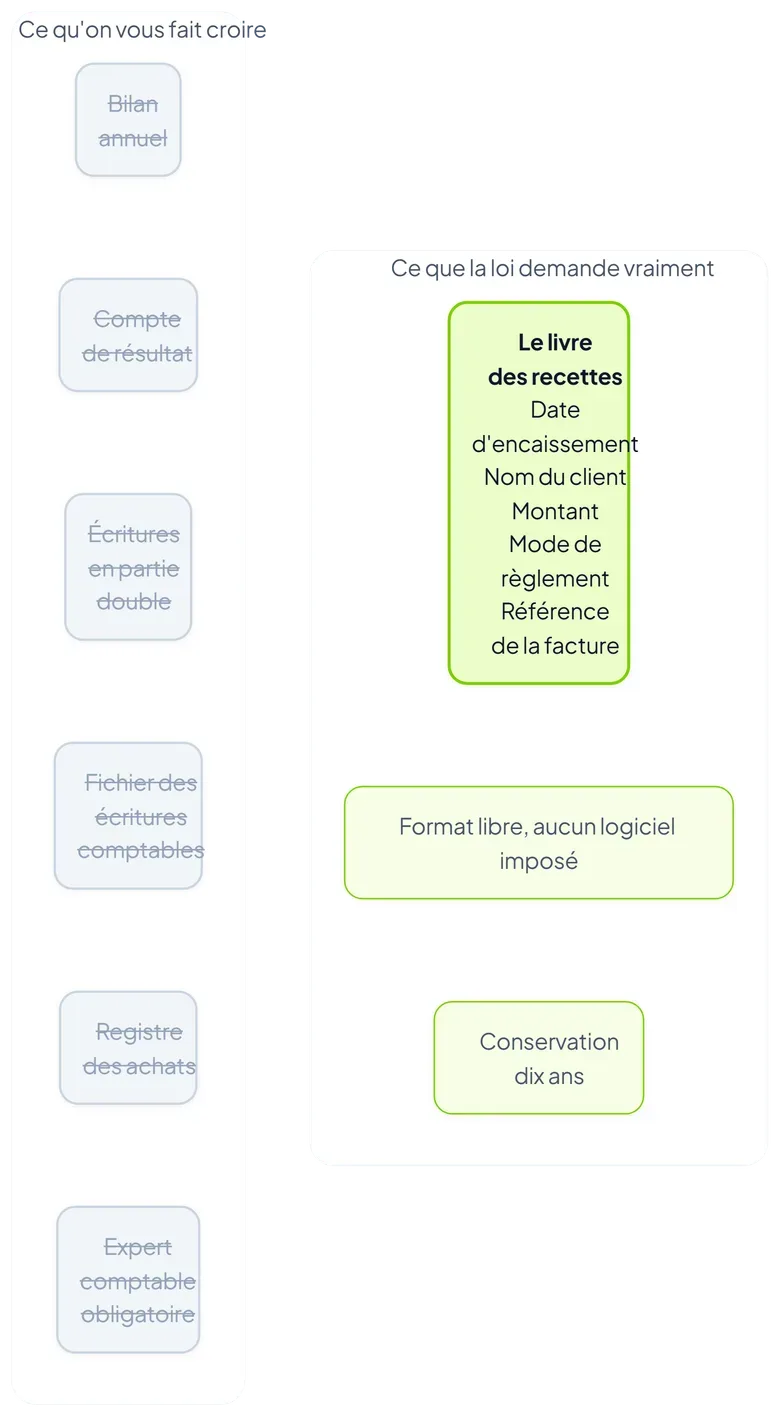
C'est la peur numéro un des nouveaux micro-entrepreneurs, et elle est presque toujours exagérée. Le régime de la micro-entreprise a précisément été conçu pour vous dispenser de la comptabilité d'entreprise classique. Concrètement, vous n'avez ni bilan, ni compte de résultat, ni écritures comptables à produire.
Ce que vous devez tenir tient en un document, et il est simple.
Le livre des recettes. C'est la liste chronologique de tout ce que vous encaissez. La doctrine fiscale demande d'y enregistrer « le montant des recettes professionnelles suivant leur date d'encaissement, en distinguant les règlements en espèces des autres modes de règlement » (source : BOFiP, BOI-BIC-DECLA-30-30). En pratique, cinq colonnes : la date d'encaissement, le nom du client, le montant, le mode de règlement et la référence de la facture.
Et c'est à peu près tout. Le registre des achats, dont on vous parlera peut-être, ne concerne que les activités de vente de marchandises et de fourniture de logement. Un prestataire de services à la personne n'a que le livre des recettes à tenir (source : service-public.fr, fiche F36018, vérifiée le 21 février 2026).
Trois précisions qui rassurent :
- Aucun format n'est imposé. Un cahier, un tableur, un logiciel : le contenu prévaut sur la forme.
- Vous ne l'envoyez à personne. Il n'y a pas de dépôt, pas de télétransmission. Vous le tenez à jour et vous le produisez uniquement si l'administration le demande.
- Vous le conservez 10 ans à compter de la clôture de l'exercice concerné (source : service-public.fr, fiche F23266).
Si vous voulez le détail de ce que ce registre doit contenir, notre article sur quelle comptabilité tenir en micro-entreprise fait le tour de la question, et notre fiche pratique explique comment tenir votre livre des recettes dès aujourd'hui.
Les trois chiffres à connaître en 2026
Trois nombres suffisent à cadrer votre situation. À jour au 18 août 2026.
| Ce que c'est | Le chiffre | Ce que ça déclenche |
|---|---|---|
| Plafond de chiffre d'affaires micro, prestations de services | 83 600 € hors taxes par an, pour 2026, 2027 et 2028 | Au-delà, sur deux années consécutives, vous quittez le régime micro au 1er janvier suivant |
| Cotisations sociales, prestations de services BIC | 21,2 % du chiffre d'affaires encaissé | Calculées et prélevées par l'URSSAF après chaque déclaration |
| Abattement forfaitaire pour l'impôt sur le revenu | 50 % de votre chiffre d'affaires, minimum 305 € | Vous êtes imposé sur la moitié de votre chiffre d'affaires, sans justificatif de frais |
Le plafond de 83 600 € résulte du décret n° 2026-562 du 29 juin 2026 (source : service-public.fr). Il a remplacé le plafond de 77 700 € que beaucoup de sites, y compris certaines pages officielles pas encore mises à jour, affichent encore. Le taux de 21,2 % est celui des prestations de services relevant des bénéfices industriels et commerciaux, vérifié au 1er janvier 2026 (source : service-public.fr, fiche F36232).
Deux pièges à ne pas confondre. D'abord, 21,2 % ce sont des cotisations sociales, pas des impôts : votre impôt sur le revenu se calcule séparément, soit au barème après l'abattement de 50 %, soit via le versement libératoire de l'impôt sur le revenu à 1,7 % pour les prestations de services, si vous y êtes éligible et si vous avez opté à temps (source : impots.gouv.fr). Ensuite, le plafond de 83 600 € n'est pas le seuil de franchise en base de TVA : ce dernier est nettement plus bas et vous rattrape donc bien plus tôt. Ce sont deux compteurs différents, avec deux conséquences différentes.
Le détail du calcul, du rythme de déclaration et de l'ACRE est dans notre article sur comprendre vos cotisations et déclarer votre chiffre d'affaires.
Micro, auto, entreprise individuelle : vous n'avez pas à choisir
Beaucoup de nouveaux prestataires perdent des soirées entières sur cette question. Elle n'a pas lieu d'être.
Micro-entrepreneur et auto-entrepreneur désignent exactement la même chose. Les deux régimes ont fusionné et le mot « auto-entrepreneur » ne survit que parce que l'URSSAF a gardé ce nom pour son portail de déclaration. Vous n'avez donc rien à arbitrer entre les deux.
L'entreprise individuelle (EI) n'est pas une alternative à la micro-entreprise. C'est la forme juridique, et la micro-entreprise est le régime simplifié qui s'applique à l'intérieur. Autrement dit : vous êtes déjà une entreprise individuelle. « Passer de la micro à l'EI » ne veut rien dire ; ce que les gens ont en tête, c'est le passage au régime réel, qui est un changement de régime, pas de forme.
Notre article micro, auto ou EI : qui est quoi démêle définitivement cette confusion, et l'entrée de glossaire sur le régime de la micro-entreprise donne la définition courte si vous êtes pressé.
Ce que Prestavance fait pour vous, concrètement
Des factures justes, sans vous demander d'être expert
C'est le point de départ de tout. Votre livre des recettes, votre déclaration URSSAF, vos attestations fiscales : tout part de vos factures. Si elles sont bonnes, le reste suit.
Prestavance imprime automatiquement les mentions qui vous concernent, notamment la mention de franchise en base de TVA tant que vous y êtes, votre numéro de services à la personne et votre mode d'intervention. Vous créez une facture depuis /factures/creer, vous la marquez comme payée quand vous recevez le règlement, et cette date d'encaissement devient votre repère pour le reste.
Ce geste de marquer une facture « payée » est le plus important de tous : c'est lui qui nourrit votre suivi de chiffre d'affaires, et c'est lui qui vous donnera les lignes de votre livre des recettes.
Un suivi de votre chiffre d'affaires, en un coup d'œil
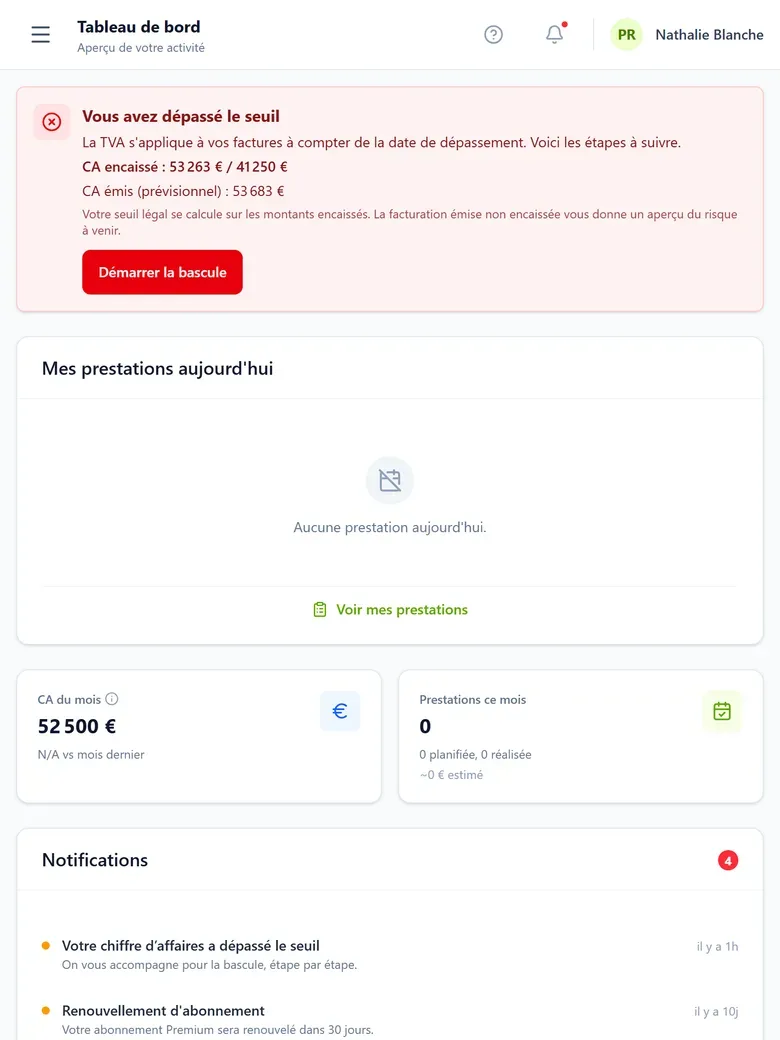
Votre tableau de bord affiche le chiffre d'affaires du mois et son évolution par rapport au mois précédent, ainsi qu'un bandeau qui suit votre progression vers le seuil de franchise en base de TVA. Vous savez où vous en êtes sans ouvrir un tableur.
Une précision d'honnêteté, parce qu'elle compte : ce chiffre d'affaires du mois ne prend en compte que les factures marquées comme encaissées, mais il les classe selon leur date de facture. Votre déclaration à l'URSSAF, elle, porte sur ce que vous avez réellement encaissé pendant la période. C'est donc un très bon repère de pilotage, et jamais le montant à recopier tel quel dans votre déclaration. Nous préférons vous le dire plutôt que de vous laisser le découvrir.
Notre guide pour suivre votre chiffre d'affaires explique exactement ce qui alimente ce compteur et comment le lire sans se tromper.
Vos déclarations de services à la personne, préparées à partir de vos factures
Être micro-entrepreneur en services à la personne ajoute des obligations que le régime micro, lui, ne prévoit pas : l'état d'activité trimestriel et le bilan annuel sur le portail NOVA, et l'attestation fiscale à remettre à chacun de vos clients particuliers avant le 31 mars.
Prestavance calcule ces chiffres à partir de vos factures et vous les présente prêts à recopier, dans vos pages état d'activité trimestriel, bilan annuel et attestation fiscale. L'état d'activité et le bilan annuel sont accessibles à partir de l'offre Standard ; la préparation des attestations fiscales relève de l'offre Premium.
Ce que Prestavance ne fait pas, et pourquoi
Nous préférons une promesse tenue à une promesse large.
- Pas de bilan, pas de compte de résultat, pas d'écritures comptables. Le régime micro ne vous en demande aucun, donc nous n'en produisons pas.
- Pas de Fichier des Écritures Comptables (FEC). Ce fichier suppose une comptabilité en partie double ; un micro-entrepreneur n'en tient pas et n'est donc pas concerné.
- Pas de saisie de vos achats. Prestavance voit vos recettes, pas vos dépenses.
- Pas de transmission automatique à l'URSSAF ni à NOVA. Aucun logiciel ne le fait à votre place aujourd'hui. Nous préparons les chiffres, vous les saisissez.
Deux fonctions sont prévues et pas encore disponibles : un livre des recettes intégré, généré à partir de vos encaissements, et un export du journal des ventes destiné à un expert-comptable. Elles figurent à notre feuille de route ; en attendant, l'entrée de glossaire sur le livre des recettes vous explique comment le tenir vous-même à partir de votre historique de factures, ce qui prend quelques minutes par mois.
Le calendrier de votre année, en une page
Une fois passée la peur de la comptabilité, il reste la vraie difficulté : ne rien oublier. Voici ce qui rythme l'année d'un micro-entrepreneur en services à la personne.
| Quand | Quoi | Auprès de qui |
|---|---|---|
| Chaque mois ou chaque trimestre | Déclaration du chiffre d'affaires encaissé et paiement des cotisations | URSSAF |
| Chaque trimestre | État d'activité sur le portail NOVA | DREETS |
| Avant le 31 mars | Attestation fiscale à chacun de vos clients particuliers | Vos clients |
| Au printemps | Déclaration de revenus, formulaire 2042-C-PRO, sauf versement libératoire | Impôts |
| Chaque année | Bilan annuel et tableau statistique sur NOVA | DREETS |
| Avant le 31 décembre de l'année de création | Déclaration initiale 1447-C-SD, qui conditionne l'exonération de la 1re année | Impôts |
| Avant le 15 décembre | Paiement de la cotisation foncière des entreprises (CFE), sauf la 1re année | Impôts |
| En permanence | Livre des recettes à jour, conservé 10 ans | Personne, sauf contrôle |
Les échéances trimestrielles URSSAF sont fixes : le 30 avril, le 31 juillet, le 31 octobre et le 31 janvier de l'année suivante (source : service-public.fr, fiche F23257). Et retenez ceci : la déclaration à zéro est obligatoire. Si vous n'avez rien encaissé, vous devez quand même déclarer, sous peine d'une pénalité de 60,1 € par déclaration manquante.
Le détail de chaque échéance, avec les cas particuliers de la première année, est réuni dans notre article sur le calendrier de votre année.
Vous démarrez ? Les trois choses à ne pas rater
1. Demandez l'ACRE dans les 60 jours. C'est de loin l'oubli le plus coûteux. Depuis 2026, l'aide aux créateurs et repreneurs d'entreprise (ACRE) n'est plus accordée automatiquement : la demande doit être déposée auprès de l'URSSAF « dans les 60 jours qui suivent la date d'ouverture de l'activité » (source : service-public.fr, fiche F11677). Passé ce délai, l'exonération est perdue. Elle représente 50 % de vos cotisations si votre micro-entreprise a été créée avant le 1er juillet 2026, et 25 % pour une création à compter de cette date.
2. Faites votre déclaration 1447-C-SD avant le 31 décembre. Vous êtes exonéré de CFE votre première année, mais cette exonération suppose que vous ayez déposé la déclaration initiale auprès de votre service des impôts des entreprises avant la fin de l'année de création (source : service-public.fr, fiche F23999).
3. Choisissez votre rythme de déclaration en connaissance de cause. Mensuel ou trimestriel : vous le choisissez à la création et vous ne pouvez en changer qu'une fois par an. Le rythme mensuel lisse la trésorerie, le trimestriel allège la charge mentale.
Notre guide pour bien démarrer votre activité reprend ces étapes une par une, dans l'ordre.
Combien ça coûte, et à partir de quand
L'offre Démarrage est gratuite et vous permet de facturer, de suivre votre chiffre d'affaires sur votre tableau de bord et de renseigner vos informations de services à la personne. C'est un point de départ complet pour vos premiers mois.
L'offre Standard ouvre les pages de déclarations de services à la personne, et l'offre Premium y ajoute les fonctions les plus avancées. Le détail est sur nos tarifs.
Une chose à garder en tête : vos obligations ne dépendent d'aucune offre. Le livre des recettes, la déclaration de chiffre d'affaires et les échéances de services à la personne s'imposent à vous quelle que soit votre formule, y compris gratuite. Ce que vous payez, c'est le temps gagné et les calculs faits à votre place, jamais le droit d'être en règle.
Prêt à alléger votre administratif ?
Vous n'avez pas créé votre activité pour faire des additions le dimanche soir. Vos obligations réelles sont peu nombreuses, mais elles supposent des chiffres justes et datés. C'est exactement ce que Prestavance vous donne.
Créer mon compte gratuitement · Voir les tarifs · Consulter le centre d'aide
Questions fréquentes
Quelles sont vraiment mes obligations comptables en micro-entreprise ?
Une seule, en pratique : tenir un livre des recettes à jour, c'est-à-dire la liste chronologique de tout ce que vous encaissez, avec la date, le montant, l'identité du client, le mode de règlement et la référence de la facture. Vous le conservez 10 ans et vous ne l'envoyez à personne : il est produit uniquement si l'administration le demande. Le registre des achats, lui, ne concerne que la vente de marchandises et la fourniture de logement, donc pas un prestataire de services à la personne (source : service-public.fr, fiche F36018).
Quel est le plafond de chiffre d'affaires en micro-entreprise pour une prestation de services ?
83 600 € hors taxes par an pour les prestations de services, pour les années 2026, 2027 et 2028, en application du décret n° 2026-562 du 29 juin 2026 (source : service-public.fr). Attention à ne pas le confondre avec le seuil de franchise en base de TVA, qui est bien plus bas et qui vous concerne beaucoup plus tôt. Et le régime micro n'est perdu qu'après dépassement sur deux années consécutives, à effet du 1er janvier suivant.
Combien de cotisations sociales paie un micro-entrepreneur en services à la personne ?
21,2 % du chiffre d'affaires encaissé, au titre des prestations de services relevant des BIC (source : service-public.fr, vérifié le 1er janvier 2026). Ce taux couvre uniquement les cotisations sociales : l'impôt sur le revenu est calculé à part. Si vous n'encaissez rien sur une période, vous ne payez rien, mais vous devez quand même déclarer un chiffre d'affaires à zéro.
Prestavance est-il un logiciel comptable ?
Non, et nous préférons le dire clairement. Prestavance est un outil de facturation et de gestion d'activité. Il ne produit ni bilan, ni compte de résultat, ni Fichier des Écritures Comptables, et il ne voit pas vos achats. Ce qu'il fait, c'est produire des factures conformes et vous donner une base fiable et datée pour remplir vos déclarations. Pour la comptabilité au sens strict, votre expert-comptable reste votre interlocuteur, mais un micro-entrepreneur n'en a le plus souvent pas besoin.
Le chiffre d'affaires affiché sur le tableau de bord est-il le montant à déclarer à l'URSSAF ?
Non, et c'est important. Le chiffre d'affaires du mois affiché sur votre tableau de bord ne compte que les factures marquées comme encaissées, mais il les range selon leur date de facture. Votre déclaration URSSAF, elle, porte sur ce que vous avez réellement encaissé pendant la période. C'est donc un excellent repère de pilotage, jamais le montant à recopier tel quel dans votre déclaration.
L'ACRE est-elle automatique quand je crée mon activité ?
Non, plus depuis 2026 : la demande doit être déposée auprès de l'URSSAF dans les 60 jours qui suivent l'ouverture de votre activité (source : service-public.fr). C'est l'oubli le plus coûteux d'un début d'activité. L'exonération est de 50 % pour les micro-entreprises créées avant le 1er juillet 2026, et de 25 % pour celles créées à compter de cette date.
Sources
- Service-Public.fr : cotisations sociales du micro-entrepreneur (F36232) : taux de 21,2 % pour les prestations de services relevant des BIC, 12,3 % pour la vente de marchandises, 25,6 % pour les professions libérales non réglementées, 23,2 % pour les libérales Cipav. Vérifié le 1er janvier 2026.
- Service-Public.fr : quels sont les nouveaux seuils de la micro-entreprise ? (A18813) : plafonds de 83 600 € pour les prestations de services et 203 100 € pour la vente de marchandises, applicables en 2026, 2027 et 2028, en application du décret n° 2026-562 du 29 juin 2026. Publié le 26 février 2026. ⚠️ Cette page attribue elle-même le plafond à un « arrêté du 27 janvier 2026» : c'est une erreur de la fiche, le texte porteur est le décret n° 2026-562 du 29 juin 2026 (art. 50-0 du CGI, version en vigueur au 1er juillet 2026).
- Service-Public.fr : imposition du micro-entrepreneur (F36244) : confirmation du plafond de 83 600 € pour les prestations de services et les activités libérales, et perte du régime micro-fiscal au 1er janvier de l'année N en cas de dépassement au cours des deux années N-1 et N-2. Vérifié le 13 mars 2026.
- Service-Public.fr : Acre, du changement pour le dispositif (A18795) : l'exonération de cotisations sociales passe de 50 à 25 % pour les micro-entreprises créées à compter du 1er juillet 2026, et la demande doit être effectuée au plus tard le 60e jour suivant la date d'ouverture de l'activité.
- Service-Public.fr : aide aux créateurs et repreneurs d'entreprise, Acre (F11677) : conditions d'éligibilité, dépôt de la demande dans les 60 jours suivant l'ouverture de l'activité, exonération courant jusqu'à la fin du 3e trimestre civil suivant la date de début d'activité déclarée. Vérifié le 1er juillet 2026.
- Service-Public.fr : obligations comptables du micro-entrepreneur (F23266) : contenu du livre des recettes (montant et origine des recettes, identité du client, mode de règlement, références des pièces justificatives), conservation pendant 10 ans à partir de la clôture de l'exercice comptable, compte bancaire dédié au-delà de 10 000 € de chiffre d'affaires deux années consécutives. Vérifié le 1er janvier 2026.
- Service-Public.fr : registres obligatoires du micro-entrepreneur (F36018) : le registre des achats concerne les activités de vente de marchandises et de fourniture de logement ; les autres activités, dont les prestations de services, ne tiennent que le livre des recettes. Vérifié le 21 février 2026.
- Service-Public.fr : quand déclarer son chiffre d'affaires (F23257) : échéances mensuelles et trimestrielles (30 avril, 31 juillet, 31 octobre, 31 janvier), caractère obligatoire de la déclaration même à zéro, pénalité de 60,1 € par déclaration manquante. Vérifié le 1er janvier 2026.
- Service-Public.fr : régime fiscal de la micro-entreprise (F23267) : abattement forfaitaire de 50 % pour les prestations de services, montant minimum de 305 €, déclaration au moyen du formulaire 2042-C-PRO. Vérifié le 13 mai 2026. Cette page servait encore un plafond de chiffre d'affaires antérieur à la date de rédaction : le plafond retenu ici est celui de la fiche A18813.
- Service-Public.fr : un micro-entrepreneur doit-il payer la CFE ? (F23999) : exonération totale la première année d'activité quelle que soit la date de création, déclaration 1447-C-SD à adresser au service des impôts des entreprises au plus tard le 31 décembre de l'année de création, paiement au plus tard le 15 décembre. Vérifié le 26 mars 2026.
- BOFiP : BOI-BIC-DECLA-30-30, obligations comptables des micro-entreprises : enregistrement du montant des recettes professionnelles suivant leur date d'encaissement, en distinguant les règlements en espèces des autres modes de règlement, avec référence des pièces justificatives.
- impots.gouv.fr : le versement libératoire de l'impôt sur le revenu : taux de 1,7 % pour les prestations de services, condition tenant au revenu fiscal de référence du foyer de l'avant-dernière année, option à exercer au plus tard le 30 septembre pour une application l'année suivante.
Seuils, taux et échéances à jour au 18 août 2026.