Médiateur et assurance Pinel : vos obligations envers les particuliers
L'essentiel. Facturer des particuliers déclenche deux obligations d'information que presque personne ne connaît. La première, le médiateur de la consommation, concerne tous les prestataires de services à la personne. La seconde, la mention d'assurance dite « loi Pinel », n'en concerne qu'une petite…
L'essentiel. Facturer des particuliers déclenche deux obligations d'information que presque personne ne connaît. La première, le médiateur de la consommation, concerne tous les prestataires de services à la personne. La seconde, la mention d'assurance dite « loi Pinel », n'en concerne qu'une petite minorité.
Cette page vous dit en une minute laquelle vous concerne. Et pour la plupart de nos lecteurs, la bonne nouvelle tient en une ligne : la seconde ne vous concerne pas.
Les deux obligations en un coup d'œil
Prenez trente secondes pour situer votre cas dans ce tableau. Les deux colonnes sont indépendantes : vous pouvez être concerné par la première sans l'être par la seconde, ce qui est de loin le cas le plus fréquent.
| Médiateur de la consommation | Mention d'assurance dite « loi Pinel » | |
|---|---|---|
| Qui est concerné ? | Tout professionnel qui facture des particuliers, sans seuil ni exception de secteur | Uniquement les professionnels dont le métier impose une assurance obligatoire, en pratique les travaux touchant au bâti |
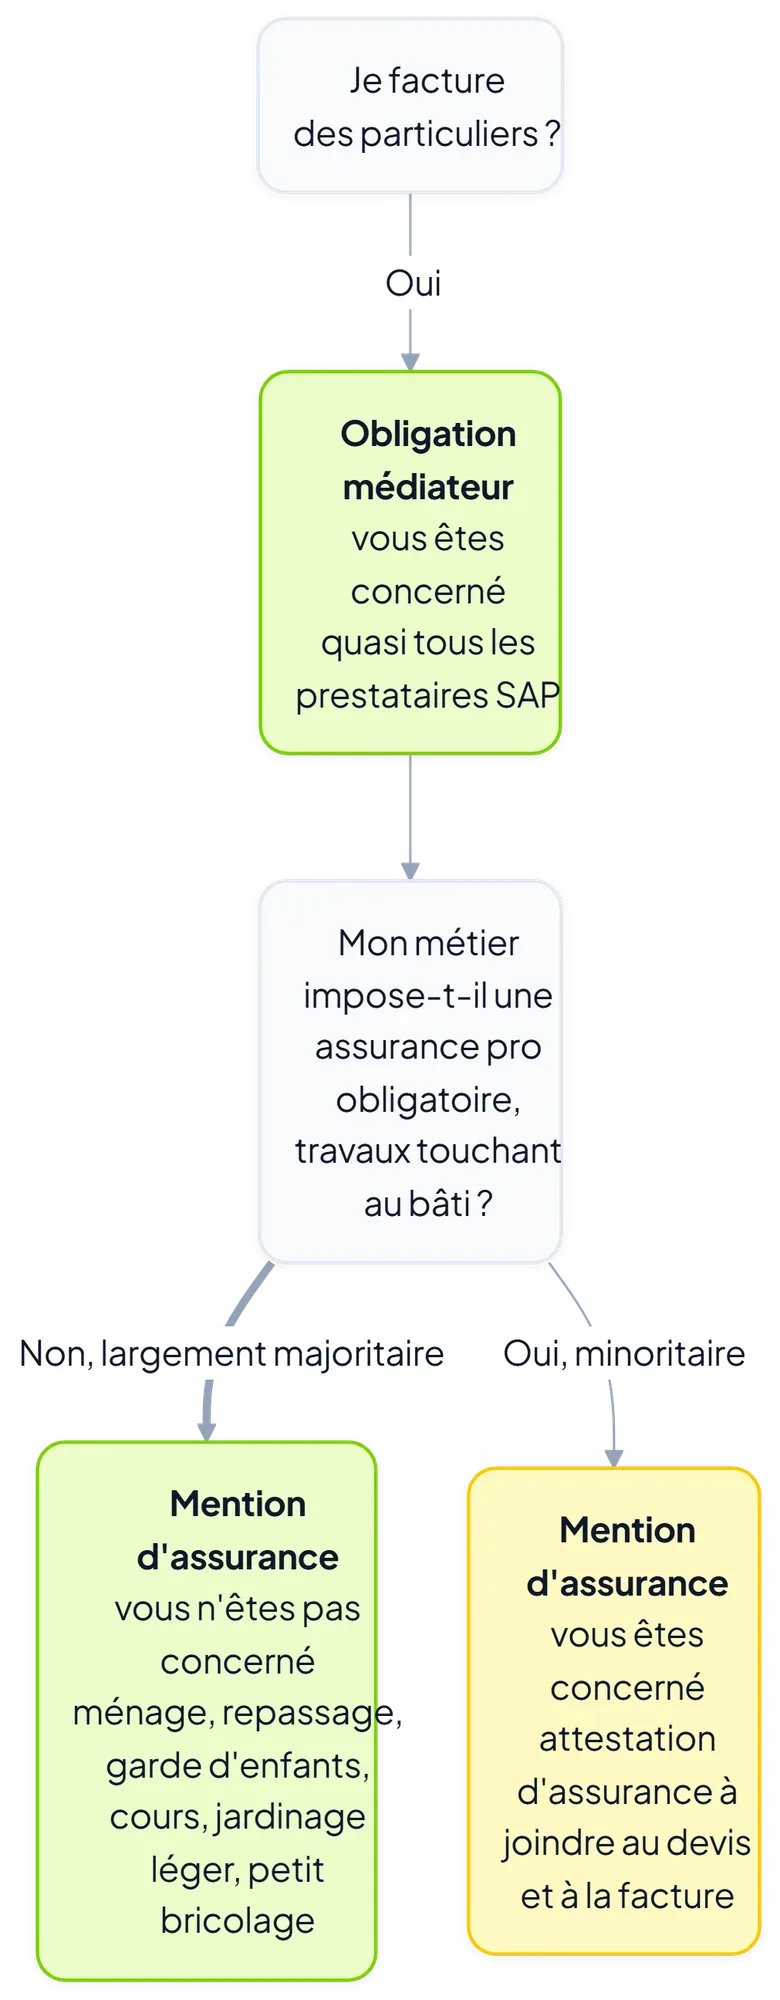
| Dans les services à la personne | Quasiment tout le monde | Une petite minorité |
| Ce qu'il faut faire | Adhérer à un dispositif de médiation, puis communiquer ses coordonnées à vos clients | Indiquer votre assurance, les coordonnées de l'assureur et la couverture géographique sur chaque devis et chaque facture. Pour les travaux relevant de la décennale, c'est une attestation d'assurance qui doit être jointe (art. L. 243-2 C. assurances) |
| Texte de référence | Art. L. 612-1, L. 616-1 et R. 616-1 du Code de la consommation | Art. L. 132-1 du Code de l'artisanat, issu de la loi n° 2014-626 du 18 juin 2014 |
| Sanction | Amende administrative jusqu'à 3 000 € (personne physique) ou 15 000 € (personne morale) | Aucune amende propre identifiée ; le risque est civil, en cas de litige ou de sinistre |
| Ce que fait Prestavance | La mention est ajoutée automatiquement à vos devis et factures aux particuliers | La mention est ajoutée automatiquement aux documents comportant une ligne marquée comme couverte par l'assurance |
Obligation 1 : le médiateur de la consommation, elle vous concerne
Commençons par la plus large. Si vous envoyez ne serait-ce qu'une facture par an à un particulier, elle est pour vous.
Ce que la loi demande vraiment
Le point de départ n'est pas une mention sur un document, c'est un droit du client. L'art. L. 612-1 du Code de la consommation pose que tout consommateur a le droit de recourir gratuitement à un médiateur de la consommation pour régler à l'amiable un litige qui l'oppose à un professionnel. Et il ajoute que le professionnel « garantit au consommateur le recours effectif » à un tel dispositif.
En clair, deux choses vous incombent :
- Garantir l'accès à un médiateur. En pratique, cela passe par l'adhésion à un dispositif de médiation. Le professionnel paie, le consommateur ne paie rien : « La médiation de la consommation est gratuite pour le consommateur. C'est le professionnel qui en assume le coût » (source : service-public.fr, fiche F33338).
- Informer votre client des coordonnées de ce médiateur, avant tout litige (art. L. 616-1).
Un détail souvent oublié, et pourtant explicite dans le texte : l'information est due une seconde fois, lorsqu'une réclamation adressée directement à vos services n'a pas permis de régler le différend. Nous détaillons ce point, et tout le reste du parcours, dans notre guide pour comprendre l'obligation de médiation.
Aucun seuil, aucune exception de secteur
Cette obligation s'applique depuis le 1er janvier 2016 (ordonnance n° 2015-1033 du 20 août 2015 et décret n° 2015-1382 du 30 octobre 2015). C'est le point qui surprend le plus : il n'existe pas de plancher de chiffre d'affaires, pas de régime dispensé, pas de secteur épargné. Service-public.fr est net : « L'obligation de recourir à la médiation s'applique quels que soient la taille et le secteur professionnel de l'entreprise » (fiche F33338).
Un micro-entrepreneur qui fait deux heures de ménage par semaine est donc soumis à la même règle qu'une société de vingt salariés.
La seule vraie exception tient au type de client. La médiation de la consommation régit les litiges entre un consommateur et un professionnel. Si vous ne facturez que des professionnels, des collectivités ou des structures mandataires, vous n'êtes pas concerné. En services à la personne, c'est rare, mais cela existe.
Sur quels documents l'information doit-elle figurer ?
Voici la nuance qui mérite d'être posée correctement, parce qu'elle est très souvent mal rapportée.
L'art. R. 616-1 du Code de la consommation, qui fixe les modalités, vise votre site internet, vos conditions générales de vente ou de service et vos bons de commande, « ou, en l'absence de tels supports, par tout autre moyen approprié ». Il faut y faire figurer les coordonnées du médiateur ainsi que l'adresse de son site internet, de manière visible et lisible.
Or beaucoup de prestataires de services à la personne n'ont ni site, ni conditions générales, ni bons de commande. Pour eux, le devis et la facture sont précisément ce « moyen approprié ». C'est la raison pour laquelle Prestavance y ajoute la mention automatiquement dès que le client est un particulier : c'est le support qui existe réellement dans votre activité.
À retenir. L'obligation d'information ne se discute pas. Ce que le texte laisse ouvert, c'est le support. Porter la mention sur vos devis et factures est la façon la plus simple et la plus sûre de la satisfaire quand vous n'avez pas de site ni de conditions générales.
Ce que vous risquez
Le manquement aux obligations d'information de l'art. L. 616-1 est passible d'une amende administrative dont le montant ne peut excéder :
- 3 000 € pour une personne physique, ce qui couvre l'entrepreneur individuel et le micro-entrepreneur ;
- 15 000 € pour une personne morale, c'est-à-dire une société.
Ces montants sont des plafonds, pas des sommes dues d'office (art. L. 641-1 du Code de la consommation, confirmé par service-public.fr, fiche F33338). Le contrôle et la sanction relèvent de la DGCCRF, la Direction Générale de la Concurrence, de la Consommation et de la Répression des Fraudes. À jour au 19 août 2026.
Comment vous mettre en règle
Le chemin est court, et il tient en deux temps.
D'abord, choisissez votre médiateur. Il doit être référencé par la CECMC, la Commission d'Évaluation et de Contrôle de la Médiation de la Consommation. On entend souvent parler de médiateur « agréé » : c'est un abus de langage courant, le terme officiel est bien « référencé ». La liste officielle des médiateurs référencés est publiée sur economie.gouv.fr. L'adhésion est payante, à votre charge, et son tarif varie selon l'organisme et la taille de votre entreprise, et des frais sont facturés à chaque litige, également à votre charge.
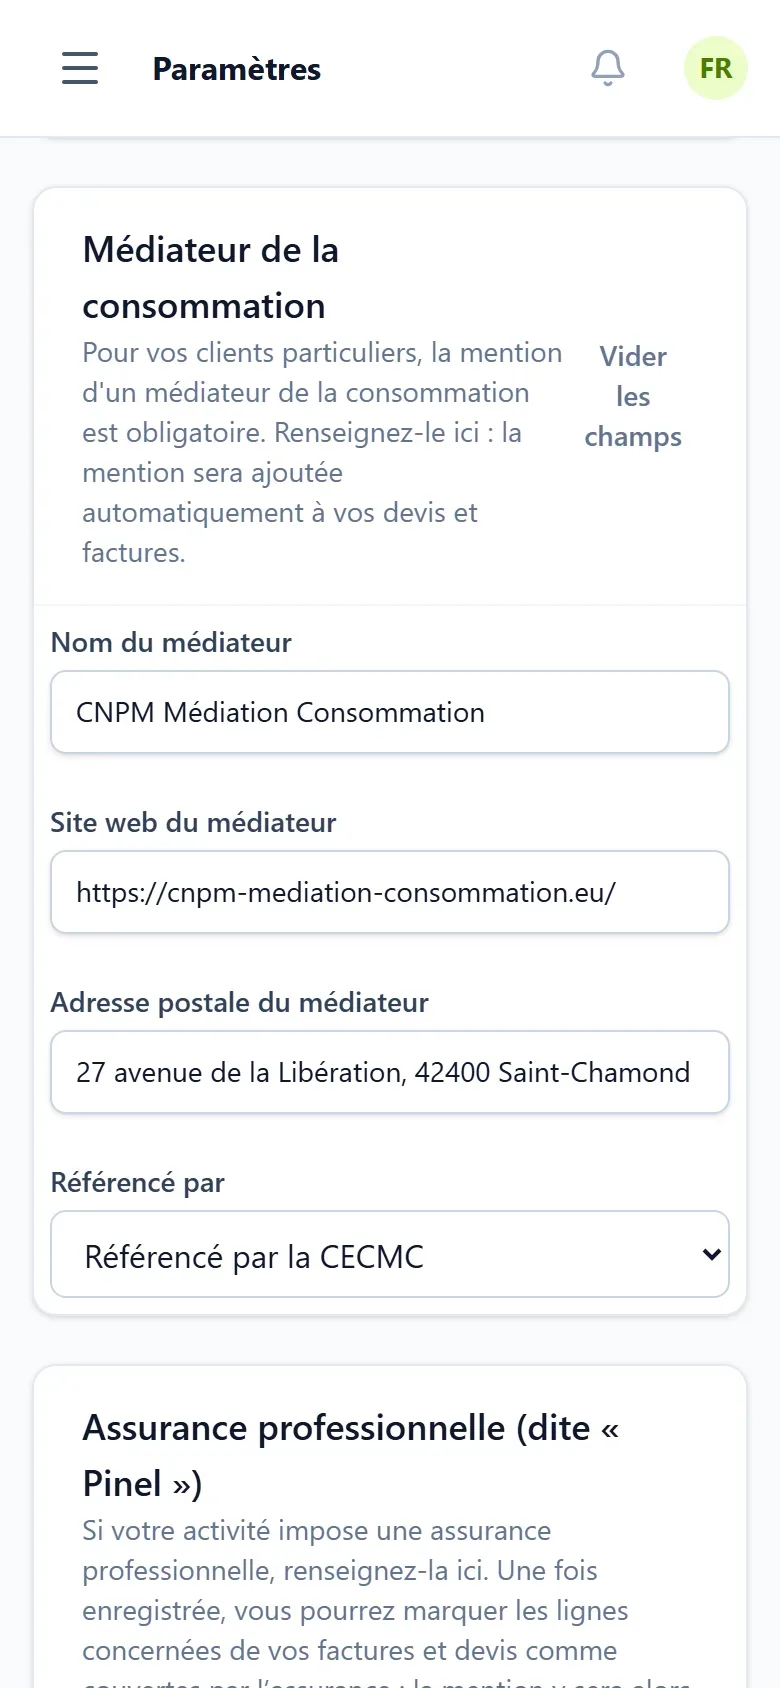
Ensuite, renseignez-le une fois dans Prestavance. Rendez-vous dans vos paramètres, onglet « Mon activité », carte « Médiateur de la consommation ». Vous saisissez le nom du médiateur, son site web et son adresse postale, vous enregistrez, et c'est terminé : la mention part désormais toute seule sur vos devis et factures adressés à des particuliers. Le pas-à-pas complet est ici, pour renseigner votre médiateur en trois minutes.
Une fois la mention en place, elle rejoint le bloc que Prestavance compose déjà pour vous : découvrez vos mentions légales générées automatiquement. Et si le vocabulaire vous échappe, notre définition du médiateur de la consommation pose les bases en quelques lignes.
Obligation 2 : la mention d'assurance « loi Pinel », elle ne vous concerne probablement pas
Passons à la seconde. Ici, notre travail consiste surtout à vous rassurer.
D'abord, ne confondez pas les deux « lois Pinel »
Deux textes portent ce surnom, hérité du nom de la même ministre, et ils n'ont rien à voir l'un avec l'autre.
- Le dispositif Pinel de défiscalisation immobilière : une réduction d'impôt pour l'investissement locatif dans le neuf. C'est celui qui capte l'essentiel des recherches sur internet. Aucun rapport avec votre facturation.
- La loi n° 2014-626 du 18 juin 2014 relative à l'artisanat, au commerce et aux très petites entreprises. C'est notre sujet : son article 22 a créé l'obligation de mentionner son assurance professionnelle sur les devis et factures.
Depuis, cette règle a été recodifiée : elle figure aujourd'hui à l'article L. 132-1 du Code de l'artisanat, en vigueur depuis le 1er juillet 2023. Le surnom « mention Pinel » lui est resté, mais le texte à citer est celui-là. Notre définition de la mention d'assurance dite « loi Pinel » revient sur cette généalogie.
Trois conditions doivent être réunies, pas une
Le texte est précis, et c'est votre meilleure protection contre l'inquiétude inutile. Pour que la mention soit due, il faut :
- Être immatriculé au registre national des entreprises en tant qu'entreprise du secteur des métiers et de l'artisanat, ou relever du régime du micro-entrepreneur ;
- exercer un métier pour lequel une assurance professionnelle est obligatoire ;
- alors seulement, porter la mention sur chaque devis et sur chaque facture.
Tout se joue sur la deuxième condition. Le texte vise l'assurance « dans le cas où elle est obligatoire pour l'exercice de leur métier ». Si votre métier n'impose aucune assurance, il n'y a rien à mentionner, même si vous êtes artisan immatriculé.
Et attention au faux ami : la responsabilité civile professionnelle (RC pro) est facultative pour la quasi-totalité des activités de services à la personne. Elle est fortement recommandée, mais parce qu'elle n'est pas obligatoire, elle ne déclenche pas la mention.
En pratique, quelles activités sont concernées ?
L'assurance obligatoire visée est, dans les faits, l'assurance de responsabilité décennale (art. L. 241-1 du Code des assurances). Elle s'impose à qui peut voir sa responsabilité décennale engagée sur le fondement des articles 1792 et suivants du Code civil, c'est-à-dire pour des travaux de construction sur un ouvrage.
Le critère n'est donc pas « je suis artisan », mais « mes travaux touchent-ils au bâti ? ». Entretenir un jardin ou faire le ménage, non. Poser une installation dans un logement, oui.
| Votre activité | Assurance obligatoire ? | Mention d'assurance due ? |
|---|---|---|
| Ménage, repassage | Non | Non |
| Garde d'enfants | Non | Non |
| Aide aux personnes âgées ou handicapées | Non (RC pro recommandée) | Non |
| Cours particuliers, soutien scolaire | Non | Non |
| Assistance informatique | Non | Non |
| Coaching sportif à domicile | Non (RC pro recommandée) | Non |
| Petits travaux de jardinage (tonte, taille de haies) | Non | Non |
| Petit bricolage, « homme toutes mains » | Non | Non |
| Bricolage débordant sur le bâti (plomberie, électricité, pose d'ouvrage) | Oui, décennale | Oui |
Autrement dit : si vous vous reconnaissez dans les huit premières lignes, cette obligation ne vous concerne pas. C'est le cas de la très grande majorité des prestataires de services à la personne. Pour aller au fond du sujet, lisez notre article pour savoir si la mention d'assurance vous concerne.
Le cas particulier de l'élagage
Un mot pour les jardiniers, car on lit beaucoup d'approximations sur ce point.
L'élagage n'est pas une activité de services à la personne. La fiche officielle des « petits travaux de jardinage » l'exclut explicitement, au même titre que la conception de parcs paysagers et les travaux de terrassement (source : servicesalapersonne.gouv.fr). Une prestation d'élagage sort donc du périmètre des services à la personne et de l'avantage fiscal qui s'y rattache. C'est d'abord un sujet de périmètre, avant d'être un sujet d'assurance.
Sur l'assurance ensuite : abattre ou tailler un arbre n'est pas construire un ouvrage. L'élagage ne relève donc pas de la garantie décennale. Le vrai enjeu est celui de votre responsabilité civile professionnelle et de vos risques de chantier. Parlez-en à votre assureur.
Si vous êtes concerné, la mention ne suffit pas
Pour les rares lecteurs qui font des travaux relevant de la décennale, un point trop souvent passé sous silence.
L'art. L. 243-2 du Code des assurances impose que les justifications d'assurance prennent la forme d'attestations d'assurance, jointes aux devis et factures des professionnels assurés. Une ligne en pied de page ne remplit donc pas l'obligation : il faut joindre le document.
C'est d'ailleurs cohérent avec le texte du Code de l'artisanat, qui précise lui-même que l'obligation de mention ne s'applique pas aux personnes relevant des art. L. 241-1 et L. 241-2 du Code des assurances : pour elles, c'est le régime plus exigeant de l'attestation jointe qui prend le relais.
Ce que Prestavance fait pour vous
Si vous faites partie de la minorité concernée, vous renseignez votre assurance une seule fois dans vos paramètres, onglet « Mon activité » : nom et coordonnées de l'assureur, numéro de police, couverture géographique.
La mention est ensuite ajoutée automatiquement, mais uniquement aux documents comportant une ligne marquée comme couverte par l'assurance. Vos autres devis et factures n'en portent pas : un jardinier ne verra pas cette mention sur ses factures de tonte. Le mode d'emploi complet est ici : renseigner votre assurance professionnelle.
Une précision importante : cette mention automatique ne remplace pas l'attestation d'assurance à joindre lorsque vos travaux relèvent de la décennale.
Alors, laquelle vous concerne ?
Résumons, parce que c'est tout l'objet de cette page.
- Vous facturez des particuliers ? L'obligation médiateur vous concerne. C'est le cas de la quasi-totalité de nos lecteurs. Comptez quelques minutes pour la traiter définitivement.
- Votre métier impose-t-il une assurance obligatoire ? Si vous faites du ménage, du repassage, de la garde d'enfants, des cours, de l'aide à domicile, de l'assistance informatique, du jardinage léger ou du petit bricolage : non. La mention d'assurance ne vous concerne pas, et vous n'avez rien à faire.
- Vous facturez uniquement des professionnels ? La médiation de la consommation ne vous concerne pas non plus, faute de client consommateur.
Le plus efficace, maintenant, est de traiter la première pendant que vous y pensez. Renseignez votre médiateur dans vos paramètres : la mention apparaîtra ensuite sur tous vos devis et factures adressés à des particuliers, sans que vous ayez à y repenser.
Vous n'avez pas encore de compte ? Créez le vôtre et laissez Prestavance écrire vos mentions à votre place. Une question qui n'a pas trouvé sa réponse ici ? Écrivez-nous, ou faites un tour dans le centre d'aide.
Questions fréquentes
Je fais uniquement du ménage chez des particuliers. Suis-je concerné par les deux obligations ? Par une seule : celle du médiateur de la consommation. Le ménage à domicile n'est soumis à aucune assurance professionnelle obligatoire, donc la mention d'assurance ne vous concerne pas. Une responsabilité civile professionnelle reste vivement recommandée, mais comme elle est facultative, elle ne déclenche aucune mention.
Que risque-t-on si on n'a pas de médiateur de la consommation ? Une amende administrative qui ne peut excéder 3 000 € pour une personne physique et 15 000 € pour une personne morale (art. L. 641-1 du Code de la consommation). Ce sont des plafonds, pas des montants forfaitaires. Le contrôle relève de la DGCCRF.
La mention du médiateur est-elle vraiment obligatoire sur mes factures ? L'obligation d'information, elle, est certaine. Le texte vise le site internet, les conditions générales et les bons de commande, « ou, en l'absence de tels supports, par tout autre moyen approprié ». Sans site ni conditions générales, vos devis et factures sont ce moyen approprié.
La mention d'assurance « loi Pinel », c'est bien le dispositif immobilier ? Non. Le dispositif Pinel de défiscalisation immobilière n'a aucun rapport avec la facturation. Notre sujet est la loi n° 2014-626 du 18 juin 2014 sur l'artisanat, dont la règle figure aujourd'hui à l'art. L. 132-1 du Code de l'artisanat.
Je suis jardinier et je fais parfois de l'élagage. Quelle est ma situation ? L'élagage est exclu des « petits travaux de jardinage » relevant des services à la personne. C'est d'abord un problème de périmètre. Côté assurance, l'élagage ne relève pas de la décennale : le sujet est votre responsabilité civile professionnelle et vos risques de chantier.
Prestavance écrit-il aussi la mention du médiateur sur les factures de mes clients professionnels ? Non. La médiation de la consommation ne s'applique pas aux litiges entre professionnels. Prestavance n'écrit la mention que sur vos devis et factures adressés à des particuliers.
Sources
Médiation de la consommation
- Droit du consommateur à la médiation gratuite : art. L. 612-1 du Code de la consommation, Légifrance
- Obligation d'information, y compris après une réclamation : art. L. 616-1 du Code de la consommation, Légifrance
- Modalités et supports de l'information : art. R. 616-1 du Code de la consommation, Légifrance
- Sanction, plafonds de 3 000 € et 15 000 € : art. L. 641-1 du Code de la consommation, Légifrance
- Champ d'application, gratuité pour le consommateur, sanction : Service-Public.gouv.fr, fiche F33338
- Liste officielle des médiateurs référencés par la CECMC : economie.gouv.fr
Mention d'assurance professionnelle dite « loi Pinel »
- Texte en vigueur : art. L. 132-1 du Code de l'artisanat, Légifrance, en vigueur depuis le 1er juillet 2023 (ordonnance n° 2023-208 du 28 mars 2023)
- Origine de la règle : art. 22 de la loi n° 2014-626 du 18 juin 2014, Légifrance, qui avait inséré l'art. 22-2 dans la loi n° 96-603 du 5 juillet 1996, depuis recodifié
- Contenu de la mention pour une activité artisanale : Service-Public.gouv.fr, fiche F31808
- Obligation d'assurance de responsabilité décennale : art. L. 241-1 du Code des assurances, Légifrance
- Attestation d'assurance à joindre aux devis et factures : art. L. 243-2 du Code des assurances, Légifrance
Périmètre des services à la personne
- Petits travaux de jardinage, exclusion de l'élagage et du terrassement : servicesalapersonne.gouv.fr
Informations vérifiées et à jour au 19 août 2026. Cette page a une vocation d'information générale et ne remplace pas l'avis d'un professionnel du droit ou de votre assureur.