Gérez votre TVA en toute sérénité : franchise, réel et bascule automatisée
Vous faites du ménage, du jardinage ou de la garde d'enfants, et la TVA vous inquiète ? C'est normal. Entre la franchise, le régime réel et les seuils qui bougent, on s'y perd vite. Avec Prestavance, vous n'avez rien à calculer : nous gérons votre TVA toute seule, nous surveillons vos seuils en dir…
Vous faites du ménage, du jardinage ou de la garde d'enfants, et la TVA vous inquiète ? C'est normal. Entre la franchise, le régime réel et les seuils qui bougent, on s'y perd vite. Avec Prestavance, vous n'avez rien à calculer : nous gérons votre TVA toute seule, nous surveillons vos seuils en direct et nous vous guidons pas à pas le jour où vous devez changer de régime.
Trois régimes de TVA, selon la taille de votre activité
Selon votre chiffre d'affaires, vous relevez de l'un des trois régimes ci-dessous. Chacun a ses avantages et ses contraintes. Prestavance vous explique lequel vous concerne et s'adapte à votre situation.
Franchise en base
C'est le régime le plus simple, et celui de la plupart des petites activités. Vous ne facturez pas la TVA à vos clients, vous ne la déclarez pas, et vos factures sont plus simples à faire.
Avantages :
- Aucune déclaration de TVA à remplir
- Une comptabilité allégée
- Aucune TVA à reverser au fisc
La condition : votre chiffre d'affaires ne doit pas dépasser les plafonds fixés chaque année. Pour les services à la personne (votre domaine), c'est 37 500 € : voir Franchise en base de TVA pour le détail. Vous n'avez aucune démarche à faire, la franchise s'applique toute seule.
Important : en franchise, une phrase précise doit figurer sur chaque facture : « TVA non applicable, art. 293 B du CGI ». À compter du 1er janvier 2027, cet article portera aussi un nouveau numéro, L. 233-3 : les deux écritures seront bonnes. Prestavance ajoute cette phrase à votre place.
Voir aussi : Franchise en base de TVA : faut-il facturer la TVA quand on débute ?
Régime réel simplifié
Si votre activité grandit, ou si vous décidez de facturer la TVA, c'est la suite logique. Vous déclarez la TVA une fois par an, avec deux acomptes à verser, en juillet et en décembre.
Avantages :
- Vous récupérez la TVA sur vos achats professionnels (matériel, véhicule, produits)
- Une seule déclaration par an, bien plus facile à suivre que le régime normal
- Adapté quand l'activité grandit doucement
La déclaration : le formulaire CA12, avec des acomptes en juillet et en décembre. Pour la marche à suivre, voir Choisir et configurer votre régime de TVA.
Régime réel normal
Il s'adresse aux entreprises plus grandes ou très actives. Vous suivez votre TVA de plus près, mais cela vous demande plus de temps.
Avantages :
- Vous déclarez chaque mois ou chaque trimestre, donc vous savez toujours où vous en êtes
- Un suivi précis, utile quand l'activité est importante
La déclaration : le formulaire CA3, que vous envoyez chaque mois ou chaque trimestre, à vous de choisir.
Les seuils 2026 pour les services à la personne
Pour savoir si vous restez en franchise ou si vous devez facturer la TVA, deux montants sont à retenir.
Le seuil de base, autrement dit le plafond bas : 37 500 € de chiffre d'affaires, celui de l'année précédente
- Si votre chiffre d'affaires de 2025 est resté sous 37 500 €, vous êtes en franchise en 2026, sans rien demander.
Le seuil majoré, autrement dit le plafond haut : 41 250 € de chiffre d'affaires, celui de l'année en cours
- Si vous dépassez 41 250 € en 2026, vous quittez la franchise et vous facturez la TVA sur toutes vos prestations à partir du jour du dépassement.
Pourquoi deux montants ? Le premier fixe votre situation pour l'année entière. Le second vous laisse continuer tranquillement tant que vous ne le dépassez pas en cours d'année. Si vous passez les 41 250 € le 15 mars, vous facturez la TVA à partir du 15 mars, et les factures envoyées avant restent en franchise. C'est la règle, et il vaut mieux la connaître à l'avance.
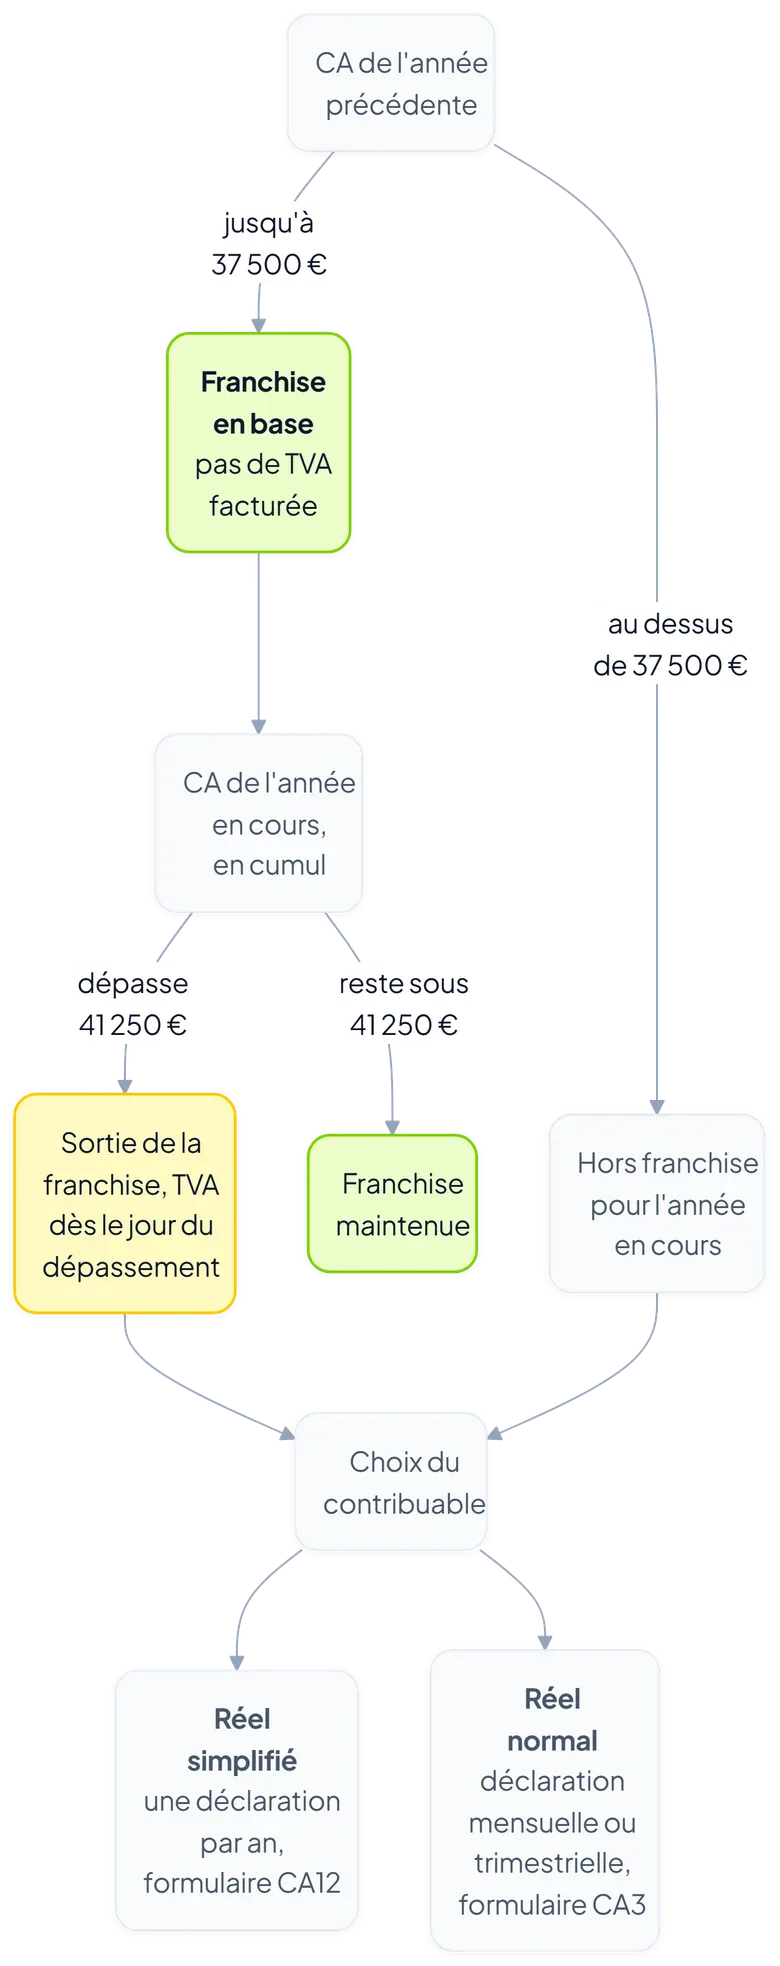
Afficher les trois régimes (franchise, réel simplifié, réel normal) et les seuils 37,5k / 41,25k au sommet.
Consultez votre situation : Vous ne savez pas si vous êtes concerné ? Répondez à trois questions : Suis-je concerné par la TVA ? Vérifiez vos seuils de franchise
Pour approfondir les seuils : Lire Seuils de TVA 2026 : 37 500 € et 41 250 € : détails sectoriels, historique du projet de seuil unique, et calcul exact.
Comment Prestavance vous aide
1. Configuration automatique du régime
À votre inscription, Prestavance regarde votre situation et vous propose le régime qui vous correspond. Si vous changez d'avis, ou si votre activité vous oblige à changer, vous pouvez le modifier quand vous voulez. Prestavance s'occupe du reste : aucun calcul à faire, aucun oubli possible.
Accédez à Choisir et configurer votre régime de TVA pour les étapes.
2. Suivi de vos seuils
Dès que vous atteignez 75 % du plafond, un bandeau s'affiche sur votre tableau de bord. Il vous montre :
- Ce que vous avez réellement encaissé depuis le début de l'année, comparé au plafond haut de 41 250 €
- Le total de ce que vous avez facturé, s'il est plus élevé que ce que vous avez encaissé
- Un message qui change selon l'étape atteinte (75 %, 85 %, 95 %, puis dépassement)
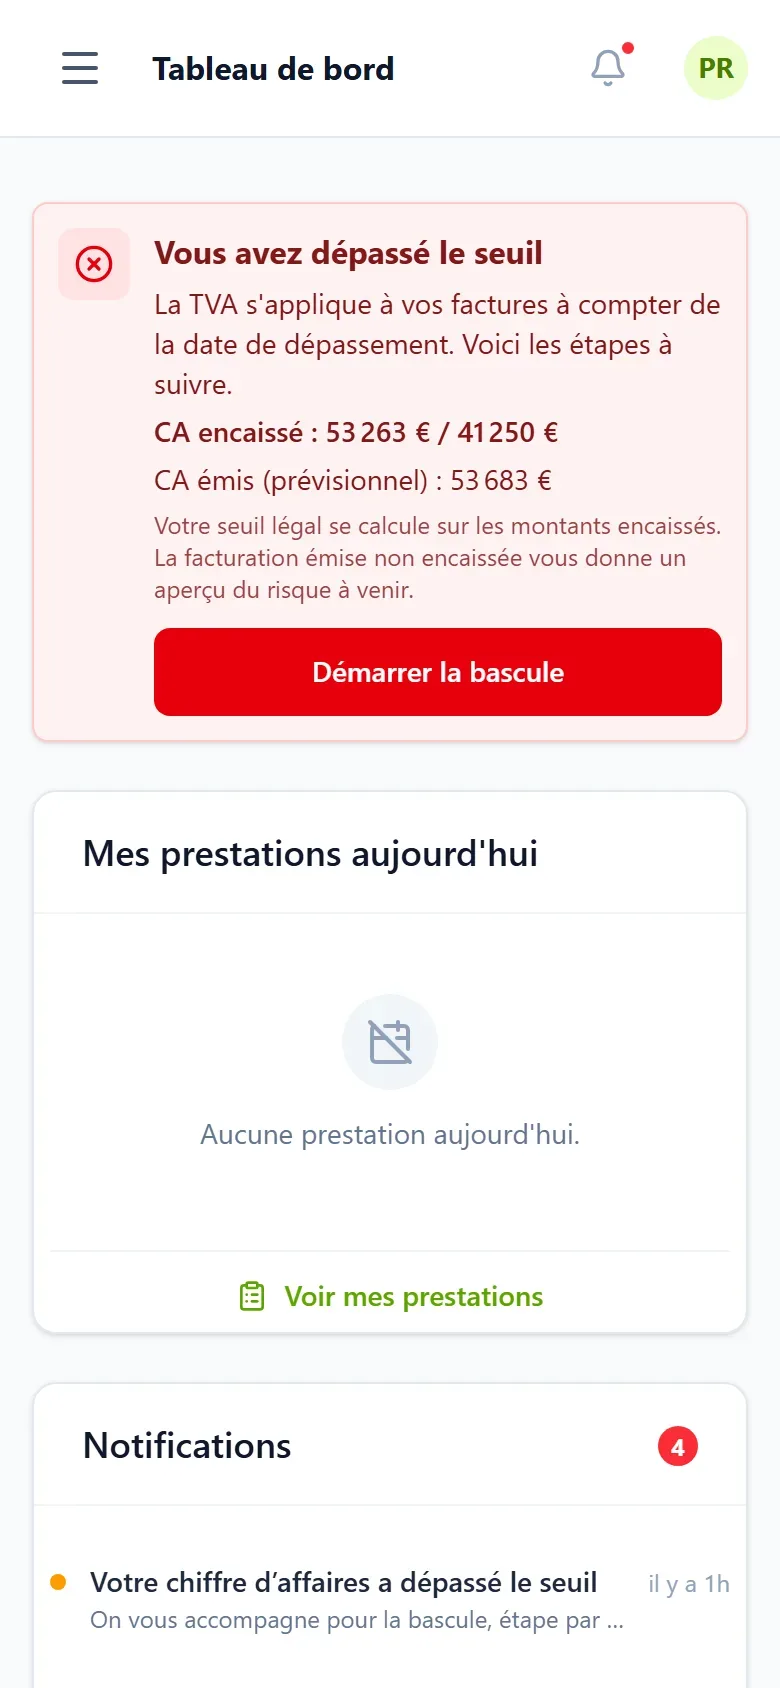
Vous êtes prévenu bien avant de dépasser le plafond. Vous avez donc le temps de vous organiser et de préparer votre changement de régime sans stress.
3. Assistant de bascule guidé
Que vous choisissiez de changer de régime ou que le dépassement vous y oblige, Prestavance vous accompagne en cinq étapes :
- Vous choisissez la date à partir de laquelle vous facturez la TVA
- Vous obtenez votre numéro de TVA intracommunautaire
- Vous choisissez entre le régime réel simplifié et le réel normal
- Vous choisissez le moment où vous reversez la TVA (à l'encaissement ou dès la facture)
- Vous relisez le récapitulatif, puis vous confirmez
Vos factures suivantes portent alors la TVA toutes seules, et celles d'avant restent en franchise.
Lire Utiliser l'assistant de bascule pour la procédure complète.
4. Mentions légales automatiques
En franchise, chaque facture doit porter la mention « TVA non applicable, art. 293 B du CGI ». Prestavance l'écrit à votre place : impossible de l'oublier, donc pas de redressement pour une mention manquante.
Le 1er janvier 2027, cet article changera de place : il sera rangé dans un autre recueil de lois, le Code des impositions sur les biens et services (CIBS), où il portera le numéro L. 233-3. La rédaction CGI, elle, reste valable jusqu'au 30 juin 2028. C'est un simple changement de numéro : aucune règle n'est modifiée, ni vos plafonds, ni ce que vous devez faire. Nous passerons au nouveau numéro le moment venu, et vous n'aurez rien à faire.
Si vous écrivez cette mention vous-même, une précaution s'impose, et la date a déjà bougé une fois : ce qui change au 1er janvier 2027 fait le point.
Le jour où vous passez au régime réel, cette mention disparaît et les taux de TVA s'affichent sur vos factures. Là encore, c'est automatique.
FAQ
Si je dépasse le seuil de franchise en cours d'année, quand dois-je commencer à facturer la TVA ?
Dès le jour du dépassement. Par exemple, si vous dépassez 41 250 € le 15 mars, vous facturez la TVA sur toutes vos prestations à partir du 15 mars. Les factures envoyées avant cette date restent en franchise, et vous n'avez rien à corriger. Prestavance vous accompagne ensuite avec son assistant de bascule.
Voir J'ai dépassé le seuil de franchise : que se passe-t-il maintenant ? pour les détails complets.
Puis-je revenir en franchise après avoir basculé au régime réel ?
Seulement à partir du 1er janvier de l'année suivante. Une fois au régime réel, vous déclarez la TVA jusqu'au 31 décembre. En janvier, vous pouvez retrouver la franchise si votre chiffre d'affaires de l'année d'avant est redescendu sous le seuil de base, autrement dit le plafond bas (37 500 € pour les services).
La mention « TVA non applicable » suffit-elle pour éviter un redressement ?
Oui, si elle est bien là et bien écrite. Sans elle, le fisc peut considérer que la TVA était comprise dans votre prix et vous la réclamer : c'est ce qu'on appelle un redressement « en dedans ». Prestavance ajoute la mention sur chaque document, vous êtes donc couvert.
Qu'est-ce que l'autoliquidation et comment ça affecte ma TVA ?
L'autoliquidation concerne certains chantiers en sous-traitance, surtout dans le bâtiment. Elle inverse les rôles : c'est votre client, et non vous, qui déclare et paie la TVA. Elle ne joue qu'entre professionnels, jamais avec un particulier. Si vous êtes concerné, vous pouvez l'activer dans Prestavance au moment de faire la facture.
Comment Prestavance suit-il mon chiffre d'affaires face au seuil ?
Prestavance ne devine pas et ne fait aucune projection. Le tableau de bord affiche deux chiffres réels : ce que vous avez réellement encaissé (c'est ce total qui compte pour le seuil) et, s'il est plus élevé, le total de ce que vous avez facturé, qui vous alerte tôt sur les factures encore impayées.
Ressources complètes
Pour approfondir chaque aspect de votre gestion TVA :
- Débutant : Franchise en base de TVA : faut-il facturer la TVA quand on débute ?
- Seuils : Seuils de TVA 2026 : 37 500 € et 41 250 €
- Bascule : J'ai dépassé le seuil de franchise : que se passe-t-il maintenant ?
- Autodiagnostic : Suis-je concerné par la TVA ? Vérifiez vos seuils de franchise
- Configuration : Choisir et configurer votre régime de TVA
- Bascule : Utiliser l'assistant de bascule
Glossaire :
Commencez dès maintenant
La TVA a de quoi faire peur, mais avec Prestavance elle devient simple. En quelques minutes, vous réglez votre régime de TVA et vous activez la surveillance de vos seuils.
Sources officielles
- Franchise en base TVA : Service-Public.gouv.fr F21746
- Seuils franchise 2026 : BOFiP BOI-TVA-DECLA-40-10-10
- Sortie de la franchise (bascule) : BOFiP RES-TVA-000198
- Cadre légal (article 293 B CGI) : Légifrance
- Changement de numéro d'article : l'ordonnance n° 2025-1247 du 17 décembre 2025 déplace l'article 293 B du CGI vers un autre recueil de lois, le Code des impositions sur les biens et services (CIBS), au 1er janvier 2027. Cette entrée en vigueur, initialement fixée au 1er septembre 2026, a été reportée au 1er janvier 2027 par l'ordonnance n° 2026-671 du 27 juillet 2026, art. 17, qui a aussi porté au 30 juin 2028 la date jusqu'à laquelle les renvois au CGI restent valables. La franchise y est décrite à l'article L. 233-3, et ses seuils à l'article L. 223-9. Aucune règle n'a été modifiée au passage : vos seuils, vos conditions et vos obligations restent les mêmes. Citer l'ancien article du CGI reste correct jusqu'au 30 juin 2028. Le rescrit BOI-RES-TVA-000253 annonçait fin 2027 : il est antérieur à l'ordonnance de juillet 2026 qui a repoussé cette échéance.
À jour au 2026-07-08.