Devis, acomptes, factures et avoirs : tout le cycle de vente
L'essentiel. Entre le devis que votre client signe et le dernier euro encaissé, quatre documents s'enchaînent : le devis, la facture d'acompte, la facture de solde et, en cas d'erreur, l'avoir. Chacun obéit à des règles fiscales précises, et se tromper coûte cher. Prestavance gère cet enchaînement…
L'essentiel. Entre le devis que votre client signe et le dernier euro encaissé, quatre documents s'enchaînent : le devis, la facture d'acompte, la facture de solde et, en cas d'erreur, l'avoir. Chacun obéit à des règles fiscales précises, et se tromper coûte cher. Prestavance gère cet enchaînement pour vous : vous prévoyez vos acomptes sur le devis, vous créez chaque facture d'acompte en deux clics, et le solde se calcule tout seul en déduisant ce qui a déjà été payé.
Vous n'avez plus à sortir la calculatrice, ni à vous demander si vous avez le droit de modifier une facture déjà partie. Le logiciel connaît la règle et l'applique.
Pourquoi ce cycle mérite qu'on s'y arrête
Un prestataire de services à la personne (SAP) travaille rarement au comptant. Vous signez un devis en janvier, vous encaissez un premier versement avant de commencer, vous intervenez pendant plusieurs semaines, puis vous facturez le reste. Entre-temps, un tarif s'est trompé de ligne, ou une prestation n'a pas été réalisée.
Chacun de ces moments a son document, et un seul document légitime :
| Le moment | Le document | Ce qu'il fait |
|---|---|---|
| Vous proposez un prix | le devis | une offre chiffrée, qui devient un contrat une fois signée |
| Vous encaissez avant la prestation | la facture d'acompte | une vraie facture, avec sa TVA |
| Vous facturez le reste | la facture de solde | reprend le devis et déduit les acomptes payés |
| Vous devez corriger une facture partie | l'avoir | le seul moyen légal de corriger |
Le piège n° 1 : croire qu'une facture envoyée peut être rattrapée en la modifiant. Elle ne peut pas. Service-public.fr est explicite : lorsqu'une facture a déjà été réglée, elle ne peut plus être modifiée ni remplacée, et toute correction ou annulation doit passer par un avoir (source : service-public.fr). Le vocabulaire de ce cycle est détaillé dans nos définitions de la facture d'acompte, de la facture de solde et de l'avoir.
Prévoir vos acomptes dès le devis
C'est le point de départ, et le plus rentable. Un acompte demandé au bon moment, c'est de la trésorerie qui rentre avant que vous ayez engagé vos frais.
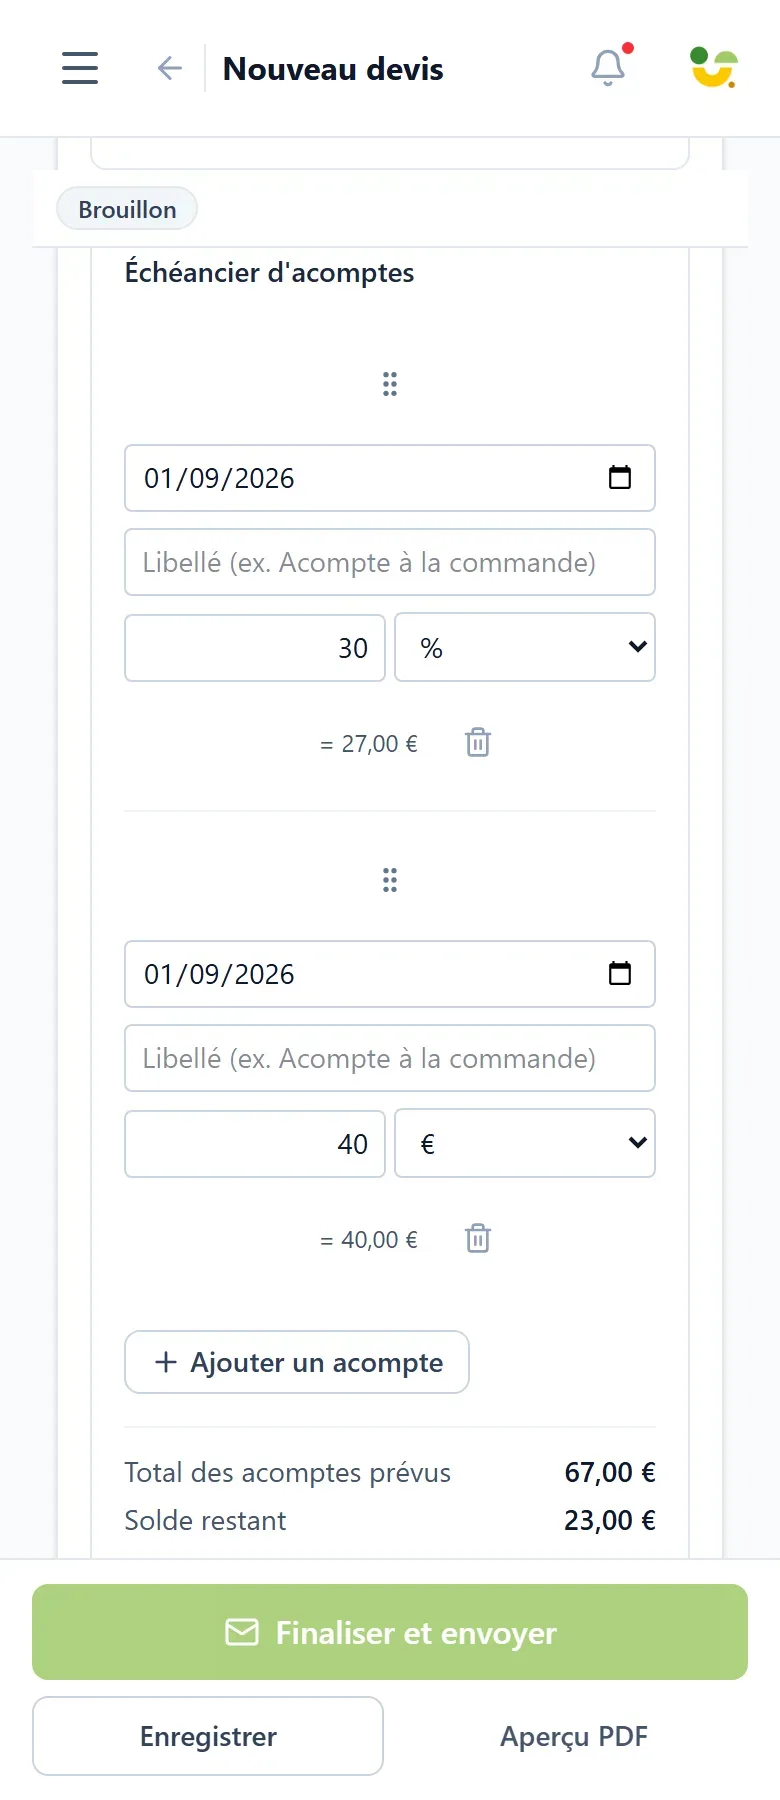
Dans Prestavance, l'éditeur de devis contient une section « Échéancier d'acomptes ». Vous y ajoutez jusqu'à dix lignes, chacune avec son libellé, son montant et sa date. Un exemple courant en SAP : « Acompte à la commande » de 30 %, puis le solde à la fin des interventions.
Deux détails qui font gagner du temps :
- vous saisissez chaque acompte en euros ou en pourcentage, au choix, avec une simple bascule ;
- le total se met à jour en direct dans « Total des acomptes prévus », et le logiciel vous arrête net si la somme dépasse le devis.
Attention au mot que vous employez. Entre un professionnel et un consommateur, l'article L. 214-1 du Code de la consommation pose que, sauf stipulation contraire du contrat, les sommes versées d'avance sont des arrhes (source : Légifrance). Les arrhes sont un prix de sortie : votre client peut renoncer en les perdant, et si c'est vous qui renoncez, vous lui devez le double. L'acompte, lui, engage définitivement les deux parties. La différence tient à un mot écrit sur votre devis, alors écrivez-le.
Pour choisir des montants qui tiennent la route sans faire fuir vos clients, lisez notre guide sur quels acomptes demander sur un devis, et suivez la marche à suivre pour définir un échéancier d'acomptes.
Le devis est aussi une obligation en SAP. Depuis l'arrêté du 17 mars 2015, un devis personnalisé et gratuit doit être remis au client dès que le prix de la prestation, ou de l'ensemble de prestations, atteint 100 € TTC par mois (source : INC). En dessous, il reste dû sur simple demande. Conservez-en un exemplaire au moins un an. Si vous le faites signer au domicile de votre client, pensez aussi au délai de rétractation de 14 jours, qui s'applique alors.
Enchaîner l'acompte puis le solde, sans calcul mental
Une fois votre devis accepté, tout se pilote depuis sa page de détail.
1. Créer la facture d'acompte
Le bouton « Créer facture d'acompte » ouvre une fenêtre où vous reprenez une ligne de votre échéancier, ou vous saisissez un « Montant libre ». Vous renseignez le « Montant TTC » et la « Date d'échéance », et un « Aperçu de l'acompte » vous montre le document avant de l'émettre.
Ce n'est pas un reçu : c'est une facture à part entière, numérotée dans votre séquence habituelle, avec sa TVA et ses mentions obligatoires. Dans le format électronique Factur-X, elle porte d'ailleurs son propre code de document, distinct de celui d'une facture ordinaire (voir les codes 380, 381 et 386).
2. Encaisser, puis créer le solde
Dès qu'un acompte est marqué payé, le bouton « Créer le solde » se débloque. Prestavance construit alors la facture finale à partir du devis et en retire ce qui a déjà été réglé. L'« Aperçu du solde » affiche trois lignes qui répondent à la seule question qui compte :
| Ligne affichée | Ce qu'elle dit |
|---|---|
| Total du devis TTC | ce qui était prévu au départ |
| Acomptes payés déduits | ce que votre client a déjà versé |
| Reste à payer TTC | ce qu'il vous doit vraiment |
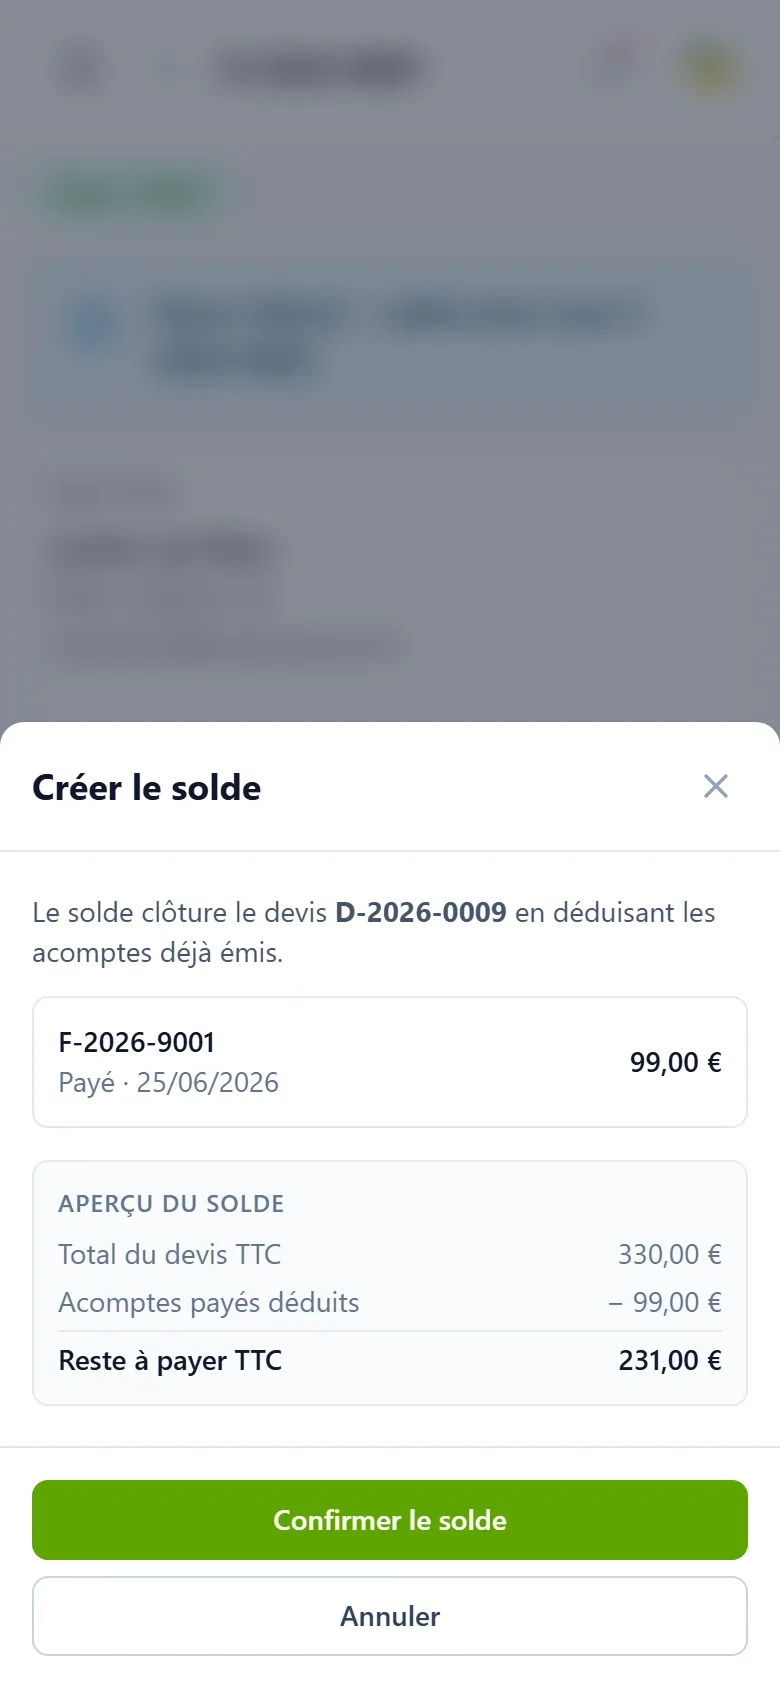
La facture de solde reprend la prestation complète, avec son détail de TVA intact, et retranche la somme déjà versée une seule fois, au pied du document. C'est indispensable, car pour une prestation de services la TVA devient exigible à l'encaissement de chaque acompte (article 269-2-c du CGI, source : Légifrance), sauf option pour les débits. La TVA que vous avez déjà déclarée sur un acompte ne doit donc être ni effacée, ni redéclarée sur le solde : amputer le détail de TVA du solde produirait exactement cette erreur.
Vous voulez comprendre la logique de bout en bout ? Nous l'expliquons dans notre guide pour enchaîner acompte et solde, et pas à pas dans la fiche pour créer une facture d'acompte puis le solde.
3. Facturer ce que vous avez réellement fait
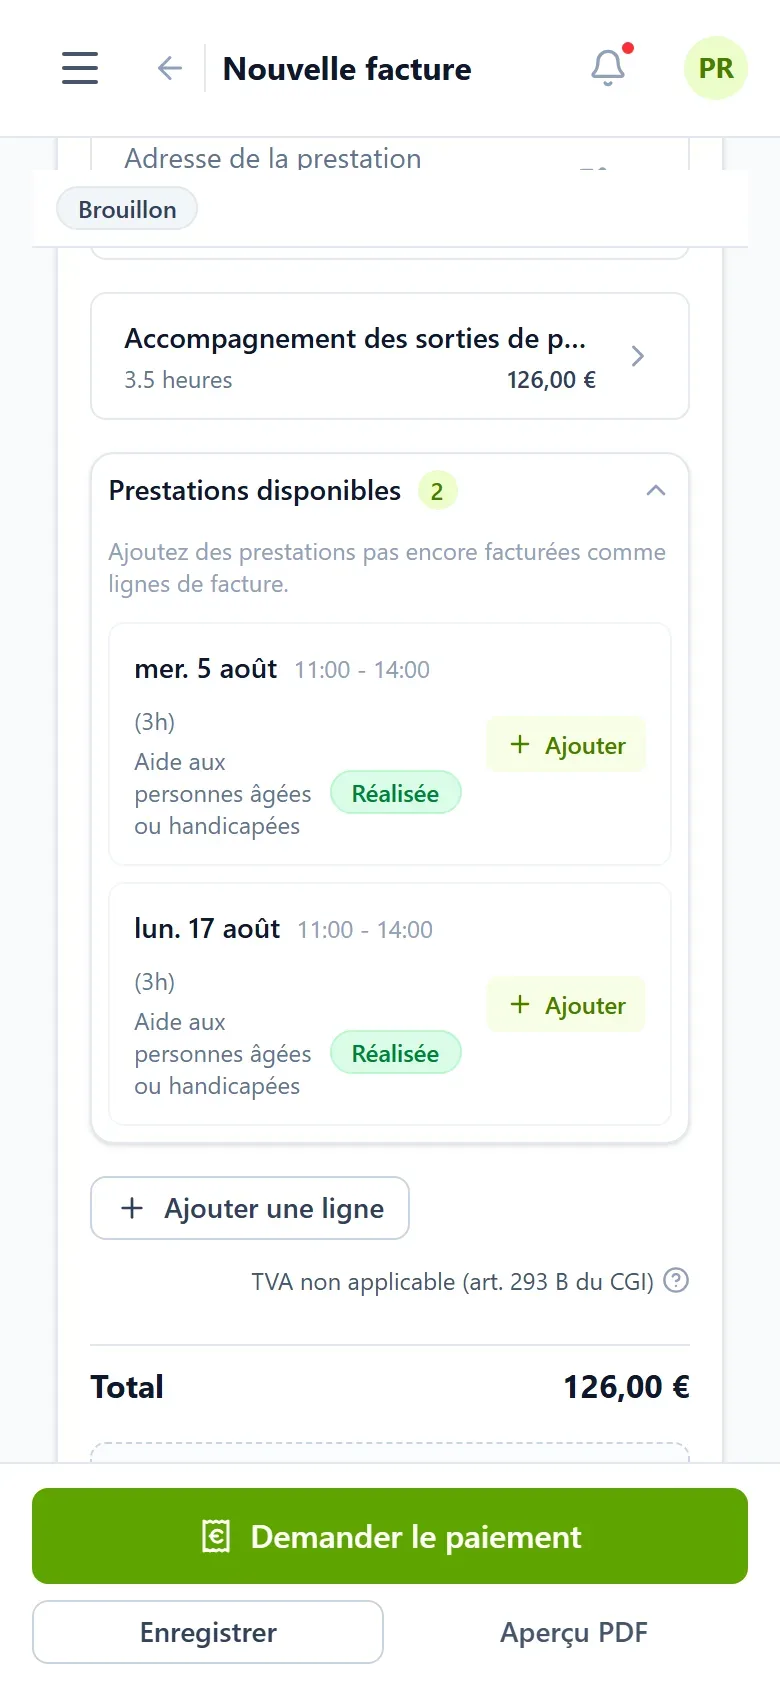
Sur une facture classique, dès que vous choisissez un client, la carte « Prestations disponibles » liste ce que vous avez réalisé pour lui et qui n'est pas encore facturé. Vous cliquez sur « Confirmer et ajouter », et vos lignes sont créées avec leurs dates et leurs montants. La marche à suivre complète est détaillée dans notre aide sur l'import de vos interventions dans une facture.
C'est la fin des heures recopiées d'un carnet vers un tableur, et surtout la fin des heures oubliées.
Et quand il faut corriger : l'avoir
Une erreur de prix, une prestation qui n'a pas eu lieu, un geste commercial. La facture est partie, elle est intouchable. Le document qui rétablit la situation s'appelle un avoir (on dit aussi note de crédit).
Trois choses à savoir, et elles sont toutes fiscales :
- L'avoir est une nouvelle facture, pas une gomme. La doctrine fiscale considère que tout document qui modifie une facture initiale en y faisant référence de façon spécifique et non équivoque est assimilé à une facture (source : BOFiP). Il porte donc ses propres mentions obligatoires et son propre numéro.
- Il doit citer la facture d'origine, explicitement, par son numéro et sa date (source : BOFiP).
- C'est lui qui vous ouvre la récupération de la TVA. L'article 272-1 du CGI subordonne cette récupération à la justification de la rectification de la facture initiale. Sans avoir, pas de justification. Côté déclaration, les avoirs consentis à vos clients se portent en ligne de régularisation de votre CA3 (source : impots.gouv.fr).
Ce que l'avoir ne fait pas : il n'efface pas la facture d'origine, qui reste dans vos livres, et il ne déclenche pas de remboursement automatique. Rembourser votre client, si vous le devez, reste une opération bancaire distincte que vous enregistrez ensuite.
L'avoir fait partie intégrante du cycle de vente couvert par Prestavance, aux côtés du devis, de l'acompte et du solde. Pour comprendre quand y recourir et éviter les erreurs les plus fréquentes, lisez notre guide pour faire un avoir sans se tromper et la fiche pratique pour émettre un avoir.
Ce que Prestavance ne fait pas (et pourquoi nous le disons)
Nous préférons être clairs plutôt que de vous laisser découvrir une limite au mauvais moment.
- Aucune relance automatique. Prestavance ne poursuit pas vos factures impayées à votre place. Le bouton « Relancer » renvoie simplement l'e-mail de la facture à votre client. Nous expliquons la marche à suivre, dans le logiciel puis en dehors, dans notre aide sur la relance d'une facture impayée.
- Aucun calcul de pénalités. Le logiciel imprime la mention légale sur les factures adressées à un client professionnel, mais il ne calcule ni n'ajoute jamais un montant de pénalité.
- Pénalités et 40 € : professionnels uniquement. C'est le contresens le plus répandu du secteur. Les pénalités de retard et l'indemnité forfaitaire de 40 € pour frais de recouvrement ne peuvent être réclamées qu'à un client professionnel (source : service-public.fr). Face à un particulier qui ne règle pas, vous relevez du droit commun : relance amiable, puis mise en demeure. Ne faites jamais figurer ces 40 € sur une facture adressée à un particulier.
- Le taux applicable change tous les six mois. Pour un client professionnel, le taux légal par défaut correspond au taux de refinancement de la Banque centrale européenne majoré de 10 points. Comme il évolue chaque semestre, vérifiez toujours le taux en vigueur plutôt que de recopier un chiffre trouvé en ligne.
Ce que vous y gagnez concrètement
- De la trésorerie plus tôt. Un acompte encaissé avant la première intervention, c'est un chantier que vous ne financez plus de votre poche.
- Zéro calcul de solde. Le reste à payer est calculé pour vous, TVA comprise.
- Des documents conformes par défaut. Numérotation continue, mentions obligatoires, format Factur-X : c'est le logiciel qui s'en charge.
- Des factures intouchables, et c'est une bonne nouvelle. Une facture verrouillée après envoi, c'est une comptabilité qu'un contrôle ne peut pas vous reprocher.
- Plus d'heures oubliées. L'import de vos interventions transforme votre agenda en lignes de facture.
Prêt à sécuriser votre cycle de vente ?
Du devis signé au dernier euro encaissé, chaque document a sa place et sa règle. Laissez le logiciel les connaître à votre place.
Découvrir la facturation et les devis · Voir les tarifs · Créer mon compte gratuitement · Consulter l'aide
Questions fréquentes
Puis-je demander un acompte à un client particulier ?
Oui, rien ne l'interdit. Mais attention à un piège : entre un professionnel et un consommateur, l'article L. 214-1 du Code de la consommation prévoit que, sauf mention contraire écrite dans le contrat, les sommes versées d'avance sont des arrhes. Or les arrhes permettent au client de se dédire en les perdant, et vous obligent à rembourser le double si c'est vous qui renoncez. Pour obtenir un véritable acompte, qui engage définitivement les deux parties, écrivez noir sur blanc le mot « acompte » sur votre devis.
Suis-je obligé d'émettre une facture d'acompte ?
En services à la personne, émettez-la : c'est la réponse pratique, quel que soit votre régime de TVA. Face à un client professionnel, la doctrine fiscale est claire, tout assujetti doit délivrer une facture pour les acomptes qui lui sont versés, et la franchise en base n'en dispense pas. Face à un particulier, l'obligation TVA ne joue pas, mais l'article D. 7233-1 du code du travail prend le relais et impose de produire une facture à toute personne physique bénéficiaire d'une prestation de services à la personne, l'arrêté du 17 mars 2015 précisant qu'elle est délivrée avant paiement.
Puis-je modifier ou supprimer une facture déjà envoyée ?
Non. Une facture émise est un document définitif. Service-public.fr le rappelle : lorsqu'une facture a déjà été réglée, elle ne peut plus être modifiée ni remplacée, et toute correction ou annulation doit passer par un avoir. C'est pour cette raison que Prestavance verrouille vos factures une fois envoyées : ce n'est pas une limite du logiciel, c'est la règle fiscale.
Comment le solde est-il calculé après un ou plusieurs acomptes ?
Prestavance reprend le total TTC de votre devis, en déduit les acomptes déjà payés et affiche le reste à payer. Vous voyez les trois lignes avant de valider : « Total du devis TTC », « Acomptes payés déduits » et « Reste à payer TTC ». Sur la facture elle-même, le détail de TVA reste intact et la somme déjà versée est retranchée au pied du document, sous les libellés « Acompte versé » puis « Net à payer », pour que la TVA déjà déclarée sur chaque acompte ne soit ni effacée ni comptée deux fois.
Un devis est-il obligatoire en services à la personne ?
Oui au-delà d'un certain montant. Depuis l'arrêté du 17 mars 2015, un devis personnalisé et gratuit doit obligatoirement être remis au client lorsque le prix de la prestation, ou de l'ensemble de prestations, atteint 100 € TTC par mois (source : INC). En dessous de ce seuil, le devis reste dû sur simple demande du client. Vous devez également conserver un exemplaire du devis pendant au moins un an.
Puis-je réclamer des pénalités de retard à un client qui ne paie pas ?
Uniquement si ce client est un professionnel. Les pénalités de retard et l'indemnité forfaitaire de 40 € pour frais de recouvrement sont réservées aux relations entre professionnels : service-public.fr précise que cette indemnité ne peut être réclamée qu'à un client professionnel. Face à un particulier qui ne paie pas, vous relevez du droit commun des contrats : relance amiable, puis mise en demeure. Prestavance n'effectue aucune relance automatique et ne calcule aucune pénalité à votre place.
Sources
- Service-public.fr : tout savoir sur la facturation : une facture déjà réglée ne peut plus être modifiée ni remplacée, la correction passe par un avoir ; pénalités de retard et indemnité forfaitaire de 40 € réservées au client professionnel.
- BOFiP : délivrance de factures, opérations donnant lieu à facturation (BOI-TVA-DECLA-30-20-10-10) : « Tout assujetti est tenu de délivrer une facture pour les acomptes qui lui sont versés avant que l'une des opérations visées aux a et b du 1 du I de l'article 289 du CGI ne soit effectuée. »
- BOFiP : mentions à porter sur les factures, mesures de simplification (BOI-TVA-DECLA-30-20-20-20) : tout document modifiant la facture initiale et y faisant référence de façon spécifique et non équivoque est assimilé à une facture ; la note d'avoir doit faire référence explicite au numéro et à la date de la facture initiale.
- BOFiP : récupération de la TVA sur opérations annulées ou résiliées (BOI-TVA-DED-40-10-20) : article 272-1 du CGI, imputation subordonnée à la justification de la rectification de la facture initiale.
- impots.gouv.fr : comment traiter une facture d'avoir sur ma déclaration de TVA : les avoirs consentis aux clients se portent en ligne de régularisation de la déclaration.
- Légifrance : article 269 du CGI, fait générateur et exigibilité : pour les prestations de services, TVA exigible lors de l'encaissement des acomptes ou du prix, sauf option pour les débits.
- Légifrance : arrhes et acomptes, article L. 214-1 du Code de la consommation : sauf stipulation contraire, les sommes versées d'avance sont des arrhes.
- INC : services à la personne, nouvelles obligations d'information : arrêté du 17 mars 2015, devis obligatoire à partir de 100 € TTC par mois, conservation un an.
Règles fiscales à jour au 1er mai 2026, sources officielles consultées le 17 août 2026.